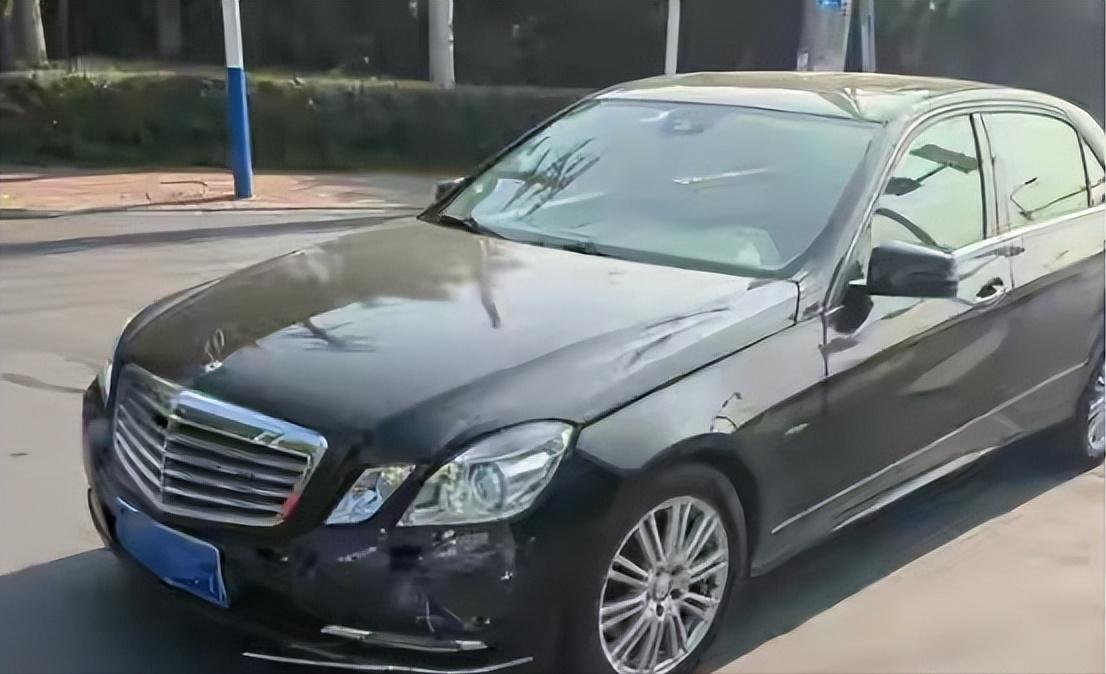
安徽合肥,男子驾车发生交通事故,被交警认定无责,定损员当初和男子说好,自己买配件修车,修完凭发票理赔,可谁知,车修好了,发票也交上去,理赔一拖就是两年。
代车主跑这件事的程先生手里捏着12930元的配件发票,反复琢磨一个问题:配件到货那天保险公司明明来人拍了照,为什么当时没人提合格证和外包装的事,等发票交上去才开始要?
2024年11月的那次碰撞发生在合肥环城路与亳州路交口,交警认定对方全责。长安保险安徽省分公司的定损员和车主谈定,配件由车主自购,修完凭发票报销。
程先生后来把配件订了回来,原厂前杠、中网和左大灯,到货时保险公司确实派人到场拍了照。程先生当时以为拍照就是核验。
核验完了就该等着走报销流程,汽修厂把配件装上车,纸箱和合格证顺手清走了,这是修理厂再平常不过的做法。
发票递到长安保险之后,对方开口要的东西让程先生愣住了:配件合格证、外包装,外加转账流水。车已经修好了,包装早就没了,合格证也跟着纸箱一起不知去向。
这里有一个容易被忽略的规则背景。交通运输部《机动车维修管理规定》第三十条把查验产品合格证、留存配件来源凭证的义务写给了机动车维修经营者,并非写给车主。普通车主不会预判一个装过配件的纸箱需要保存两年。
定损员到场拍照的那一刻,如果车辆还没有装配完毕,包装就在旁边,专业理赔人员完全有条件看一眼、问一句。
如果车辆已经装好,拍照记录里至少应当写明品质待核、需保留凭证。拍照时沉默,事后再说看不到原始状态,这个缺口很难说是在车主这一侧挖出来的。
监管部门对理赔流程中的告知义务其实早有明确态度。2025年1月3日,国家金融监督管理总局稽查局局长李有祥在公安部新闻发布会上援引2024年8月实施的《反保险欺诈工作办法》表态。
保险机构收到理赔请求后应当依照法律法规和合同约定及时处理,没有确凿证据或线索的,不得以涉嫌欺诈为借口拖延理赔、无理拒赔。
这一表态的核心指向不在于否定保险公司的核验权,而在于强调材料要求的提出应当及时、明确,不能成为理赔启动后随时附加的变量。
佳木斯东风区法院 2026 年披露的姚某案把这一点说得更具体。姚某提交病理报告和手术记录后,保险公司只递来一份写有 “材料不全” 四个字的通知书,缺什么、对应合同哪一条、补多久,一概没有写明。
法院判令保险公司给付 9 万元保险金,理由讲得很直:保险公司认为材料不齐,应当一次性书面告知需要补充的全部内容并给予合理补正期限,仅以 “材料不全” 搁置理赔,可能构成拖延。
合肥这边程先生收到的是口头要求,没有书面清单,没有补正期限,时间点还卡在发票提交之后。两件事的具体场景不同,但结构上有相通之处:问题不在于消费者不配合,而在于告知义务履行的时点和方式本身留下了缺口。
长安保险安徽省分公司客户服务部的陈应武后来对记者解释了公司的立场:配件到货后直接装车,公司没有核验到配件品质,所以需要车主提供采购清单、支付记录或包装作为佐证;
如果客观原因拿不出来,可以共同委托第三方鉴定,按鉴定金额赔付。第三方鉴定本身不是推脱,南京玄武区法院刘某案走的就是这条路,旧件和外包装都不在,鉴定机构拿不到配件编码,法院最终以市场询价方式确定了47000元的修复费用,而非直接采信发票数字。
程先生如果坚持12930元对应的是原厂全新件,鉴定环节恐怕绕不开,数字可能高于发票,也可能低于发票,但确定方式不再是发票写了多少就是多少。
眼下理赔僵局还没有解开,定损拍照那天为什么没人多说一句话,仍然是程先生心里最过不去的那道坎。
信源:大皖新闻