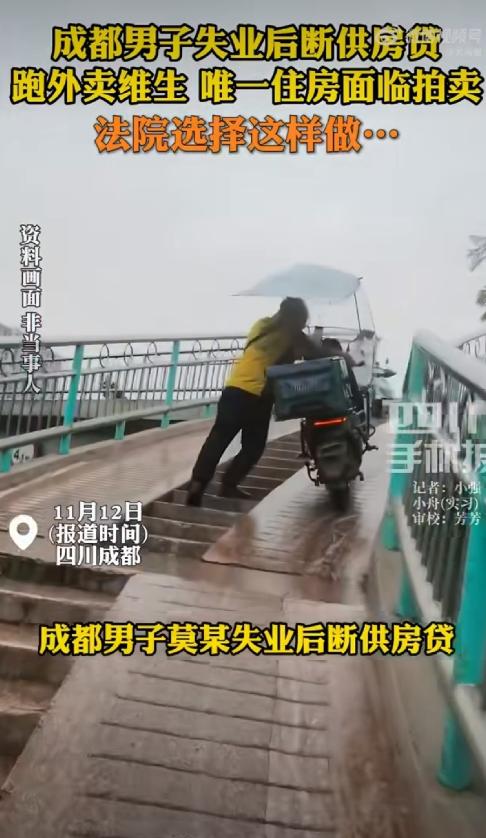
成都男子失业断供,银行多次催缴无果后起诉到法院,男子一家唯一住房面临被拍卖,男子和银行协商继续还贷,银行拒绝。
莫某站在金牛区法院执行局的走廊里,脑子里反复转的是家里两个未成年孩子上学的那条路。房子一旦挂上拍卖平台,那条路就断了。
银行拒绝协商的理由并不复杂:贷款合同摆在那里,逾期就是逾期,清收有时限,诉讼已经走到执行阶段,按流程推进评估拍卖是标准动作。
莫某没有转移过财产,也没有躲执行,失业之后他跑起了外卖,配送收入撑着日常开销,但撑不起原来那份月供。承办法官没有直接把案件推进拍卖流程,先翻案卷,再去走访,核实断供的起因到底落在哪一头。
查下来的情况指向一个判断:莫某属于暂时失能,不是失信。他有履约的意愿,也有恢复履行的可能,缺的是一份跟当前收入对得上的还款节奏。
法院开始跟银行那边算另一笔账,拍卖要走评估、可能流拍、处置周期拉长,折价之后银行实际拿到手的未必比让莫某继续还更划算。莫某这边也被明确告知,继续还贷不等于无限期拖着,得先把一部分义务履行掉。
多轮沟通之后,双方签了执行和解。莫某一次性把欠付的利息结清,剩下的本金和后续款项分期偿还。银行暂不处置房屋,房子继续处于查封状态,但其他强制措施解除了。
协议里还留了一条:莫某要是再次违约,银行可以申请恢复执行,法院依法处置房产。欠的利息一分没少,但房子暂时留住了。
这是近期成都金牛法院办结的一起断供房执行和解案例, 而早在同年 8 月 28 日,中国人民银行和国家金融监督管理总局联合印发的《关于改革完善房地产信贷管理 推动加快构建房地产发展新模式的意见》第二十六条就已经写明。
存量个人住房贷款借款人因阶段性失去收入来源导致还款困难的,银行业金融机构可以按市场化、法治化原则与借款人自主协商。
采取合理延后还款时间、贷款展期、延迟还本等方式调整还款计划。莫某如果更早知晓并运用这条通道,未必需要等到诉讼和执行程序启动之后才坐到谈判桌前。
金牛区法院对唯一住房的处理也有现成的审查框架在起作用。
人民法院案例库中的裁判要旨明确,拍卖被执行人名下唯一住房应当依据比例原则依次审查适当性、必要性和衡量性,拍卖如果难以实现执行到位的目的、存在替代措施、或者对被执行人基本居住权益的损害与拍卖所能达到的目的不成比例,就不宜推进拍卖。
莫某案里“暂不拍卖”的落脚点不在情理让步,而在继续履行比拍卖更有利于债权实现这一判断之上。
信源:四川法治报