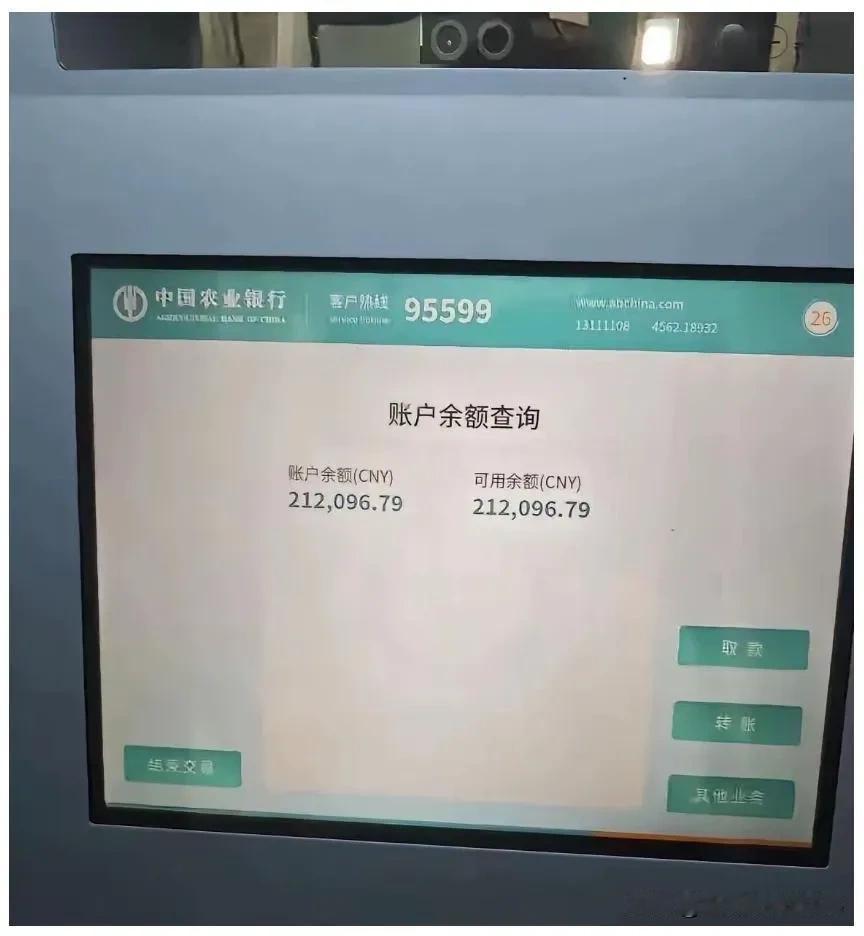
快五十岁的人了,银行的这点21万存款,我敢说,就已经可以打败95%的人了,你还真别不信。
很多人刷到晒存款的视频,第一反应是夸张。心里想,身边不少人收入不低,存笔钱应该不难。这里头有个关键点得拎清:能不能存下钱,看的不是收入高低,是长期的收支平衡,加上很多家庭背着看不见的负债。
你以为21万是个小数目,是因为你眼睛盯着的是那些晒出来的截图。西南财大CHFS的家庭金融调研摆在那,家庭存款中位数只有8.7万元,一半家庭掏空家底凑不齐这个数。存款超过50万的储户,按人口口径算只有0.37%,一千个人里挑不出四个。你手里这21万净现金,放在全国家庭的牌桌上,早就不是你以为的那个位置了。
真正扎心的不是存款少,是到了五十岁这道坎,很多人的钱根本不是自己的。不少背房贷的中年家庭,月供吃掉一半收入是常态。央行2019年的消费者金融素养调查里,面对一笔相当于三个月工资的意外支出,接近25%的人直接说“肯定拿不出”或“可能拿不出”。账面上看着有房有车,工资到账先划走房贷,再刨掉孩子学费、老人药费,月底能不倒贴就算赢。你手里这21万,是干干净净、不欠任何人的活钱,含金量跟那些“资产百万、口袋空空”的人完全不在一个层面。
五十岁最怕什么?不是赚得少,是突然断流。智联招聘《2026中年就业趋势报告》里写得清清楚楚,中年失业后的平均再就业周期是6.8个月,是年轻人的2.2倍。一个月刚性开销按五千算,这半年多就是三四万。这21万往那一放,就是你跟生活翻脸时的缓冲带,是你被裁员后不用第二天低头求人的底气。
别被“人均存款11.89万”那种数字唬住。人均是把马云和环卫工放在一个筐里算出来的,中位数才照得出普通人的底。全国家庭里,存款超过30万的只占大约6%,也就是说绝大多数家庭的银行存款到不了这个数。你站在21万这个位置上,已经越过了相当大一批人。不是他们不努力,是到了这个岁数,钱从指缝里漏出去的速度,远比赚进来的速度快。
真正该比的从来不是存款数字,是“这笔钱能不能在你需要的时候立刻站出来”。房子站不出来,基金站不出来,那个每月要还的月供更站不出来。21万现金站得出来。它不多,但它听话,它不背叛你,它在你五十岁的夜里让你睡得着。
我见过太多人把“资产”当“有钱”,把“流水”当“存款”。一个月进账两万,花掉一万九,那不叫有钱,那叫过路财神。五十岁的人了,能把21万干干净净留在银行里,说明你这些年没被消费主义拽着跑,没被杠杆撬昏头,没在面子上把里子赔进去。这份克制本身,就已经甩开了大多数人。
各位读者你们怎么看?欢迎在评论区讨论。