凌晨5点,美股收盘,三条消息撞在一起,让我把手里那杯凉透的茶又放下了
一条,是美国10月PPI同比涨6.5%,低于预估的6.6%;环比涨0.3%,低于预估的0.4%。数据一出,交易员下调了对美联储收紧政策的预期。
另一条,是10年期美债收益率不跌反涨,最新上涨3.42个基点报5.125%。短端预期松了,长端收益率反而往上绷。
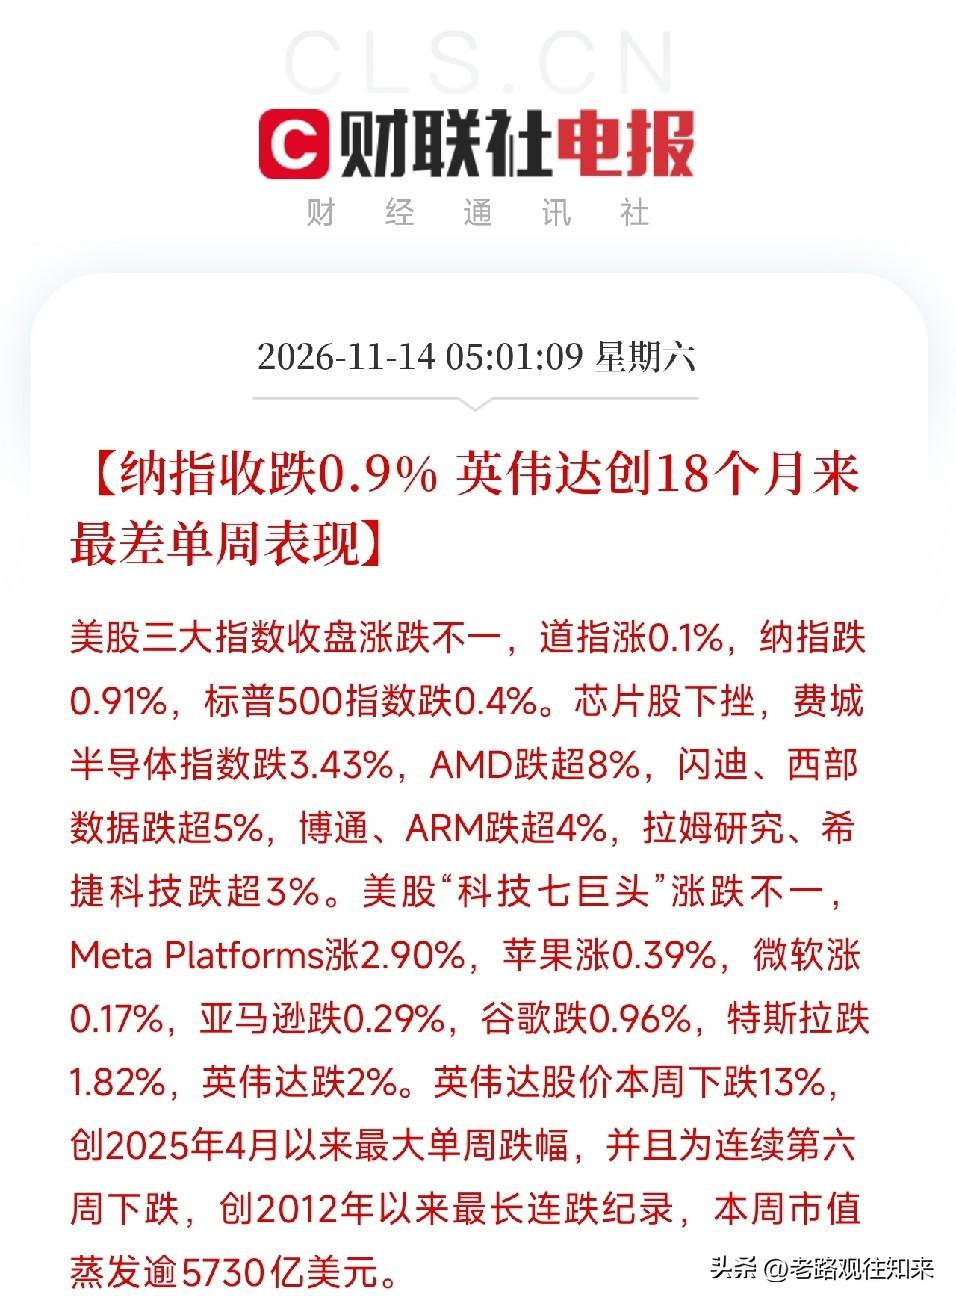
第三条更刺眼:美联储发布金融稳定报告,直接点名资产价格高企存在风险,部分由AI推动。同一天,费城半导体指数收低3.43%,AMD回调超8%,闪迪、西部数据调整超5%,博通、ARM收低超4%。
这就不是普通的震荡,而是通胀数据改善、长端利率不买账、美联储点名AI泡沫,三股力量在同一晚互相撕扯。
盘面上,值得琢磨的是这个背离。PPI低于预期,本该是风险资产的利好,加息预期也的确下调了。但10年期美债收益率反而涨到5.125%,长端不买账。为什么?因为PPI改善的是环比、是短期,而长端定价的是通胀黏性、赤字扩张和期限溢价。短端松一寸,长端紧一尺,这个背离说明市场对中长期通胀和财政纪律的担忧,一点没消。
更值得琢磨的,是美联储这份金融稳定报告。它把资产价格高企、部分由AI推动直接写进了官方文件。这跟此前哈马克说,AI基建正在带来实实在在的价格上涨压力,是一脉相承的。官方语言在一步步确认:AI越繁荣,资产价格越贵,通胀越黏,利率越难降。AI在给自己制造逆风,这个反噬闭环,现在从联储官员的口头表态,升级成了正式报告的书面定性。
而芯片股的反应,恰好印证了这个逻辑。AMD收低超8%,博通、ARM收低超4%,费半收低3.43%,硬件端继续被砸。但另一边,Meta涨2.90%,苹果、微软收红。钱没有离开AI,它只是在AI内部做更苛刻的站队:从高估值、高拥挤、被官方点名的硬件,流向现金流更实、估值相对合理的平台和应用。这跟前几天钱从卖铲子流向用铲子的轮动,方向完全一致。
这就是我们反复拆解的那层逻辑。AI竞赛的下半场,产业趋势没有变,但金融环境的约束在收紧。当美联储把AI资产价格风险写进稳定报告,当长端美债收益率在PPI改善时反而涨到5.125%,真正的分水岭就变了:不再是谁的故事更性感,而是谁能在更高更久的利率环境里,靠真实现金流活下来。卡在物理底座、有长约锁利润的卖水人,扛得住;靠叙事撑估值、靠拥挤仓位撑股价的,最先被点名。
掏心窝子的话放这儿。PPI改善不是万能护身符,美联储的报告已经把话说白了:AI推高的资产价格,本身就是风险。这个阶段,别把短期数据的边际改善,当成无视长端利率和官方定性的理由。活下去,比赚得多更重要。
去翻一翻,你手里的AI筹码,是能在5.125%的长端利率下攥住自由现金流的硬茬子,还是靠低利率环境和AI叙事才撑得起估值的塑料。美联储这一夜告诉你:AI越贵,钱越紧,被点名的方向,最先挨揍。