六十岁买下天价保单,外人只盯着家世,他到底想证明什么。
2026年11月,李泽楷过完60岁生日后,富卫集团公布了一张3.18亿美元保额的保单,约合24.9亿港元。证书在香港领,保单却由百慕大主体签发。这事值得说的不是数字多大,而是他这些年一直在走自己的路。
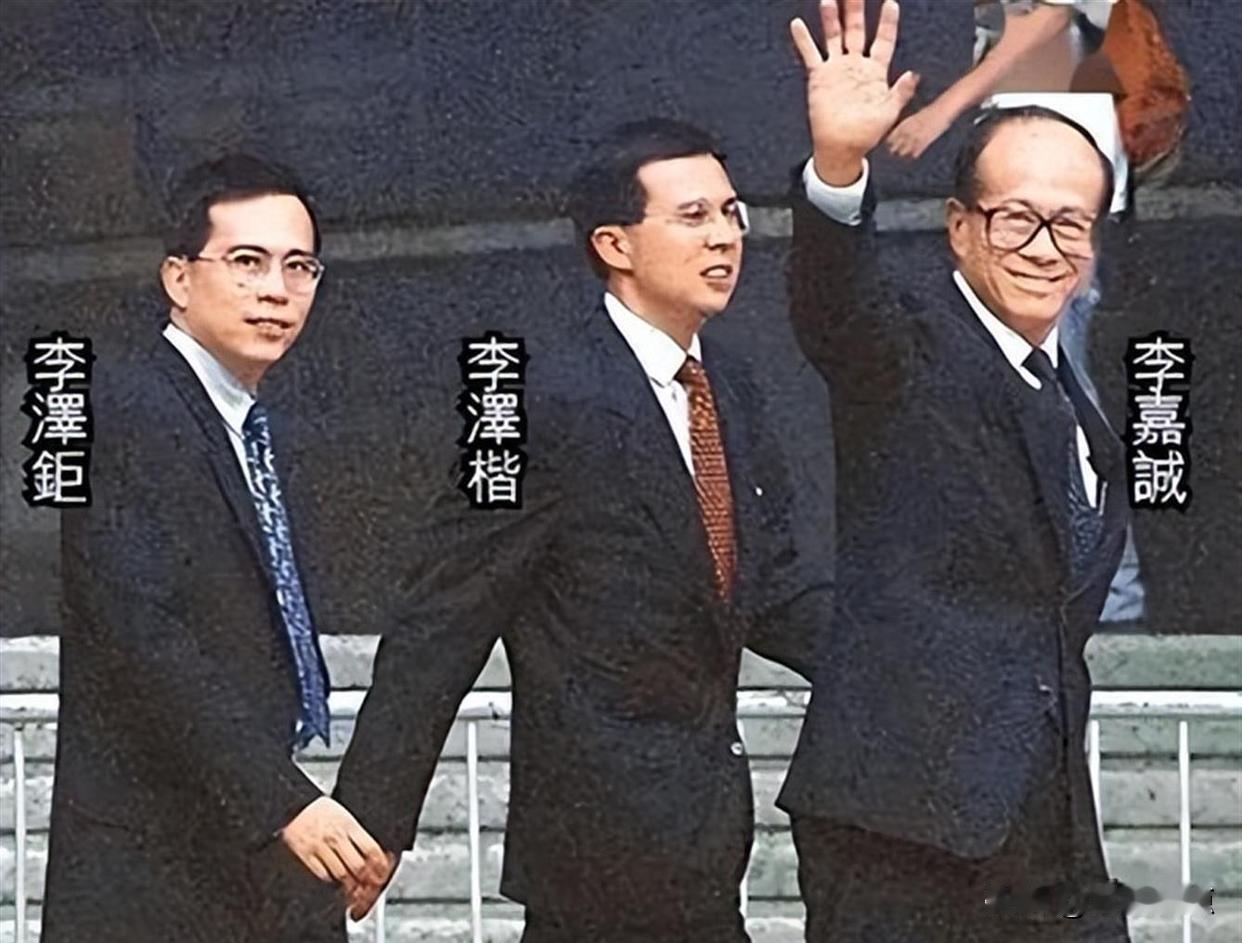
很多人提到李泽楷,先想到的还是“李嘉诚的儿子”,或者那些港媒追了十几年的感情新闻。至于他事业上做了什么,反倒没多少人认真看。这种印象跟了他很久,像一层甩不掉的影子。
他13岁就被送去美国读书。父亲在银行存了钱,据说他基本没动,零花钱靠去麦当劳打工、在高尔夫球场当球童挣。后来考进斯坦福,学的也是计算机工程,不是家族生意更常用的商科。
回港创业后,他最不喜欢别人一开口就提父亲。有报道说,秘书会提前跟媒体打招呼,采访少提李嘉诚。这种反应不难理解,他不想被当成谁的附属品,也不想每一步都被人拿父辈来对照。
九十年代初,他创办香港卫星电视,启动资金是向父亲借的。1993年默多克旗下公司收购卫视大部分股权,交易估值约9.5亿美元,他赚了数亿美元。不到30岁,“小超人”这个称号就传开了。
可少年得志也是包袱。你越成功,别人越容易说那是因为你父亲。1994年他创立盈科,1999年拿下数码港,2000年吞下香港电讯,动作很快,但外界看他时,还是绕不开李嘉诚三个字。
2018年李嘉诚退休,长和系核心实业交给长子李泽钜。李泽楷拿到的是一笔现金,没有产业,也没有现成渠道。换个普通豪门子弟,可能就躺平吃分红了,但他没有。
2013年,他花21.4亿美元收购ING港澳及泰国保险业务,创立富卫保险。李家本来深耕地产,保险算是彻底跨界。当时香港高端保险市场已被友邦、宏利这些老牌公司占着,富卫连续多年亏损,港媒还改口叫他“小超亏”。
上市也不顺。赴美上市遇冷搁浅,后来两次递交港交所材料也没成。别人越唱衰,他越没退。十二年里,他就这么一点点熬,这种耐心放在追求快的商业环境里,其实挺少见。
富卫也没去跟普通保险公司挤重疾、医疗、寿险那条路。2023年它成立FWD Private,专门做超高净值人群的跨境资产保全和家族财富传承。这类业务门槛高,要资金实力,要信用评级,还要再保体系和私人银行资源。
所以这张3.18亿美元保单,不是简单炫富。它背后有保费融资、再保分担和跨境规划,客户也不是只看名气。两年前同圈层客户还在宏利创纪录,两年后转投富卫,说明顶级富人更看重硬实力。
李嘉诚晚年风格偏稳,持续出清海外非核心资产,讲究落袋为安。李泽楷则逆势扩张,深耕东南亚、港澳保险市场,还低调加码内地。一个守,一个进,看着相反,其实都是各自处境下的选择。
争议也一直在。他不婚,外界有各种猜测,有观点认为跟婚姻财产分割有关,但这只是推测,不是他本人表态。也有人质疑天价保单只服务富人,跟普通人没关系。这些说法都能理解,他本来就是个有争议的人。
但争议私生活,不该直接否定他的商业能力。反过来,夸他商业成就,也不必把他的人生说得多圆满。承认不完美,才是比较真实的看法。
这张保单最有力的地方,不是刷新了什么纪录,而是它替李泽楷说了一句话:你们可以议论我的生活,但没法轻易否定我做的事。他真正想撕掉的,可能从来不是“李嘉诚之子”这个身份,而是“只能活在父亲影子里”那个预设。