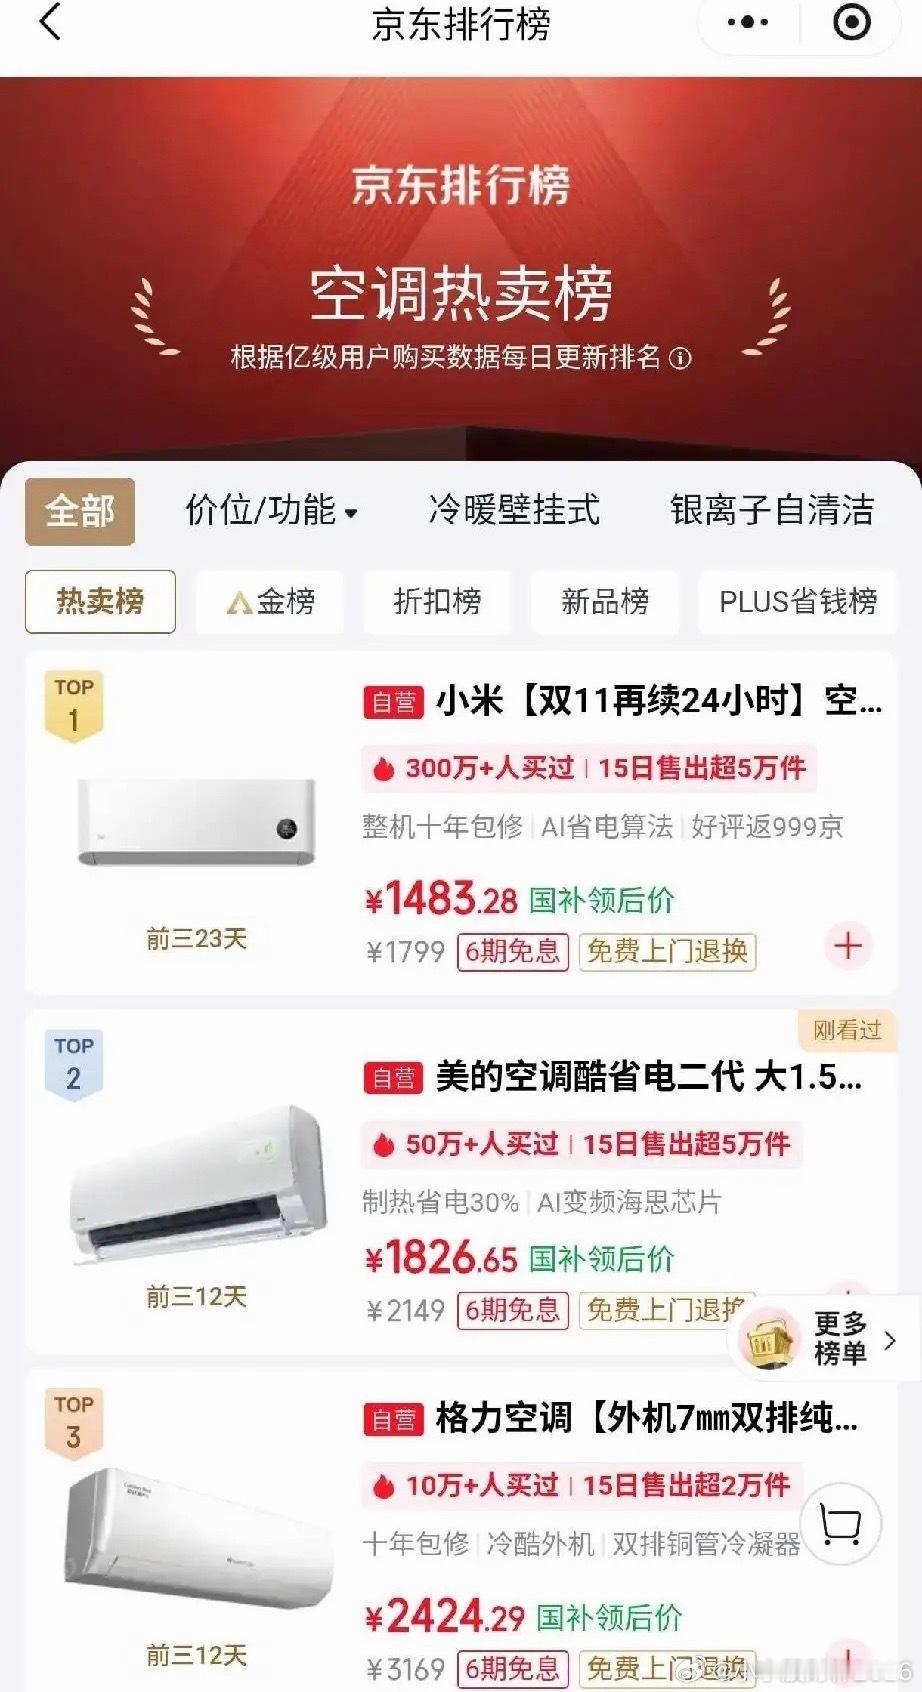
董明珠说铜价上涨挤压利润,宁愿少赚几十亿,坚持用铜管、守住产品品质,不愿换成铝管,给消费者留下长期隐患。这话听着很实在,但顺着榜单,有几个绕不开的问题:1、如果只是原材料涨价的问题,那持续的营收下滑该怎么解释?2、一边享受家电国补红利,一边营收走弱,这个矛盾又该怎么理解?3、连续三年营收下滑,而这三年恰恰就是国补落地的三年,补贴托底之下份额依旧丢失,背后的问题就不只是铜价了。4、再往前看,2027年国补退出之后,没有政策托底,格力的营收又会走向何方?5、三季度利润同比下滑44%,就算全年温和下滑20%,大家一直信仰的格力“低PE、高股息”的核心叙事,还能不能站得住?看这张京东空调热卖榜就能直观感受到:小米、美的排在前两位,走线上平价路线,销量爆发力很强;格力排在第三,定价明显更高。格力的处境,有点类似上海的光明乳业:产品品质扎实、用料厚道,但慢慢局限在自己的固有圈层里。传统经销体系,首要前提是保证线下渠道的利润空间,这就束缚了线上低价机型的放量。现在消费主力年轻人买家电优先看线上,格力自然持续丢失份额。很多持有格力的投资者,本质是冲着稳定高分红来的。一旦分红预期下调,很容易出现树倒猢狲散的局面。所以格力的投资逻辑,核心就是博弈估值+分红:只适合低位布局、高位兑现,必须紧盯每年分红方案。我预判今年年报分红大概率会下调,大概是10送10的水平。