谁都没想到,“世界工厂”这顶帽子转了一圈,终点绕回了中国,只不过方向盘给了西部。
几年前,国际大行和外媒掀起一阵“转移大潮”,说得煞有介事:以后生产链要靠孟买、河内。
彭博社倒是留了个心眼,当时预测中国西部可能才是新格局的关键。如今事实来了,冷冰冰的数字,不用吹,只需一眼对比,有没有真功夫立马见分晓。
印度这两年逐渐顶流,但数据却让人一头雾水。2025年已跌到4000万美元的净FDI,2026年勉强翻涨到138亿美元,与此同时,98亿美元的证券投资却在流出。
这里面的味道懂行的人都明白——钱是进进出出的,谁也不敢死心塌地。表面看,印度市场大不假,它的问题却根本和人头无关,症结藏在“规则”二字。
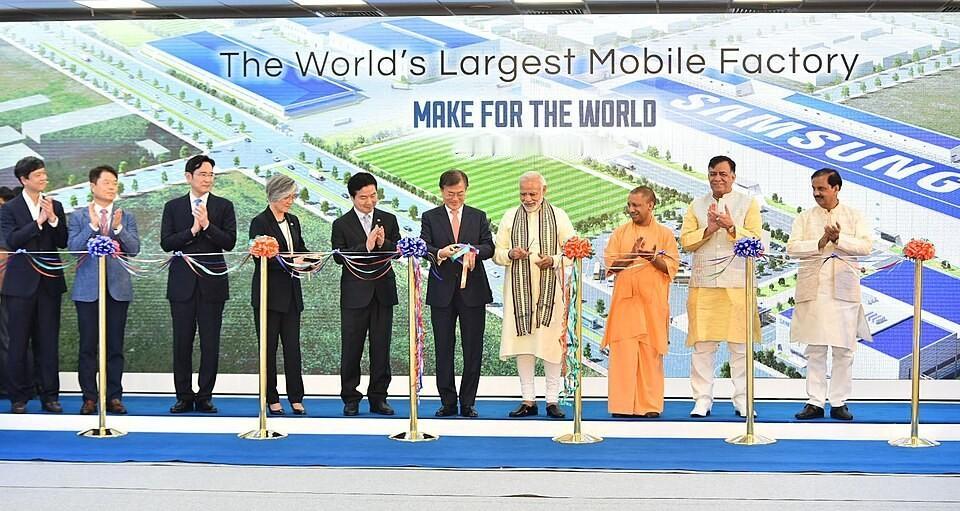
说个最夸张的例子,三星被印度政府咬住“补税+罚款”,一把砍下6亿美元,简直是上一年净利润的大半壁江山。小米更惨,钱被冻结,案子僵持三年还没见结论。
沃达丰的故事更是经典:2007年买印度业务,事发时法律明明“免税”,结果最高法判赢了、政府转头又追溯立法反杀,这波折够中大型企业喝一壶。
对制造业来说,十年的产能规划,一个政策变脸全归零。三星宁可只在印度组装,最核心的存储产线怎么都舍不得放,人家的信心,就写在这块芯片的流向里。
最要命的是,几年下来,超过两千家外企干脆关门走人。福特账面亏出20亿美元,步子迈得比谁都快。
只要法律可以随时翻旧账,“合法”两个字只剩装饰,谁还愿意押十几年的工厂投入?所有“人口红利”的光环,在资本心里,都比不过一张稳当的规则底色。
口号再多,投资要的是明天不会杀回马枪的安全感,这点,印度还得补很多课。
越南的动力其实很猛,近几年吸引外资的速度冠绝东南亚,但背后麻烦也不少。表面光鲜的注册额,2026年前十个月直接创历史高峰,548.5亿美元,看起来风头无两。
实际到账资金只有240.8亿,不到一半。这意味着,一大波协议只停在纸面上,还没落到车间流水线上。
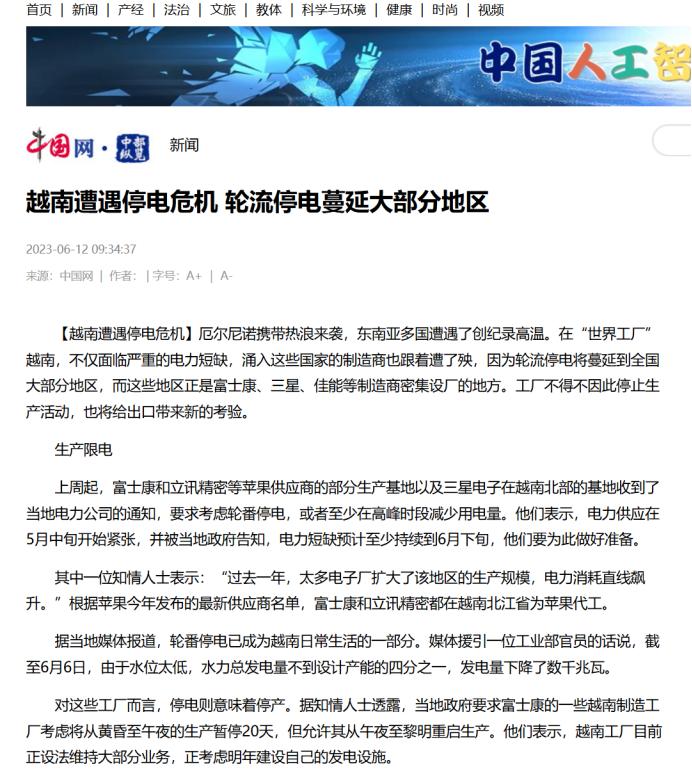
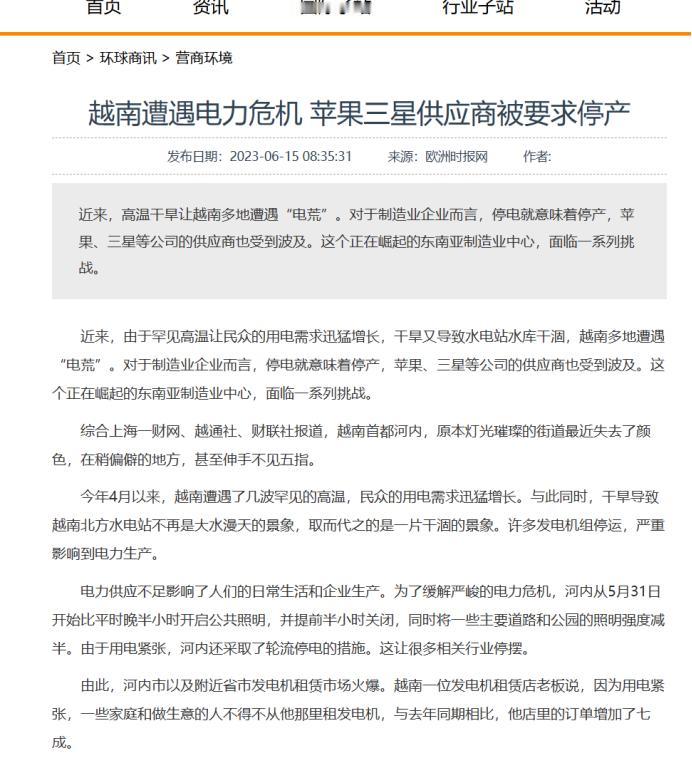
问题根本不在“人够不够用”,而是“电力够不够稳”。2023年北部大停电,厂房一条龙从富士康到三星全中招。轮停轮限成了行业常态,佳能工业园区甚至一整天没电。
组装台能停几小时,造芯片、制精密仪器一断流就是损失。越南全国七成公路仍是双车道,路网、配套更跟不上制造业链条快节奏。
地铁1号线拖了17年才通车,只能说明基础设施的“学分”还不及格。
再深挖一点,外来的投资,大多只敢玩低端组装。为什么?高端制造不只拼工人手快,更讲究材料能不能当天进厂、出货准不准时、能源供应拉不拉闸。
富士康们豪赌越南未来,更多是市场转型和成本红利的“买个机会”。真金白银的制造扩产,就怕基础设施的节奏跟不上投资热情。
人可以培养、合同可以签,电闸什么时候稳,还得让客户自己揣手心里。
外资在全球转场,可不是哪便宜去哪,一切都靠“体系”说话。西安和重庆用数据说话,交出了一份漂亮答卷。
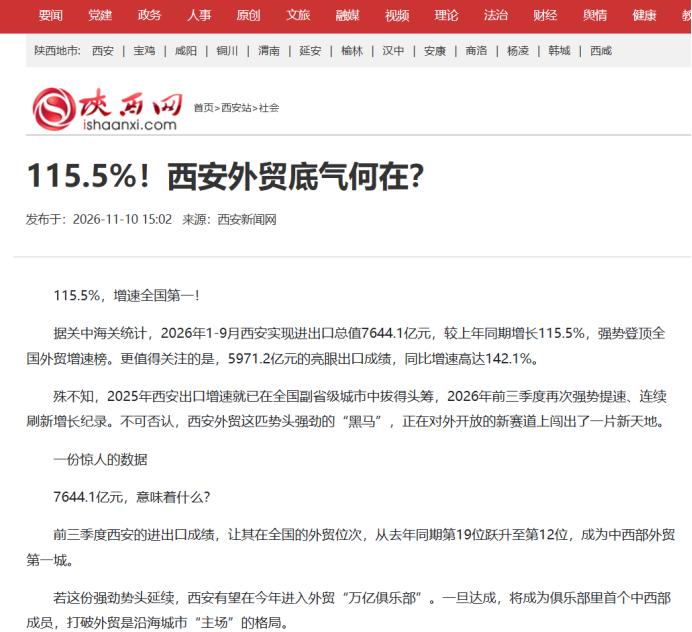
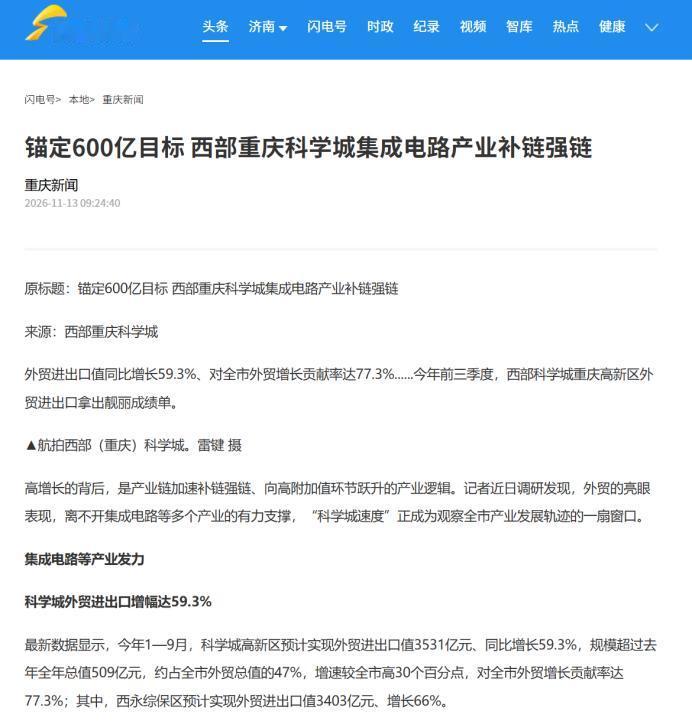
以西安为例,2026年前三季度进出口爆出7644.1亿元,外资企业贡献了近八成,增速174%。这里头的主角,不是民营厂商,而是三星、美光、意法半导体这些国际顶流。
笔记本电脑出口、存储芯片制造、碳化硅联合产业布局,这些不是喊口号喊出来的,是外资企业真实的订单轨迹。
三星手机可以去印度拼组装价,但存储核心只能认定西安,因为比价拼不过产业链的完整度。重庆笔电出口全国第一,意法半导体携手三安光电建碳化硅厂,不是偶然。
北上广曾经风头无两,现在高端环节正在快速西移。西部陆海新通道把内陆城市和欧亚港口连成一片,让重庆货物出欧洲一周搞定。这不是一般城市能吹的牛。
全球产业链迁移热闹了好些年,但答案已经很明确。所谓“中国+1”,大多只是部分低端环节外包,真正的产能转场和价值中心,还都在中国二线、三线城市不断升级。
世界工厂的核心,不在谁能短暂地抢到明星代工厂,而是谁能用几十年的修路、送电、集成式配套,铸成一个扎实牢靠的产业体系。
全世界看清楚了,“工厂”不再只是海边名片,铁轨、电网、供应商、技术人才和全球运输网络,只有一个体系全部打通,才能熬过口号的喧嚣。
哪里可靠、哪里配套齊全、哪里拉电都不掉闸,单凭这一条,“世界工厂”的基石终究还是在中国。未来的格局,大概早已在一条条订单数据里写得明明白白。