一位磷虾捕捞船长说:“我们在南极捕了这么多年的虾,其实心里都清楚,这行干到最后,拼的不是谁的船大,也不是谁的网多,而是谁能在这片浮冰海里,把成本压到最低,把人留住最久。”
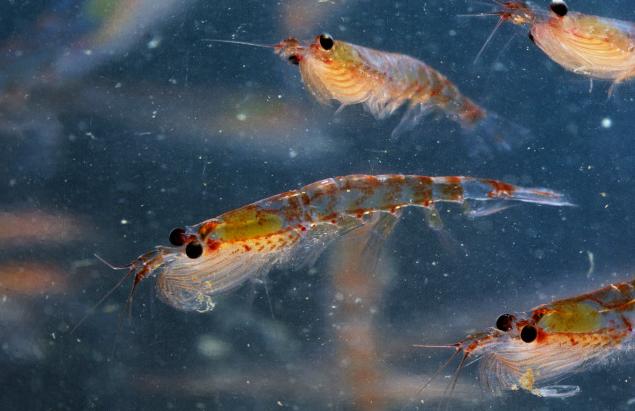
南大洋被冰雪环绕,藏着地球上规模最大的动物蛋白库,就是南极磷虾。
这种体长只有几厘米的小虾,是整个南极生态的食物底座,企鹅、海豹、须鲸都直接以它为食,一头蓝鲸进食一次就能吞下数吨磷虾。
但很少有人知道,人类最早大规模进入这片海域,目标根本不是磷虾,而是鲸鱼。
二十世纪初,南极商业捕鲸正式拉开序幕,最早是挪威、英国等国家主导,最初只在近岸捕猎座头鲸这类相对容易捕获的种类。
1925年海上浮动加工船出现后,捕鲸船队得以深入远海,蓝鲸、长须鲸等体型更大、经济价值更高的鲸类开始被大量捕杀。
此后半个多世纪里,南大洋的大型须鲸种群遭到毁灭性打击,蓝鲸数量一度只剩原来的千分之五,长须鲸也仅剩不足百分之五。
到1986年国际捕鲸委员会全面叫停商业捕鲸,延续了几十年的捕鲸产业彻底走不通,人们才真正把目光投向了此前不起眼的磷虾。
南极磷虾的商业化开发,最早是苏联在六十年代启动的,一开始只是做成蛋白块和虾粉,主要用在饲料领域。
七十年代日本跟进,之后波兰、韩国、挪威等多个国家先后入局,磷虾捕捞逐渐从试验阶段走向规模化商业运营。
发展到今天,全球南极磷虾捕捞主要集中在南大西洋的斯科舍海海域,由南极海洋生物资源养护委员会统一管理,这个机构给核心的48渔区设定了每年62万吨的捕捞触发限额,一旦总捕捞量触线,整个渔区就会提前关闭。
也就是说,整个行业的总蛋糕是固定的,根本不存在靠船大网多就能抢更多份额的可能,你船再大,到了限额也必须停手。
正是因为总量有上限,行业竞争才变成了成本和效率的比拼。目前磷虾捕捞的综合成本里,燃油占比接近四成,是最大的支出项。
南大洋远离所有大陆,船队从国内港口出发,单程就要航行半个多月,往返加上作业期间的燃油消耗,是一笔固定的巨额开支。
国际油价每波动一次,全行业的成本都会跟着明显起伏。排在第二位的是人工成本,占比约四分之一,这也是所有捕捞企业最头疼的部分。
南极海域常年有浮冰,天气变化快,风浪大,一趟作业周期短则三四个月,长则半年,船员不仅要承受高强度的工作,还要长期面对单调枯燥的海上生活,普通年轻人不愿意干,有经验的船长、技术船员更是稀缺资源。
企业想要留住人,只能不断提高薪资和福利,人力成本常年居高不下。
除了燃油和人工,加工能力直接决定了一吨磷虾能产出多少价值,本质上也是成本竞争的一部分。南极磷虾出水后,几个小时内就会发生自溶,虾肉很快变质,必须在船上立刻完成加工。
早年技术落后的时候,大部分船队只能把磷虾加工成虾粉,出品率低,售价也上不去,等于捕上来的虾大半都浪费了。
现在行业头部企业都在船上配备了完整的深加工生产线,能直接生产冷冻虾仁、磷虾油等高附加值产品,同样捕捞一吨磷虾,最终的收益能差出好几倍,相当于把单位成本大幅摊薄。
中国的南极磷虾产业起步很晚,2009年才第一次派出船队开展探捕,最初用的大多是从国外收购的二手拖网船改造而成,加工设备也相对简单,主要生产低端虾粉供应饲料市场。
最近十几年国内产业发展速度很快,陆续建成了深蓝号、福远渔9199等自主设计的专业捕捞加工船,船上集成了连续泵吸捕捞系统和自动化加工线,单日处理能力能达到上千吨。
目前中国的磷虾年捕捞量已经位居全球第二,仅次于挪威,陆上的深加工产能也在快速扩张。
但也要看到,在高端磷虾油提取技术、产品专利布局这些方面,国内企业和国际头部企业还有差距,这也是接下来成本和价值竞争的关键战场。
说到底,南极磷虾这门生意,看着是在辽阔的大洋里捞资源,其实处处都是约束。有生态保护的规则约束,有极端环境的自然约束,还有人力、技术的现实约束。
船造得再大,网撒得再宽,突破不了这些约束就没用。
真正能在这行站稳的,都是能把每一滴油的消耗、每一个船员的价值、每一斤虾的产出都算到极致的企业。就像老船长说的那样,在浮冰海里讨生活,拼的从来不是排场,是实打实的生存能力。