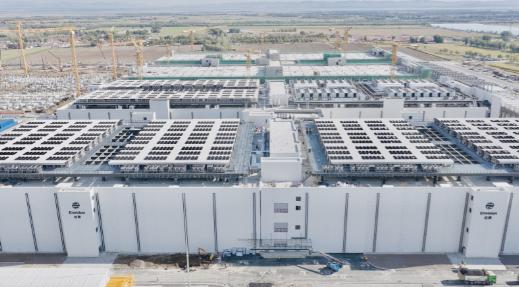
传统机房中方不建了,美国彻底慌了!当OpenAI还在为昂贵的"星际之门"计划筹钱时,中国已在内蒙古悄悄建成了规模相当的远景星河基地。美方专家算了一笔账后脊背发凉:同样的算力规模,中国成本只有他们的20%,交付周期还压到了一年以内。这种靠自建风电场实现电力"自产自销"的野路子,彻底绕开了美国最头疼的电网审批泥潭,中美AI竞赛的底层逻辑已经变了。
先把事情本身摆清。今年8月6日,远景在乌兰察布宣布星河基地投产,一座12万平方米的超级单体,差不多20个标准足球场,园区总规划容量2到3吉瓦,跟阿比林那个园区是一个量级。一期120兆瓦已经通电,从去年7月的一片空地,到今年8月机房亮灯,前后十几个月。
电价这里最实在。当地算力项目到户电价0.32到0.36元一度,蒙西电网8月公布的代理购电价是0.3234元,同期北京0.6到0.7元,长三角0.76到0.8元。一个吉瓦的集群按PUE1.2算,一年耗电105亿度,两边的电费账能差出十几亿。
但光便宜不算本事,稳才算。园区自己在周边建风场,风电装机做到负荷的1.75倍,配四小时储能,规划绿电直连比例超过八成,天机气象模型提前算风速风向,天枢把储能和算力负荷一起调,风大的时候多跑训练,风弱的时候放电顶上。叶片厂就在几公里外,装备下线直接变成电,这条链子一路连到机柜。
更硬的一手在配电房。10千伏交流进固态变压器,直接出800伏直流送进机柜,工频变压器、交流UPS、服务器电源里那道整流全砍掉,转换效率98.5%以上,供电设备占地少一半,这是全球第一套在大型AI数据中心商用的同类系统。
11月8日,SemiAnalysis发了份实地探访报告,标题就叫《我们探访了中国的星际之门》。里面"成本只有美国五分之一"这句,是这群人自己算的;报告还提到机房资源已被互联网巨头订空,远景这边订单排到三年后。
转头看阿比林。2025年1月白宫宣布5000亿美元、四年、10吉瓦,首期1000亿。真正跑起来的就这一个园区,满建1.2吉瓦、8栋楼,宣称装45万颗GB200。
兑现率这一关不好过。2025年10到12月,1、2号楼申报200兆瓦,实际接入约120兆瓦,2026年6月爬到407兆瓦。甲骨文自己的追踪表说9月交付了75%的园区容量,"1.2吉瓦年底完成"这句话还挂着,中间那800兆瓦的差额,是在排队等变压器、等发电许可、等并网。
等不起的证据一条条摆着。大型变压器订货128周,重型燃机144周;PJM的项目从申请接电到并网平均超过七年,北弗吉尼亚一个50兆瓦的申请能等到七年;劳伦斯伯克利实验室统计,到2025年底全美8200个项目在并网队列里,涉及1312吉瓦,2025年并网的项目中位等待超过五年。
政策端也在收紧。今年9月得州宣布暂停审批新的州级数据中心项目,重新评估电网承载;新墨西哥那个配套2.45吉瓦微电网的Jupiter项目,燃料方案从燃机换到燃料电池,环评还是没落地,9月24日甲骨文发了不可抗力通知,相关180亿美元银团贷款在二级市场折到0.89到0.91美元面值。
融资那头同样不轻松。11月市场传出有人一次性抛售约5亿美元的数据中心贷款,其中一笔就押在新墨西哥的星际之门项目上;软银把以OpenAI股份为抵押的保证金贷款目标从100亿砍到60亿。钱不是没有,是利息按天算,通电按年等。
这两件事最容易被说拧的地方,是把规划当成建成。星河那边2到3吉瓦是设计上限,百万卡、百万P是整座园区的天花板,眼下通的是120兆瓦;阿比林那边1.2吉瓦是满建容量,实际送进电网的四百来兆瓦。拿规划比通电,谁都能赢,账就不真了。
那句"成本只有20%",其实不是电费便宜,是账本结构不一样。美国数据中心买电,钱付给公用事业公司,排队、审批、容量电价一样不少;星河是自己造电,风电装到负荷的1.75倍,储能顶四小时,电从自家场站直连进机房。省下来的不只是每度电那几毛,是把"等并网"这段时间从账上抹掉了。PJM的容量电价从每兆瓦日28.92美元涨到329.17美元,这个涨幅比任何设备降价都狠。
这套打法能成立,有个前提不能忽略。蒙西电网长期供大于求,外送通道受限,本地电价才压得下来;2025年650号文允许新能源点对点直供数据中心,2026年688号文放开多用户,制度的缝隙才变成算力成本。换个风光一般、电价不低的地方,同样的方案账算不过来,这也是远景把戈壁当模板、而不是当普适解的原因。
回到那个被反复提的指标,从投资到产出可用算力要多久。星河把这段压到十几个月,阿比林把这段拉成好几年,差别不在谁更聪明,在电从哪来、谁来批。算力设备三年一代,这三年里谁的机架没空着,谁就拿到下一轮的定价权。美国卡在电上,中国卡在需求上,一个来得快,一个活得久。