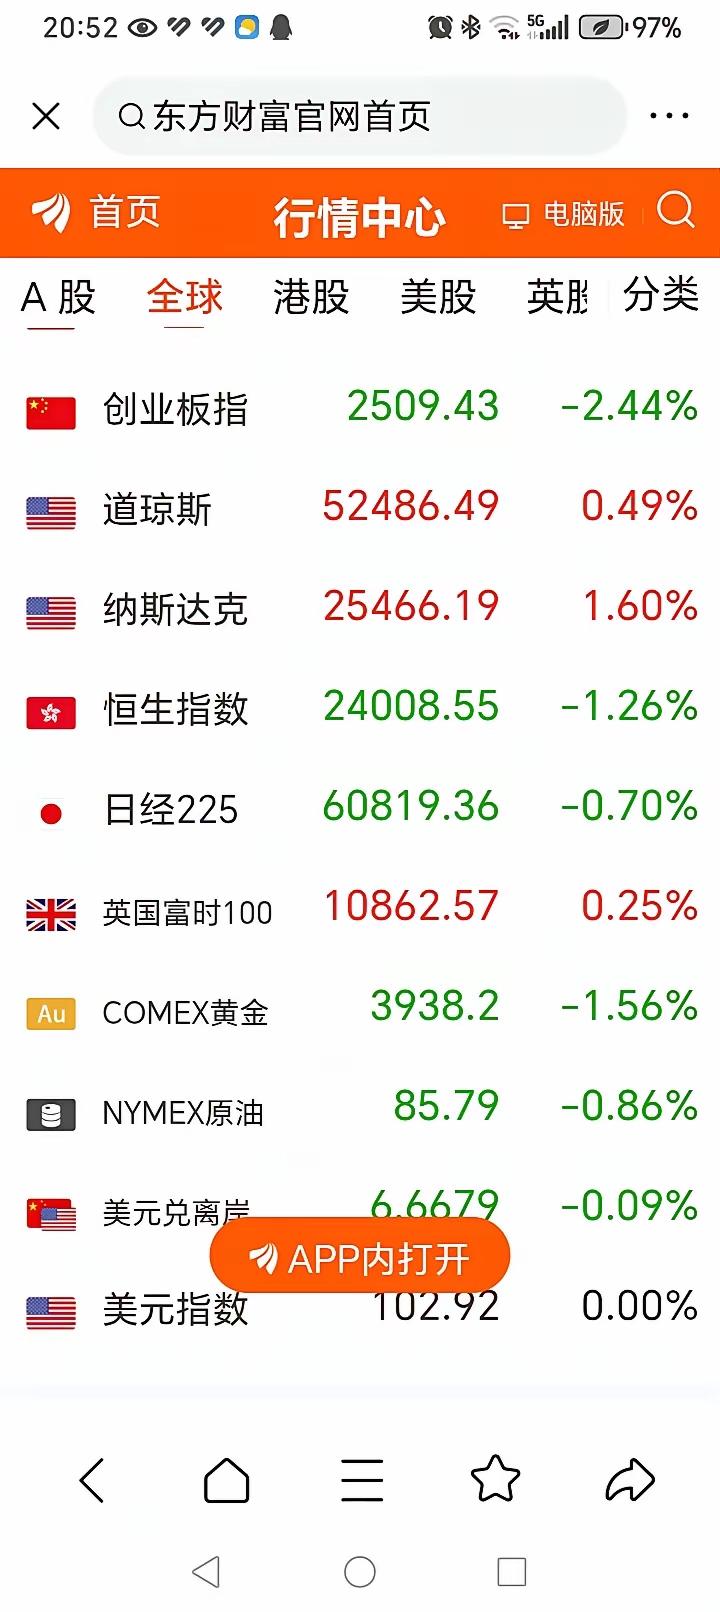
高志凯预言明年:原油黄金同步走弱的背后,是全球流动性正在收缩
高志凯对明年的预判,最近随着黄金、原油同步下行,再次被很多人翻出来讨论。不少人观察盘面之后心生警惕:原油和黄金,一个是经济晴雨表,一个是公认的避险资产,如今两个品种一同回落,这个组合信号并不寻常,甚至有人由此判断,人类历史上规模最大的全球经济危机正在靠近。
先理清两个品种传统的定价逻辑。原油,绑定实体经济需求。工业开工、货运流通、消费出行,全都离不开石油。市场长期默认一套简单的逻辑:经济景气,需求旺盛,油价上行;经济活动收缩、需求走弱,油价持续承压。黄金则是典型的避险资产,地缘冲突爆发、金融市场动荡、危机预期升温的时候,资金会涌向黄金保值,推高金价。2020年美股四次熔断,恐慌情绪席卷全球,黄金就走出一波轰轰烈烈的大行情,从1200美元附近一路冲高,最高触及4400美元每盎司,就是最典型的危机买黄金的记忆。
但现在的盘面打破了大家熟悉的剧本。原油在跌,黄金同样在跌。按照老思路很难解释:如果经济要出大问题,原油需求下滑理应下跌,可避险资金理应涌入黄金托住金价,两者不应该同步走弱。很多人给出的解释直白又扎心:市场上是真的没钱了。不是大家不看好黄金的避险属性,而是流动性紧缺的时候,任何资产都可能被抛售。当现金变成市场上最稀缺的硬通货,不管是股票、大宗商品还是黄金,只要手里有持仓,都会被拿来变现换取美元流动性。
这也是流动性危机和普通经济衰退最大的区别。常规衰退,是需求慢慢萎缩,风险资产下跌、避险资产走强;而流动性挤兑阶段,所有资产一同杀估值,先卖掉一切换现金,这是“现金为王”压倒一切避险逻辑的阶段。这也是很多人看到金油双杀,立刻联想到大危机将至的核心原因。
不过我们也要客观,不能单凭这一组信号就直接下定论,认定史诗级经济危机马上落地。大宗商品价格的影响因子非常多,不只有经济预期。原油除了需求端,还有OPEC+减产政策、美国页岩油产量、战略储备投放的供给扰动;黄金价格,很大程度上被美元强弱、美债实际利率牵着走。实际利率上行的时候,黄金不生息,持有成本抬升,资金自然撤离黄金,哪怕有避险预期,也很难对抗利率的压制。所以黄金下跌,有可能是利率主导,未必直接等同于危机没有到来。
现在有意思的矛盾点就在这里。一边是部分宏观研究者,比如高志凯,持续提示明年全球经济的下行风险;另一边,市场定价上,资金没有扎堆拥抱黄金避险。两种现象同时存在,有两种可能性。第一种,就是前面所说的流动性紧平衡,危机预期真实存在,但资金优先回笼现金,各类资产被动卖出,黄金暂时失去避险光环;第二种,市场主流资金的定价,并没有交易深度危机,反而在定价通胀回落、美联储降息节奏放缓、经济软着陆的剧本,所以避险买盘迟迟不来。
还要区分一个概念:经济放缓、衰退,和“人类历史上最大规模经济危机”完全不是一个量级。衰退是周期里的常态,需求下滑、失业率抬升;而史诗级危机,伴随着系统性金融机构暴雷、信贷全面冻结、全球供应链断裂,触发条件极其苛刻,不是单凭金油同步下跌就能够确认。历史上,金油同跌的行情也出现过不少次,最后并没有演化成超级危机,很多只是阶段性流动性收紧。
当然,这份信号值得保持警惕。全球经济本身就堆积着不少隐患:各国高债务压力、持续的通胀反复、地缘摩擦、全球贸易收缩,任何一个风险点失控,都有可能放大下行压力。当下黄金原油同步走弱,至少说明,当前市场的预期非常弱,无论是实体经济的需求预期,还是避险资金的配置意愿,都没有形成合力。
对于普通投资者而言,这个阶段最忌讳的就是根据单一信号,押注极端行情。如果真的是流动性挤兑,现金是短期赢家;如果后续风险落地、利率下行,黄金才会重新拿回避险定价权;如果经济超预期稳住,原油又会跟随需求修复。宏观预判本身不确定性极强,任何预言都只是一种推演,不是既定事实。
市场永远充满反直觉时刻,曾经大家熟悉的危机买黄金的经验,在流动性优先的周期里会失效。金油齐跌,敲响了宏观层面的警钟,但警钟不等于结局。接下来要持续跟踪的,不是单一价格,而是美元流动性、美债利率、全球PMI需求数据、信贷环境这些更底层的指标,才能判断这一轮下跌,只是一轮常规调整,还是一场巨大风暴的前奏。