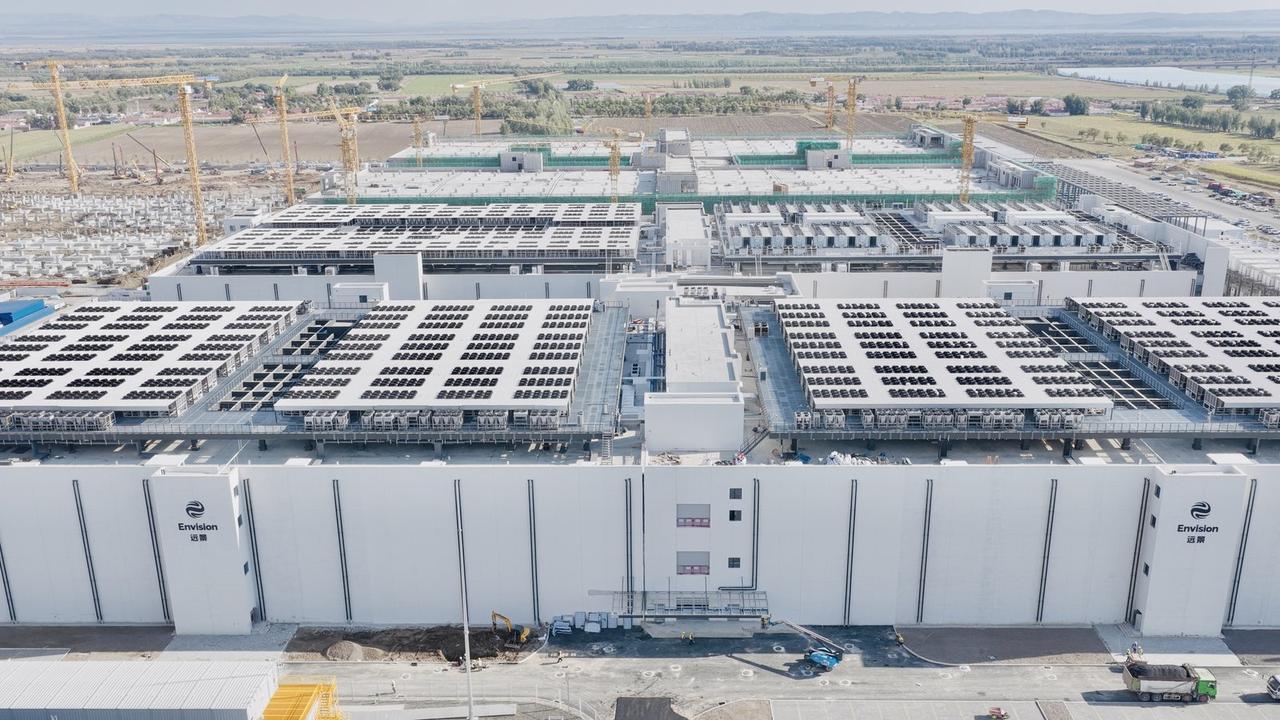
传统机房中方不建了,美国彻底慌了!当 OpenAI 还在为昂贵的 “星际之门” 计划筹钱时,中国已在内蒙古悄悄建成了规模相当的远景星河基地。美方专家算了一笔账后脊背发凉:同样的算力规模,中国成本只有他们的 20%,交付周期还压到了一年以内。这种靠自建风电场实现电力 “自产自销” 的野路子,彻底绕开了美国最头疼的电网审批泥潭,中美 AI 竞赛的底层逻辑已经变了。
大家都知道 OpenAI 的星际之门计划,当初喊出来的时候,动静闹得极大,几千亿美元的投资,目标是搭建巨型算力集群,用来支撑下一代大模型训练。可热闹宣传的背后,这个项目一直卡在筹钱、并网、环评这些现实难题里,推进速度远不如最开始预想的那样顺利。
很多人只看到它规划的算力规模,却忽略了一个最致命的短板:美国本土的电网体系,已经跟不上 AI 算力这种吞电巨兽的胃口。美国的输电线路建设、并网审批流程极其繁琐,跨州的输电项目,环评加上征地协调,拖三五年是常态,很多项目光等电网扩容,就要耗掉好几年时间。哪怕 OpenAI、甲骨文、软银手里有钱,芯片订单也排好了,没有稳定的电力送过来,再多的资金也落不到实处,这就是美国算力基建最大的泥潭。
反观远景星河基地,选址落在内蒙古乌兰察布,这里本身就是东数西算的核心节点,风光资源充足,冷源条件也好,最核心的一招,就是不走单纯依赖公共大电网的老路,直接配套自建风电场,搭配储能设施,绿电专线直供算力园区,实现电力自产自销。
这套模式不是简单装几台风机发电玩玩,而是算好了算力负荷、风电出力、储能调峰之间的匹配关系,风多的时候存电,无风的时候储能顶上,把绿电稳定供给算力机房。美方专业机构测算过,同等规模的算力,我们这边整体建设和运营成本,能压到美国同类项目的两成,交付周期压缩到一年以内,这个差距,不是靠多砸钱就能抹平的。
还有一个很现实的角度,算力的成本优势,会慢慢传导到整个产业链。同样训练一个大模型,电费、基建折旧占了大头,我们这边算力成本低,企业就敢反复调试、多次训练,不用每一次训练都心疼巨额开销。
成本降下来之后,AI 就不再是少数科技公司的奢侈品,工业、农业、医疗、教育里面大量的细分场景,都能用得起本地化算力。反过来,美国那边算力基建成本居高不下,还要持续承担电网、环评、土地带来的额外成本,最终这些成本都会转嫁到 AI 服务的价格上,它的 AI 产品想要向外扩张,价格上就天然吃亏。
也有人会提出疑问,自建风电会不会供电不稳?风电本身有间歇性,有风就有电,无风就出力下滑,这个问题业内早就考虑到了。星河基地配套了储能系统,把风能富余时段的电力存起来,平滑出力波动,保障算力机房不间断供电,再搭配少量公网作为备用,把供电稳定性拉到算力中心需要的标准。
这套模式不是孤例,是可以复制的模板。我国西北、华北大片区域,风光资源丰富,冷源条件好,适合布局大型智算中心,只要这套 “新能源 + 算力 + 储能” 的模式跑通,后续还能持续批量落地,源源不断释放算力供给。这是我们独有的资源条件、国土空间、能源规划体系叠加出来的优势,不是简单模仿就能抄走的。
美国现在的焦虑,本质上不是怕某一个算力基地,而是怕这种模式形成规模化效应。过去美国掌握芯片供给,掌握算力定价权,它可以通过芯片出口限制,卡住别人算力扩张的脖子。可现在我们走出了一条不一样的路线,一边推进国产算力芯片迭代,一边用算电融合的模式,从能源端控制算力成本,拉长算力供给的底盘。两条腿一起走,就不会把所有希望全部押在单一芯片渠道上。芯片的短板我们慢慢补,同时先把算力基建的成本、交付速度、供给规模的优势拿到手,这是非常务实的打法。
美国现在的困境,是它的制度、电网、土地结构,很难复制这套模式。它不是没有风光资源,而是想要落地一个巨型算力项目,要跨过的审批、协调、博弈环节太多,时间和金钱成本居高不下。星际之门计划宣传声势很大,融资和落地进度却一直磕磕绊绊,根源就在这里。这不是 OpenAI 一家公司能不能筹到钱的问题,是整个美国基建体系的结构性难题。
中美 AI 竞赛的底层逻辑,已经悄悄改写了。过去是芯片优先,谁拿到高端芯片,谁占优;现在变成芯片、能源、工程落地、成本控制综合比拼。
芯片是尖刀,能源底座才是后方的粮草。粮草能不能持续、便宜、稳定送上来,决定这场长跑能不能坚持下去。我们不需要盲目吹嘘,但是要看清这个变化:我们找到了一条适合自己国情、能持续放大算力供给的路线,这就是我们在 AI 下半场,手里非常重要的一张牌。