保险公司又搞事情!河北衡水,男子给母亲买了一份百万医疗险,投保时明确承诺可无条件续保至80周岁,就算生病也不会被拒保。没想到,2年后,保险工作人员私下联系老人,以常规续保的名义让其签字操作,实则悄悄更换了保单险种。新版保单不仅删掉了生病可续保的保障,还把长期续保权益改成仅保证续保5年。直到老人确诊胃癌、需要长期治疗续保时,保险公司直接到期拒保。男子发现家人被误导更换保单,多次沟通投诉均无果,目前已起诉维权,案件正式立案审理。
2019年,河北衡水景县的杨先生,为51岁的母亲王女士买了中国人寿的如E康悦A款百万医疗险。
当初选择这款产品,全家人最看重的就是续保优势,业务员明确介绍,这款保险保障稳定,一年一保。
首次审核通过后,后续不会因为投保人身体健康变化拒保,能够稳稳续保到80岁,完美规避生病无法续保的风险,能给中老年群体充足的医疗保障。
保单顺利投保后正常生效,前两年续保流程都十分顺畅。
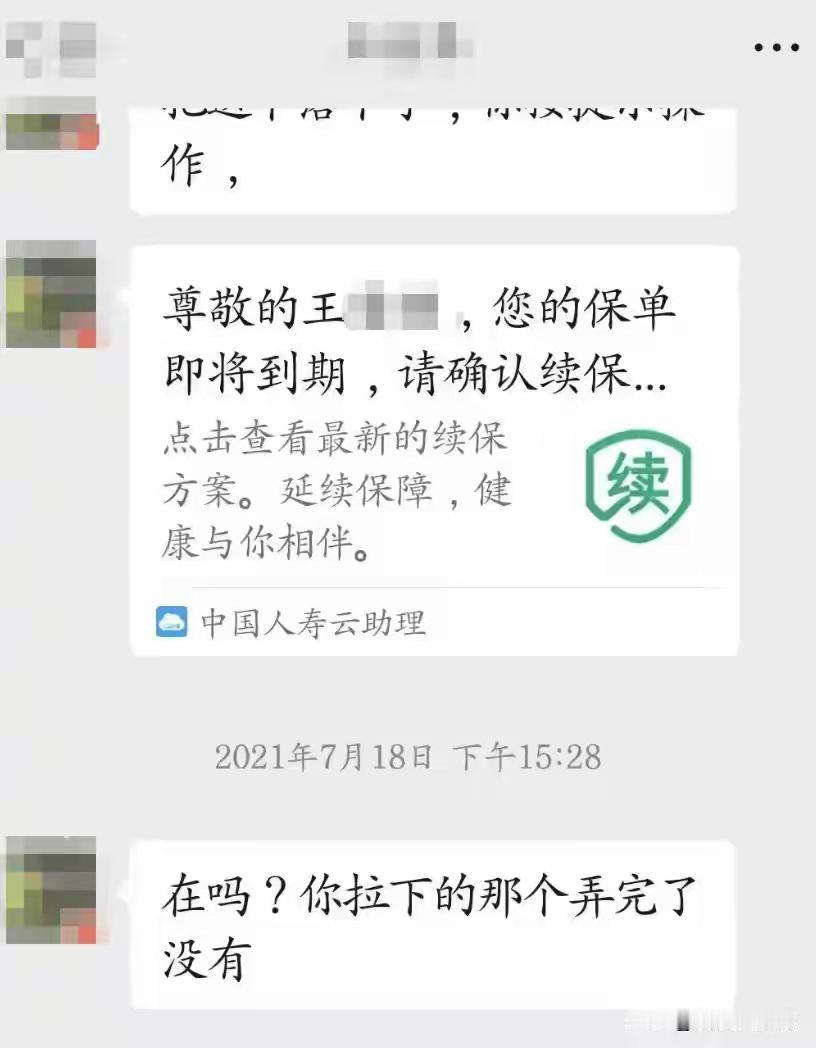
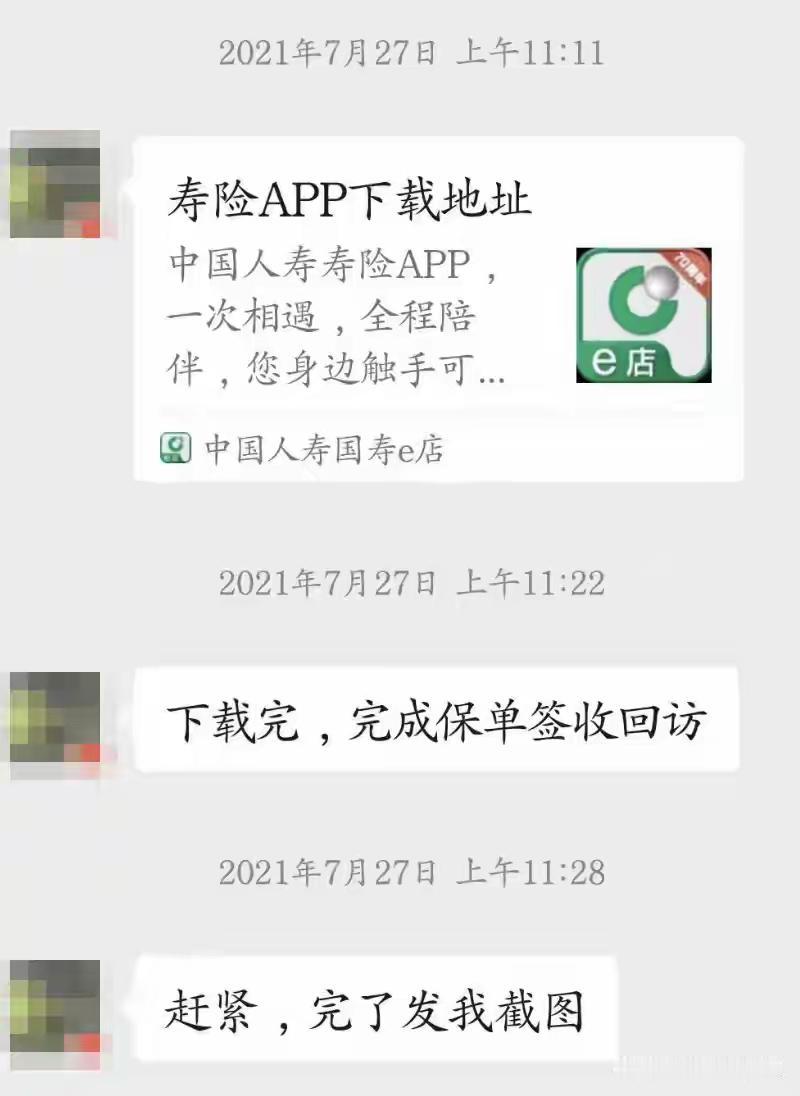
2021年,保险公司业务员主动给王女士发送线上续保链接,声称是常规续保操作,还多次催促老人尽快点击确认、完成回访核验。
年纪偏大的王女士不熟悉保险条款,完全信任工作人员,以为只是普通续保,便按照指引完成了线上操作,全程没人告知这不是续保,而是转保升级。
这件事一直被隐瞒,直到2024年保单到期,杨先生准备给母亲续费时,才被工作人员告知旧保单早已更换。
原来2021年的线上操作,直接将原本可续保至80岁的A款,换成了只保证续保5年的盛典款。
新旧两款产品看似名称相近,核心权益却天差地别,新款不仅取消了“生病不拒保”的条款,续保年限也从终身放宽直接缩减为5年。
更让一家人难以接受的是,转保后的这几年里,王女士不幸确诊胃癌,产生了一笔治疗费用,保险公司也按新规完成了理赔。
本以为理赔后可以正常续保继续承担后续治疗开销,可2026年保单到期后,保险公司直接拒保。
对方给出的理由很简单,新款保单5年保证续保期限已经到期,且投保人有患病记录,不再符合续保条件。
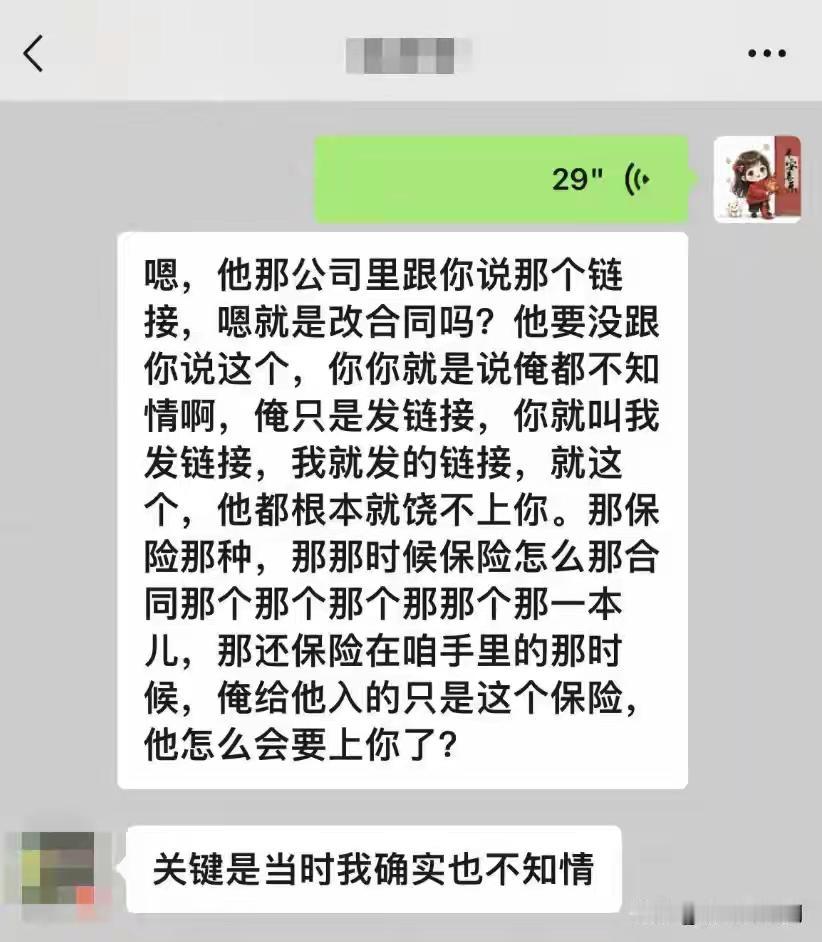
事发后,杨先生多次和保险公司协商,工作人员表示转保是客户自主线上操作,需要本人验证验证码,属于自愿行为。
同时说明旧款A款保险已经停售,无法恢复原有保单,离职业务员也无法联系核实情况,拒绝了杨先生恢复原保障、正常续保的诉求。
杨先生无奈向相关部门投诉,最终只收到保险公司的书面答复,依旧维持拒保结果。
协商和投诉均没有解决问题,杨先生不再妥协,正式向法院提起诉讼。目前石家庄铁路运输法院已经受理此案,案件正在进一步审理中。
《保险法》第17条规定,订立保险合同,采用保险人提供的格式条款的,保险人向投保人提供的投保单应当附格式条款,保险人应当向投保人说明合同的内容。
对保险合同中免除保险人责任的条款,保险人在订立合同时应当在投保单、保险单或者其他保险凭证上作出足以引起投保人注意的提示,并对该条款的内容以书面或者口头形式向投保人作出明确说明;未作提示或者明确说明的,该条款不产生效力。
业务员发链接说是续保方案,没跟王女士讲清楚点进去是转保,也没有明确告知转保之后续保规则大变,原本能续保到80岁变成只保证续保5年,属于没有尽到明确说明义务。
如果法院认定保险公司没有把转保的重大变化讲明白,那这份转保后的合同相关条款就不能生效,杨先生这边的主张就有机会得到支持。
当然最终结果要看聊天记录、回访录音这些证据能不能证明当时确实没有告知清楚。
很多业务员会用“常规续保、保单升级、福利更新”等话术误导消费者,刻意隐瞒核心条款的变更。
尤其是中老年投保人,辨别能力弱、信任工作人员,最容易在不知情的情况下丢失原有保障。
一旦发现被误导操作、权益无故缩水,一定要及时留存聊天记录、操作凭证,通过正规渠道维权,守住自己的合法保障。
来源:滨州传媒网