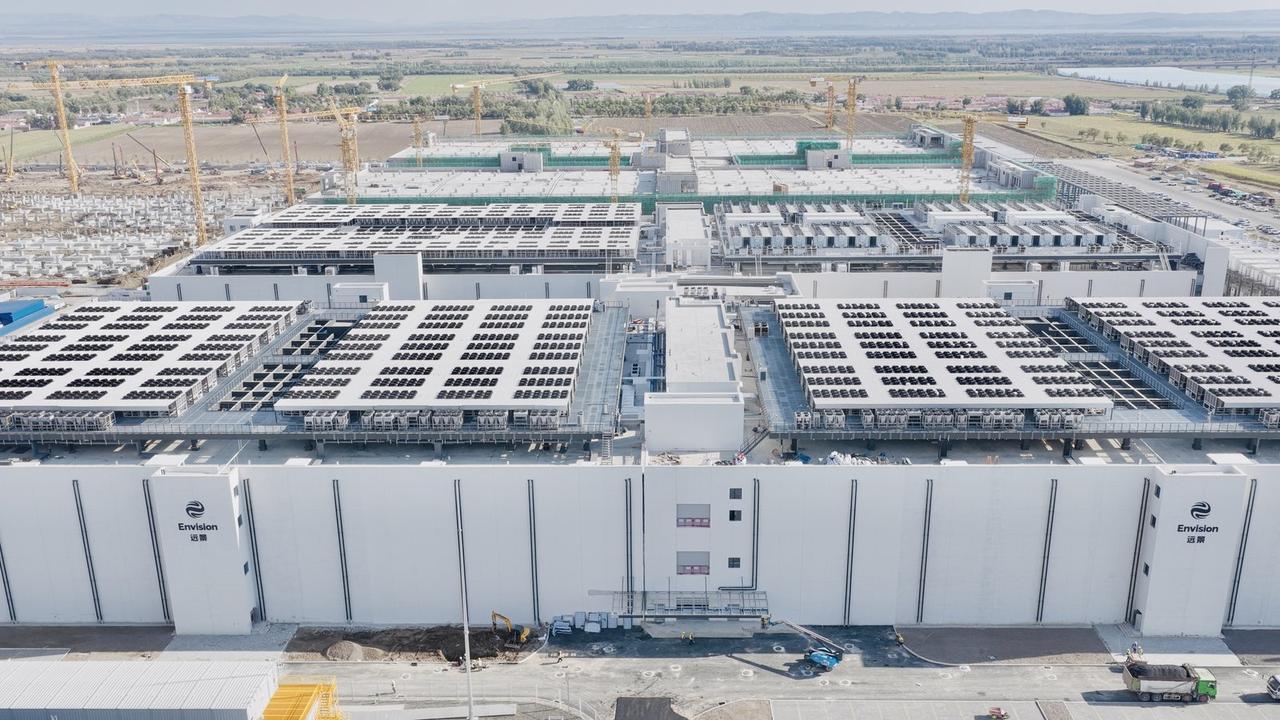
传统机房中方不建了,美国彻底坐不住了!当OpenAI还在为昂贵的“星际之门”计划筹钱时,中国已在内蒙古悄然建成了规模相当的远景星河基地。美方行业机构算了一笔账后脊背发凉:同样的算力规模,中国成本只有他们的20%,交付周期还压到了一年以内。这种靠自建风电场实现电力“自产自销”的路径,彻底绕开了美国最头疼的电网审批泥潭,中美AI竞赛的底层逻辑已经变了。
这座引发美方关注的算力基地,坐落在内蒙古乌兰察布,是国家“东数西算”工程八大算力枢纽节点上的重点项目。
今年8月,远景科技集团正式宣布基地投产,其中建成的AI算力超级单体建筑体量达12万平方米,约等于20个标准足球场,具备百万卡并行能力、百万P算力规模,是当前全球Token产出能力最强的单体AI数据中心之一。整个园区总规划容量达到2GW,全部建成后将跻身全国规模领先的AI算力园区行列。
与之对标的,是OpenAI主导的“星际之门”美国本土算力计划。
该项目2025年初正式公布,联合软银、甲骨文等多方资本,计划四年内投入5000亿美元,在美国建设总容量10GW的AI数据中心集群,首发的德州阿比林基地规划容量约820兆瓦。
从规划量级上看,远景星河基地的单园区规模,已经和美国这个标杆项目的首期基地处在同一水平线上。但两者的推进节奏,却拉开了明显差距。
按照美国行业研究机构SemiAnalysis的测算,中国同类算力项目的单兆瓦建设成本不到300万美元,仅为美国同规模项目的五分之一左右。
不止是建设成本,交付速度的差距更加直观。国内百兆瓦级的算力项目,标准交付周期已经压缩到12个月左右;而美国同类项目,仅建设环节就普遍需要3年以上,如果算上电网并网的审批流程,整体周期还要再拉长数年。
高盛此前的报告显示,美国发电及储能项目从申请并网到商业运营,等待时间的中位数长达5年,电网改造和审批流程早已成为美国AI基建的最大堵点。
成本和效率的差距,核心差在了电力供给的模式上。远景星河基地走的是“新能源+算力”的一体化路线,依托乌兰察布丰富的风能资源,配套建设自有风电场,通过专用线路直接给算力机房供电,绿电直连比例超过80%。
这种“电力自产自销”的模式,既不用依赖公共电网的扩容改造,也省去了电网输配的中间成本,还能长期锁定低廉的电价。
当地依托风光资源本就具备电价优势,绿电直供后用电成本还能再降两成,且电价可随租约锁定10年不波动,给算力运营提供了极强的成本确定性。
除了电力端的核心优势,中国算力基建的成本优势还来自全产业链的配套能力。西部算力枢纽的土地成本仅为美国核心区域的五分之一到十分之一,运维人力成本只有美国同类岗位的三分之一到四分之一。
加上国内成熟的工程建造体系,模块化建设方式大幅压缩了施工周期,从土建施工到设备进场调试,各个环节都能高效衔接。乌兰察布当地冷凉的气候,还能让数据中心大量采用自然冷却技术,进一步压低日常运营的能耗开销。
另一边的美国,AI算力扩张正被重重现实难题卡住节奏。“星际之门”计划虽然手握巨额融资,但落地推进并不顺利。除了电网审批的漫长等待,环保评估、土地规划、社区协商等环节都要消耗大量时间和成本。
美国本土电网设施老化严重,很多区域承载力不足以支撑超大规模算力中心,想要并网就要先投入巨资改造电网,最终全部折算进算力成本。有美国行业人士坦言,很多AI公司不是不想扩算力,是电的问题解决不了,有钱也没法快速落地。
这种基建效率的差异,正在悄悄改变全球AI竞赛的玩法。
过去大家讨论AI竞争,目光大多集中在芯片性能、模型算法上,但当大模型进入规模化落地阶段,算力的供给成本和交付速度,就成了决定产业发展节奏的关键变量。
更低的算力成本,意味着更多创业公司、传统行业能负担得起AI训练和推理的开销,能催生出更丰富的应用场景;更快的交付速度,意味着能跟上模型快速迭代的节奏,把技术优势更快转化为产业优势。
目前,这种“新能源+算力”的模式已经显现出可复制性。依托国内完整的新能源产业链,从风电装备制造到电站建设,再到算力中心运营,全链条都能本土化配套。
这套算电协同的路径,不仅适配国内西部的资源禀赋,也给全球其他能源丰富但算力薄弱的地区,提供了可参考的落地方案。
说到底,中美AI的比拼,早已不是单点技术的较量,而是整个产业支撑体系的对抗。
当美国还在靠巨额资本砸钱、在传统基建框架里艰难突围时,中国已经把新能源产业积累的优势,和算力基建的需求结合起来,走出了一条低成本、高效率的新路线。这套打法看似不显眼,却正在从底层重塑AI产业的成本结构和竞争格局。