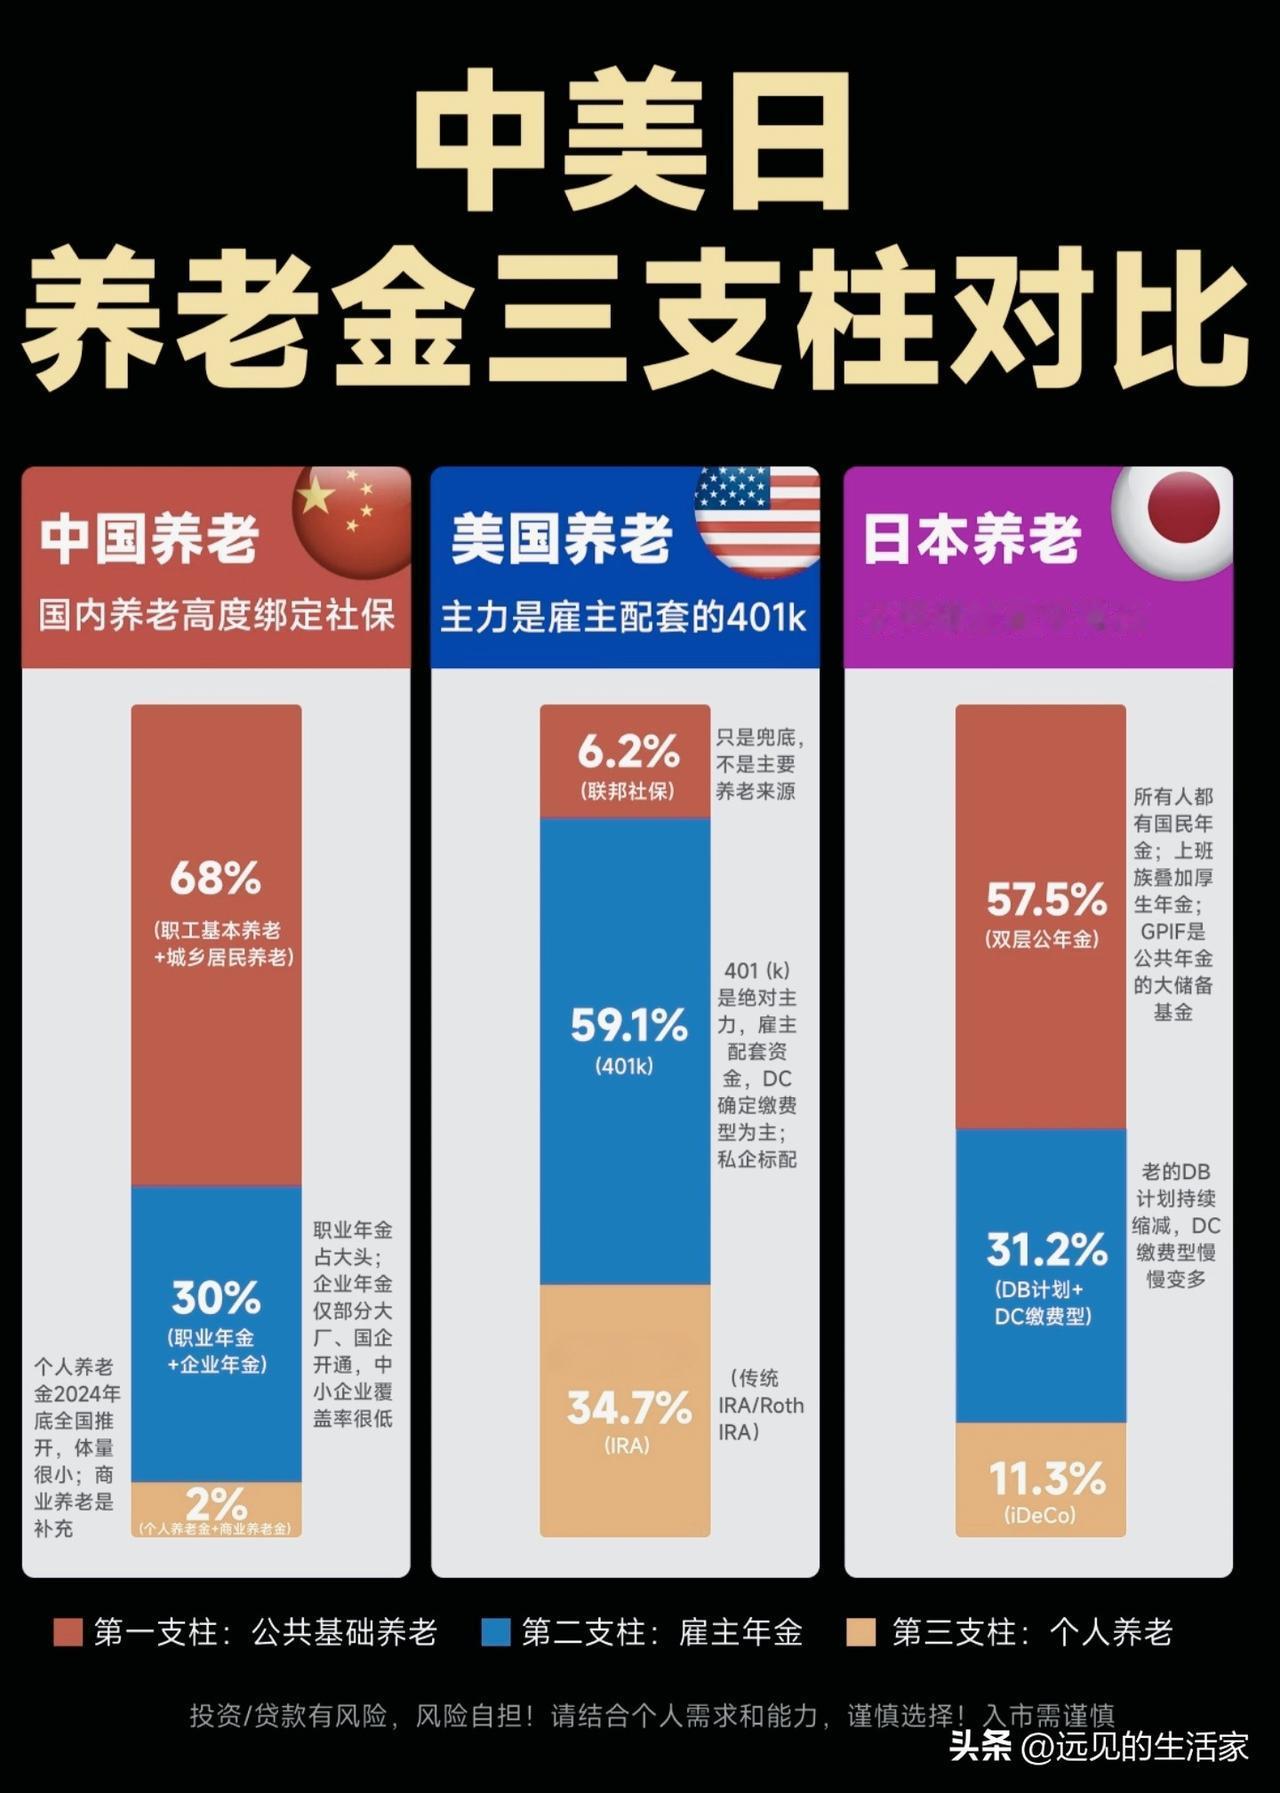
一张图看懂中美日养老金三支柱,各国养老思路完全不一样!
✨提到养老,很多国人第一反应就是社保。但对比中美日三国养老金结构,就能发现三个国家的养老底层逻辑,差别特别大。
📌🇨🇳中国:第一支柱社保是压舱石
国内养老金第一支柱占比68%,也就是大家熟悉的职工养老保险、城乡居民养老保险,是绝大多数人退休后的主要收入来源。
第二支柱是企业年金+职业年金,占30%,但职业年金基本集中在机关事业单位,企业年金大多只有国企、大型企业才有,中小企业很少开通,覆盖面有限。
第三支柱个人养老金和商业养老仅占2%,起步时间短,目前体量还很小,属于正在慢慢培育的补充渠道。
📌🇺🇸美国:雇主年金才是养老主力军
美国第一支柱联邦社保只占6.2%,定位仅仅是基础兜底,根本不足以支撑退休生活。
养老的核心是第二支柱401(k),占59.1%。员工自己交钱,雇主配套匹配资金,资金可以去投资基金股票,是美国私企非常普遍的福利。
第三支柱IRA个人养老账户占34.7%,由个人自主开户投资,很多人离职后,会把401(k)里面的钱转移到IRA账户继续管理。
📌🇯🇵日本:公共年金打底,多层次补充
日本第一支柱双层公共年金占57.5%,国民年金+厚生年金,几乎全民覆盖,是养老的基石。
第二支柱企业年金31.2%,过去流行的固定待遇DB计划不断减少,缴费自主的DC类型越来越多。
第三支柱iDeCo个人养老账户占11.3%,这笔钱要等到60岁以后才能提取。注意区分,热门的NISA免税账户可以随时取钱,不算养老金支柱。
💡我的观点:
不存在完美的养老制度,三国不同的养老金结构,都是各自人口结构、税收政策、社会发展历史长期演化出来的。
咱们国家过去长期靠社保托底,但随着老龄化加剧,单纯只依靠基础社保,很难维持退休前的生活水平。对普通人来说,尽早搭建属于自己的养老补充方案,是很现实的长远规划。
但养老规划因人而异,不要盲目照搬国外模式,要结合自身收入情况理性安排。
⚠️声明:本文基于图片信息科普,仅宏观介绍各国养老体系,不构成理财、养老规划建议,投资存在风险,请谨慎决策。
养老金 养老三支柱 社保科普 中美日对比