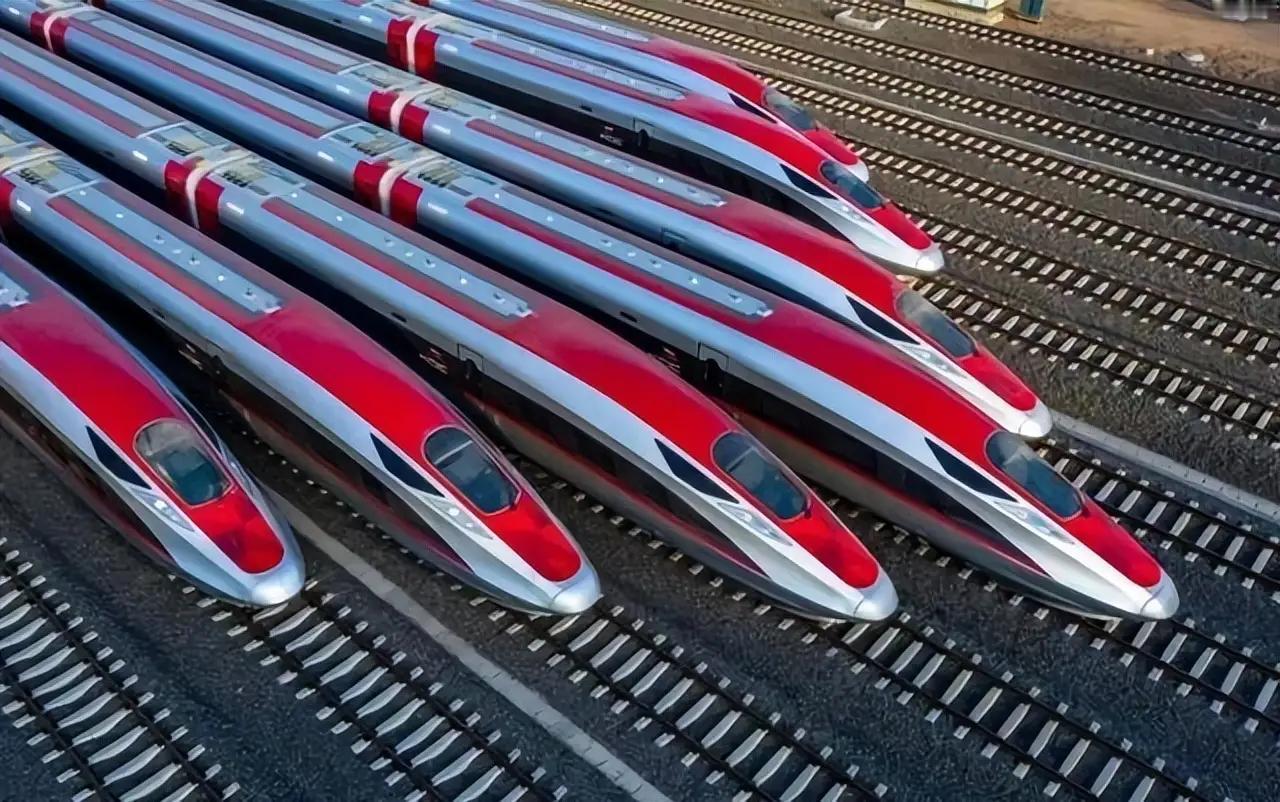
很多人问中国为什么执意要发展高铁,而不是廉价航空?因为中国在做一个赌注,赌得就是你用电,以后不要钱!并且看现在的趋势,我们已经赌赢了。
民航业的核心软肋是能源命脉受制于人,航油成本占到航司总支出的三到四成,国际油价受地缘局势影响波动剧烈,从 90 美元到 140 美元的涨跌往往只在旦夕之间。
2022 年油价冲破 130 美元 / 桶时,国内民航全行业亏损达 2160 亿元,即便廉价航空把非必要服务与行李额度压缩到极致,也逃不开燃油成本的刚性约束。
反观高铁依托完全自主的电力体系,西北光伏、内蒙古风电通过特高压网络直供东部,风光装机持续扩容,当前已突破 20 亿千瓦,光伏装机首次超越煤电,发电成本稳步下行。叠加 800 公里内门到门时效反超,高铁的长期优势早已不止于速度本身。
去机场提前两小时,落地再折腾一小时进市区,高铁这边出站打个车十几分钟就到家了,谁更方便一目了然。
更别说运力差距,一列 8 编组的复兴号能拉 576 人,波音 737-800 也就装 189 人,一趟高铁顶三趟飞机。
14 亿人的国家,靠飞机运人根本喂不饱,高铁却能自由编组、加挂车厢,高峰期 17 节长编组能拉上千人,这种大运力是航空比不了的。
在我看来,很多人算高铁的账算错了地方,总拿国铁集团负债万亿、年年亏本说事,拿春秋航空 22.73 亿的净利润对比,说高铁不如航空赚钱。
很多人总拿航司盈利对比国铁负债,就此断言高铁不如民航划算,可这笔账从根上就没算对,以盈利亮眼的春秋航空为例,它的利润完全是靠极致成本控制抠出来的。
全单一机型机队压缩航材储备与人员培训成本,座椅间距、行李额度、机上服务全部压到行业最低,客座率拉高到 90% 以上,这种近乎极限的运营模式是行业里的特殊个例,根本代表不了民航业的普遍状态,更无法复制到干线全服务航司身上。
而高铁的价值,从来不是一张国铁集团的财务报表能装下的,它算的是整条产业链和国民经济的大账。一列 8 编组复兴号有 4 万多个零部件,关键部件国产化率达到 100%,辐射带动 600 余家一级配套企业、1500 余家二级供应商,能撬动 5 倍的产业拉动效应。
从高端钢轨钢材、精密制动轴承到牵引电控系统、新型复合材料,整条产业链牢牢攥在自己手里,这是靠采购进口客机永远换不来的,买飞机只能买到成品,核心技术与供应链自主权始终握在别人手中。
截至 2025 年底,中国高铁运营里程突破 5 万公里,占全球总量七成以上,覆盖全国 97% 的大城市。
这张网既运人也拉货,高铁冷链专列让中西部生鲜特产当日直达沿海餐桌;贵广、沪昆等线路开通后,贵州、广西等地文旅产业彻底爆发,荔波小七孔游客量暴涨 338%,沿线民宿、餐饮、特色农业全面起势。
这些沿线经济增长、产业落地、城乡流通带来的收益,没有一笔计入国铁的营收,却都是整个社会实打实的发展红利。
更长远的棋局还在后面,扎青特高压直流工程输电价格每千瓦时才 4.12 分,线损率只有 2.69%,西部的绿电能低成本送到东部。
现在内蒙古光伏电价跌到两毛多一度,青海风电两毛出头,而且这个数字还在往下走,2025 年 7 月,中国聚变能源有限公司在上海成立,注册资本 150 亿,中核集团牵头。
在我看来,这就是在给下一轮下注,聚变一旦商用,电的成本还得再降一个大台阶,高铁的运营优势只会越来越大。
说到底,中国押的从来不是 “高铁一定比飞机好”,押的是把交通命脉的燃料成本锚定在自家土地上。
石油的定价权在别人手里,电的定价权却随着每一块光伏板、每一台风机下线,一寸一寸往自己这边挪。
赌赢了是什么意思?从来不是电价真的一分钱不要,是以后不管国际油价怎么波动、海上风浪有多大,中国人出门这件事,不用看别人的脸色定价,不用被别人卡着脖子过日子。这,才是这场赌局最值钱的赢面。