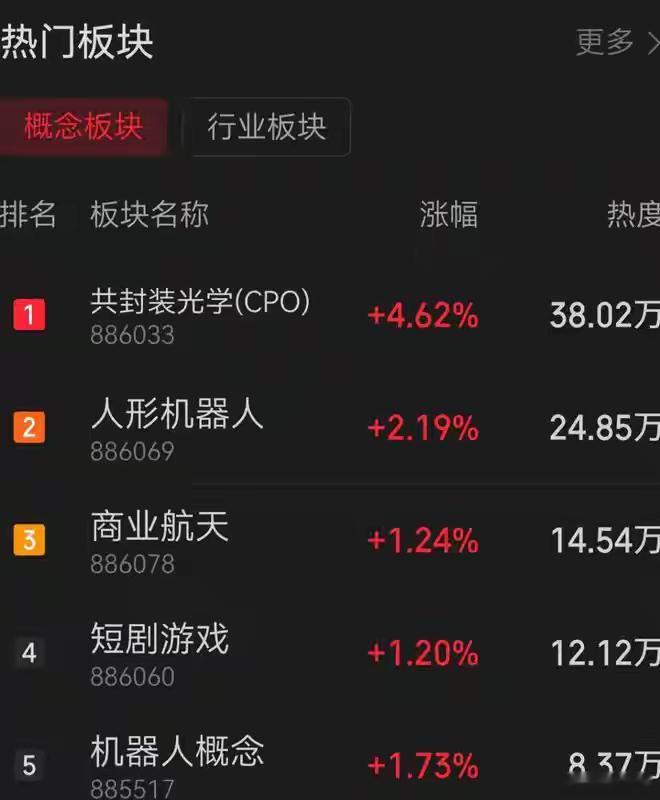
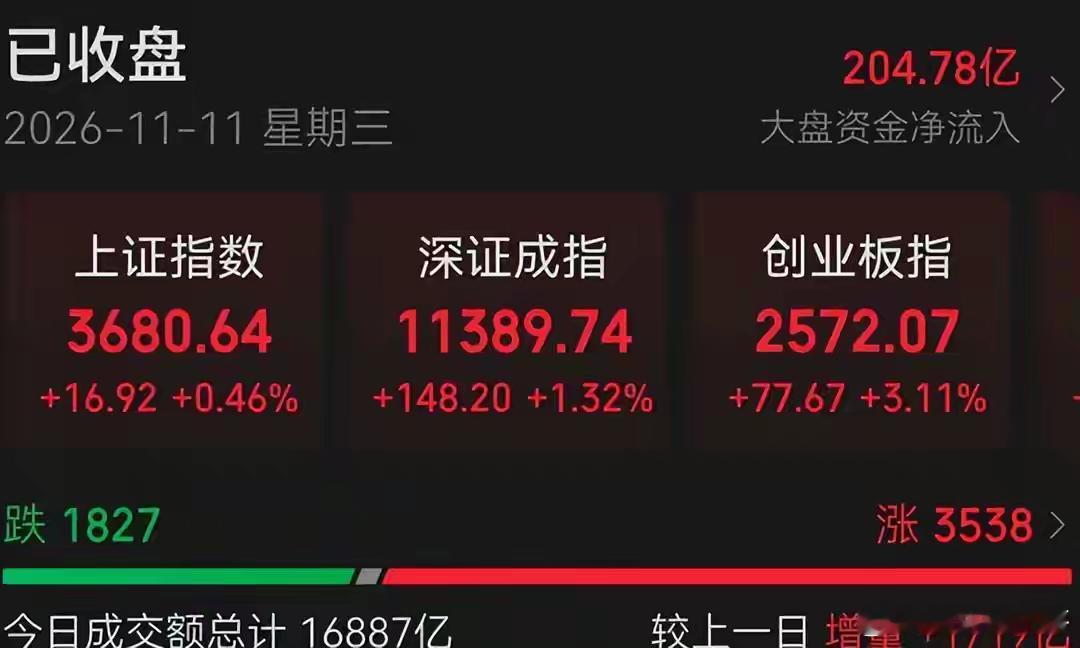
AI算力硬件链成为绝对主线,成长风格全面压制消费11月11日,A股三大指数集体走强,市场呈现明显的"放量上攻、主线聚焦"格局。上证指数涨0.46%,深证成指涨1.32%,创业板指大涨3.11%,科创50涨2.8%,北证50涨2.3%。全市场成交额达1.69万亿元,较上一交易日显著放量超1700亿元。值得注意的是,虽然涨幅较前一日有所收窄,但指数分化进一步加剧——创业板与科创板的涨幅远超主板,说明增量资金几乎全部涌向科技成长方向,而消费、周期权重则持续失血。AI算力硬件链是今日唯一的核心叙事。元件、CPO、光纤、PCB、半导体板块集体领涨,主力资金净流入排名前三的芯片概念、数据中心、共封装光学分别获超300亿、230亿、230亿资金加持,三条线合计近800亿的净流入规模堪称年内罕见。这种"硬件全家桶"式的资金共振并非偶然:从消息面看,英伟达在CoRL大会发布新一代机器人基础模型GR00T 2,Google DeepMind同步推出VLA模型Gemini Robotics 2.5,物理AI从虚拟仿真走向真实产线的产业叙事正在加速兑现;伯恩斯坦最新研报则指出,英伟达下一代Rubin Ultra平台加速采用CPO技术,到2028年相关光通信市场规模可能达到468亿美元,较2027年增长约91%。算力基础设施的代际升级——从铜缆到光互连、从训练到推理再到具身智能——正在重塑整条硬件链条的估值逻辑。半导体板块的走强有扎实的产业数据支撑。全球半导体月度销售额同比增长146.8%,北美四大云厂商资本支出同比增长108%,国内三大互联网厂商资本开支同比增长102%、环比增长92%。半导体设备销售额维持23%以上增速,硅片出货量环比增长9.1%。这些数据共同指向一个结论:AI驱动的算力基建投入仍处于加速期,而非减速期。存储价格方面,DRAM环比小幅上涨,NAND微跌,结构分化但整体稳定,为上游设备和材料环节提供了较为确定的需求底部。消费板块的持续低迷与科技硬件的强势形成鲜明对比。白酒、乳业、猪肉、免税店全天走弱,机场航运亦跌幅居前。这背后既是资金"跷跷板"效应的体现——当市场风险偏好快速提升、增量资金集中涌入科技成长时,防御性消费标的天然面临资金流出压力;也反映出当前宏观消费数据偏弱、市场对内需修复节奏仍存疑虑。白酒板块已连续多日承压,在缺乏催化剂的背景下,短期难以获得增量资金的关注。从盘面结构看,有两个信号值得注意。其一,全市场超3500只个股上涨,但相比前一日超4200只的广度有所收窄,说明今日上涨更集中于科技主线,非主线板块的贡献度在下降,市场赚钱效应的"含金量"实际上在提升——资金不再普涨式撒网,而是高度聚焦。其二,涨停天梯榜中4连板个股仅剩两只,2连板数量较多但缺少5板以上的高度标的,暗示短线情绪虽有热度但接力高度有限,追涨风险在累积。展望后市,AI算力硬件链仍是当前确定性最高的方向,但需要区分"产业逻辑驱动"与"情绪博弈驱动"。CPO、PCB、半导体设备等环节有订单和资本开支数据支撑,属于前者;而部分纯题材炒作个股则属于后者,一旦板块热度回落,分化将非常剧烈。后续关键跟踪指标包括:北美云厂商下季度资本开支指引、CPO产品实际出货节奏、国内AI算力招标规模。若这些产业数据持续超预期,科技成长风格的占优格局短期难以逆转;反之,若主线出现阶段性拥挤信号,资金可能向低位消费、医药等方向做短期轮动,但中期来看,AI硬件仍是本轮行情最清晰的主线。今日看盘财经