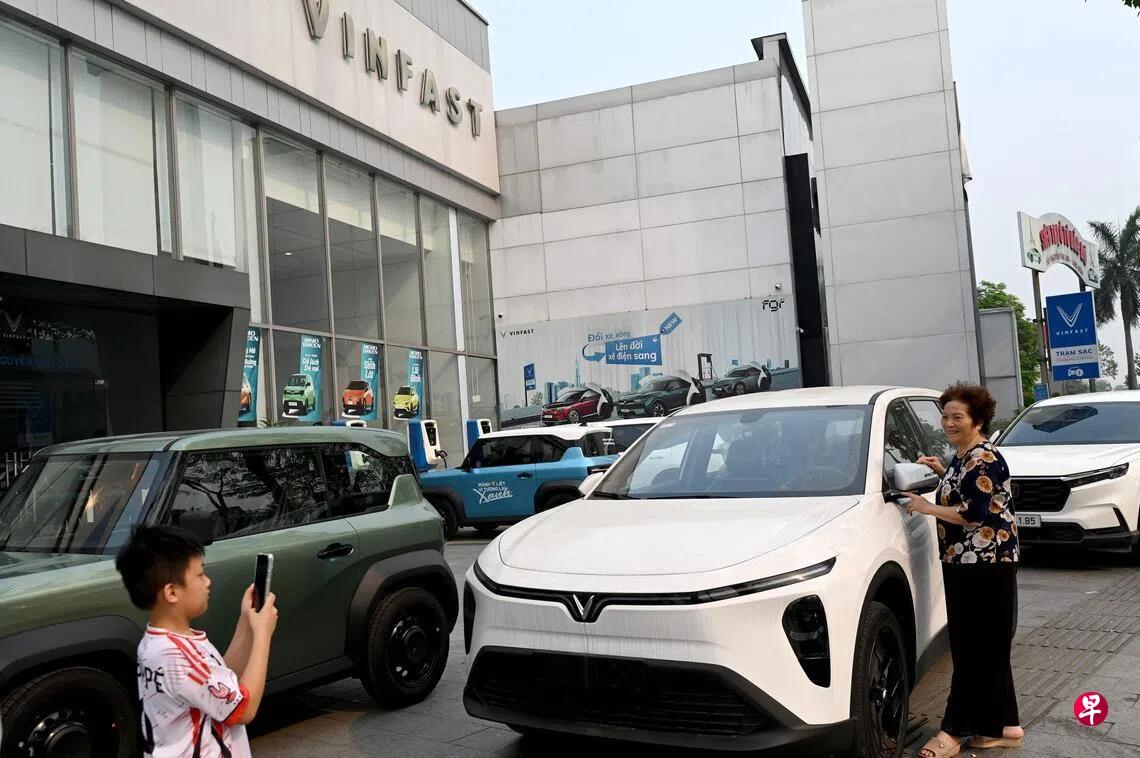
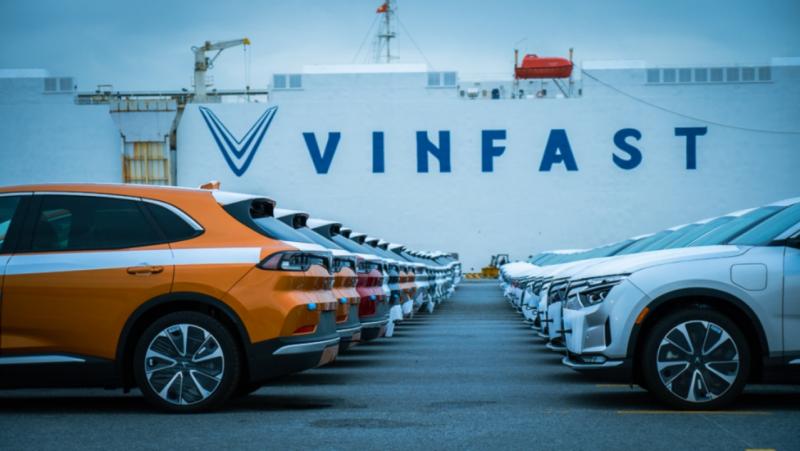
去越南旅游你会发现一个怪现象,满街摩托车和日韩车,中国车很少见。可越南卖得最火的电动车,拆开一看,核心部件大多来自中国。
这个现象挺有意思,在我看来这根本不是中国车进不去越南,而是我们换了一种打法:车标挂别人的,技术和供应链藏在里面闷声赚钱。
先说说这个越南销冠 VinFast,说出来可能有人不信,2026 年前 9 个月它在越南卖了 17.7 万多台车,市场份额直接干到 36%,比丰田、现代、三菱、福特、起亚五家日韩车企加起来还多。
连续 25 个月稳坐销量第一,纯电市场更夸张,上半年 11.6 万辆的盘子里,它一家就占了 11.59 万辆,几乎等于垄断。当地媒体把它吹成民族工业旗帜,西方媒体还给它贴了个 “越南特斯拉” 的标签,这面 “民族旗帜” 的技术底色,其实大半是中国供应链撑起来的。
被称作 “越南特斯拉” 的本土销冠 VinFast,看似是越南民族工业的旗帜,实则核心高度依赖中国供应链:入门车型的中国零部件占比高达 97%,中高端车型也超过七成。
从宁德时代、国轩高科的动力电池,到电机电控、热管理部件、毫米波雷达、智能座舱硬件,电动车最核心的三电与智能化系统基本都由中国企业供应,多家厂商还与 VinFast 在越南合资建厂,核心技术标准完全由中方主导。
越南本土企业大多只能承接座椅、内饰、车身冲压这类低附加值环节,动力电池这种核心领域几乎一片空白。
VinFast 从三星三元锂转向磷酸铁锂路线,本质就是供应链重心向中国倾斜,但中国整车在越南市场表现惨淡,2026 年前 9 个月 14 个品牌仅售 1.5 万余辆,市占不足 5%。
困住中国车的从来不是关税,而是本土车企的生态闭环、早年留下的质量刻板印象,以及整车进口后价格优势彻底消失的现实。
真正卡住中国车的是三道墙。
第一道墙是 VinFast 构建的生态闭环,它不只是卖车,还通过关联公司运营着越南绝大多数的充电端口,全国超过 15 万个充电口,而且充电桩跟其他品牌不兼容。
它还把车投进出租车和网约车,卖车、出行、渠道、售后绑成一个闭环,外来品牌拿单一车型进场,等于只卖了半件商品,消费者买完车充电都不方便,自然会犹豫。
第二道墙是刻板印象,2009 年前后中国车曾经进过越南,后来因为质量和口碑问题撤了,人走了,“中国车便宜但质量差” 的印象留下了。产品迭代容易,消费者脑子里的印象换代可就难了。
第三道墙是价格优势消失,中国车本来靠性价比打天下,可整车进口到越南,运费、关税、渠道成本一加,性价比直接砍半。
比如比亚迪 Atto 3 起售价 7.66 亿越南盾,VinFast VF6 标价 7.65 亿盾,还比它便宜一点,而且人家是本地产的,同价位一个进口一个本地造,消费者用脚投票的结果很明显。
但在我看来,这绝不代表中国车企输了,恰恰相反,我觉得这是中国新能源车出海的第三条路,而且可能是走得最远的一条路。
中国新能源车出海历来有三条路径,第一条是卖产品,整车直接出口;第二条是卖产能,去海外建厂本地生产;第三条就是 VinFast 这种模式 —— 整车挂别国的牌子,核心零部件和技术标准全来自中国产业链。
这条路的妙处在哪?越南得到了一个国民品牌、一套电动车工业体系和大量就业,还能打着 “越南制造” 的旗号享受各种贸易优惠出口欧洲。
中国供应链呢?绕开了部分贸易壁垒,把零部件、技术标准甚至制造工艺嵌进了另一个国家的主力车型里。账面上写的是越南制造,技术血缘里全是中国基因。
而且大家别忘了,中国车企也没闲着,正在加速落子越南。奇瑞在兴安省建了年产能 12 万辆的全工艺工厂,吉利跟 Tasco 合资在太平省建 7.5 万辆的 CKD 工厂,比亚迪也在顺化落地了电池工厂,上汽 MG 也在推进组装厂计划。这些都是 2026 年才起步的布局,短期内看不到销量爆发,但根已经扎下去了。
吉利 2017 年入股马来西亚宝腾,导入技术和车型,2025 年宝腾卖了 15.8 万辆,做到当地第二,市场份额 19.4%。两件事一个道理:海外市场不比谁的参数表好看,比谁肯把根扎深。
所以在我看来,2026 年对中国车来说,越南不是收获之年,是落子之年。真正的决战要等到 2030 年前后。
现在要做的就是把建厂、合资、渠道、售后这些慢变量先摆上棋盘,销量是后面水到渠成的事。
商业世界的规律从来不是谁跑得快,是谁愿意在最难的地方慢慢熬。越南街头少见中国车标,不代表中国供应链没进去。
它只是换了一种方式,藏在了别人的车标后面,闷声赚钱,悄悄输出标准,这才是更高明的出海 —— 不一定非要让全世界都看到你的 logo,但要让全世界的产业都离不开你的供应链。