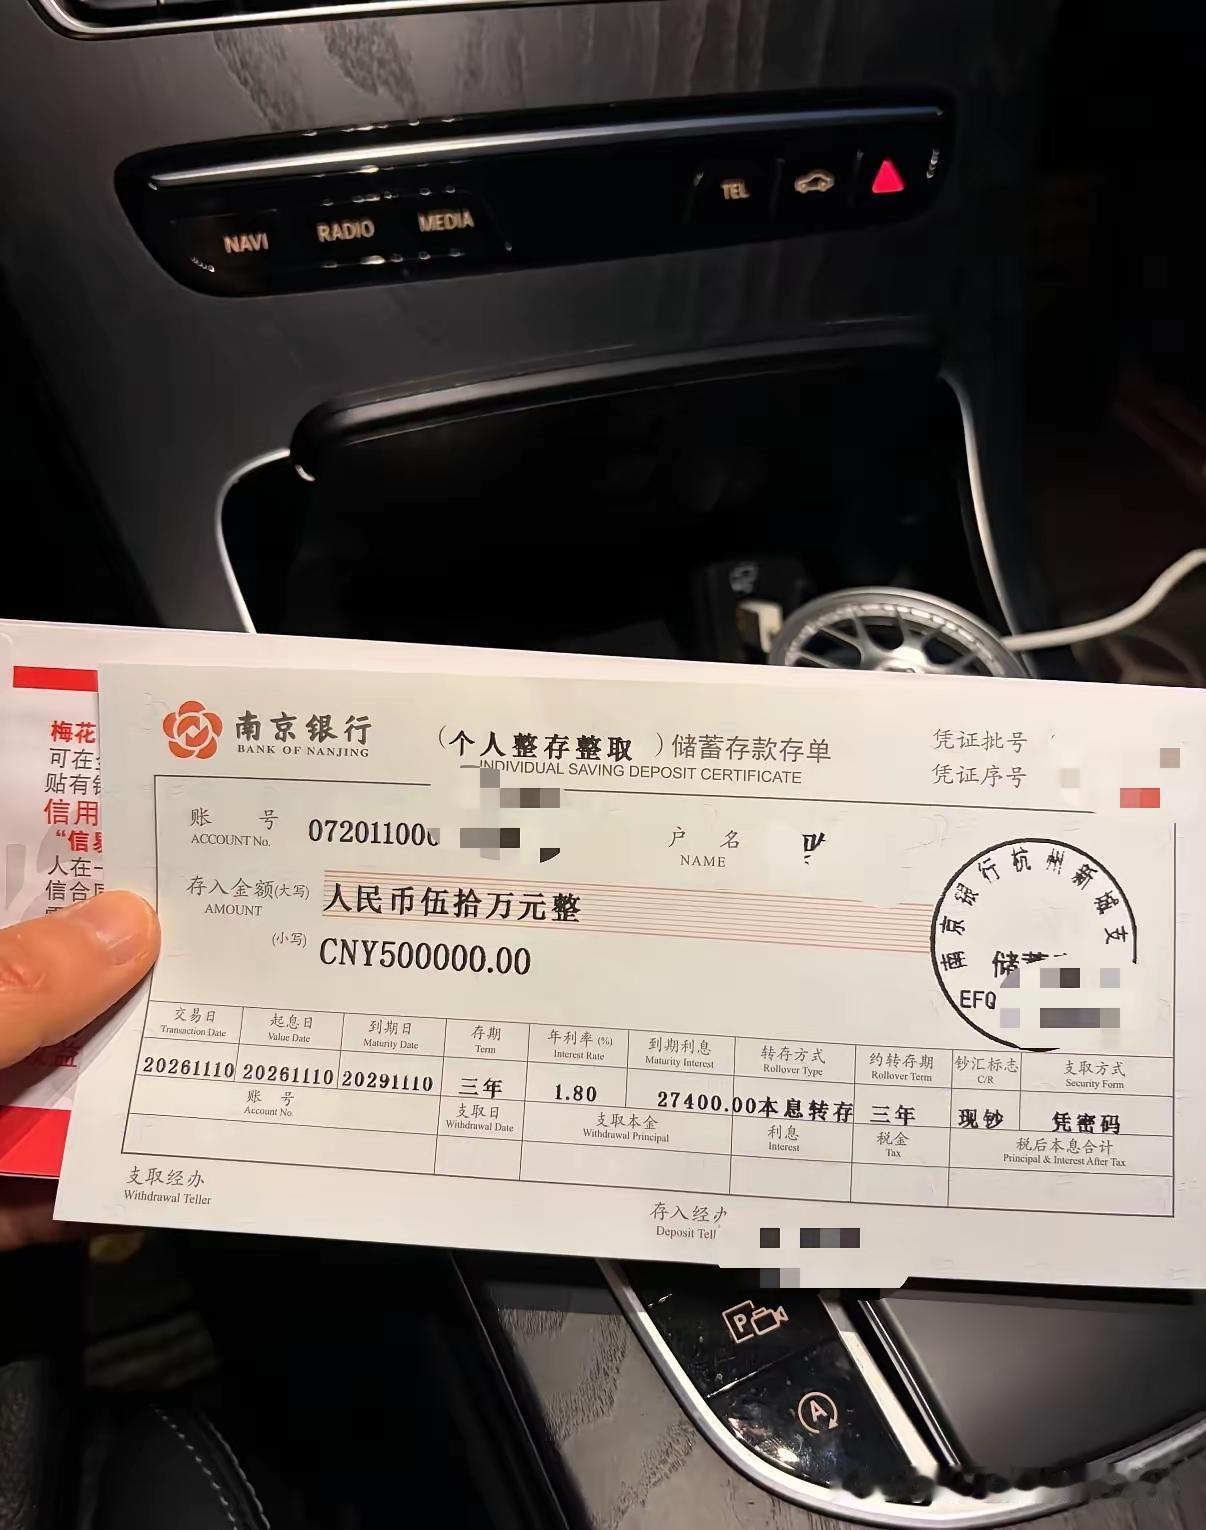
江苏南京一网友晒出了他昨天办理的一张存单,金额为50万元,3年期,利率为1.80%,每年能够拿到9000元利息,3年下来能够拿到27000元利息收入,在这个利率下行的周期内,也算是不错的保障,你觉得这个利息收咋样?如果你有50万,你会选择怎么增值呢?
有人认为一年期利率1.7%和二年期按月付息1.7%。二年期显然更吸引人。分别为二个银行的。
众邦银行1.9,大额的2.0。
豆包建议:50万存这个3年1.8%的存单挺稳的,刚好在存款保险保障范围~不过众邦有1.9%,3年总利息能到28500呢,闲置资金追求安全就挺合适,短期要用钱就不太划算啦~
网友建议:不要只看利率,要看实际利率。
当年利率高是吧,看图,但通胀更高!物价飞涨,购买力缩水,实际利率为负。
现在利率是低,但别忘了通胀率更低,物价不涨,实际利率为正,尽管正得不多。
国家本应进一步下调利率,三年期应该1%以下,但由于国外利率高,中美利差太大,所以没有下调空间。实际利率为正就是这么来的。
物价一直在涨,以前去饭馆吃饭100-200够了,现在没有300元拿不下来,快餐汉堡都越做越小,衣服以前都是羊毛羊绒的,现在都是塑料的,外资银行都进来抢存款了,用2%的利息来中国抢存款,换成美元什么都不干存国外吃利息。
说实话,现在存款利息实在太低了
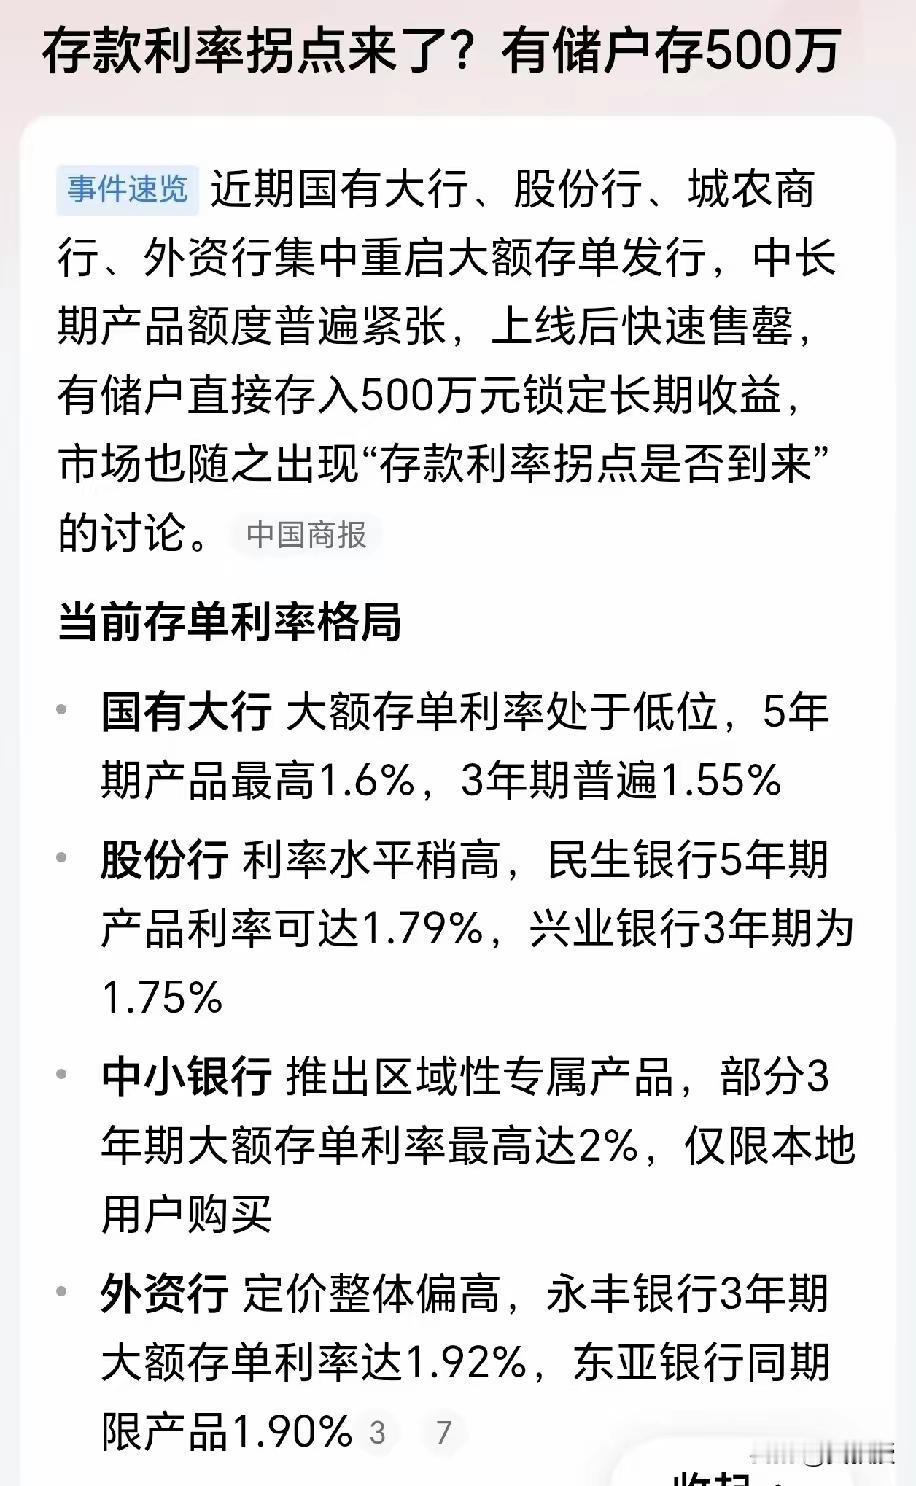
拿500万元存银行,按1.55%算,一年利息只有7.75万元,平均每月约6458元。收益谈不上高,却有人愿意一口气存进去,图什么?😱
最近,国有大行、股份行、城农商行和外资行集中重启大额存单发行,部分中长期产品额度紧张,上线后很快售罄。可利率并没有高到让人心动,国有大行5年期产品最高1.6%,部分中小银行3年期最高约2%。
美国网友:6458元一个月,500万存一年才7.75万利息,这账一算就明白为啥有人抢大额存单了。图的就是确定性:五年1.6%看着低,但锁定之后不用天天盯行情,对老年人和求稳的家庭来说,睡得着比多赚两三个点重要。我自己会分开存,一部分锁三年2%左右的中小银行,一部分留活期应急,全押五年万一中途要用钱,提前支取利息就亏大了。
你在美国发什么言,小心特不靠谱把你的财产没收,座美国牢。戴电子脚镣你就闭嘴了?
年利率能够有1.55%已经不错了,至少比没有好,更比投入股市、房市好吧!一次存500万元绝对是有钱人,他图的不是银行利息,而是财富配置。
目前,中国社会的共鸣:赚钱难。各行各业赚钱都难。马路边出现了地摊生意:叫卖的声音不小,人们失去了购买的兴趣。经济的通缩意味着货币不贬值了。许多人都感觉到了钱值钱了,就业的现状是难上加难。
社会上有两部分人比较乐观:第一类是有退休金的老年人。
第二类是中产阶级的老年人:个人有500万的储蓄存款,每个月也依然享受着:五六千元的生活标准。理财投资的风险,真不如银行里的存款。中国证券市场的外围不缺钱。目前的市场交易没有赚钱效应:投资人把希望寄托在了银行的股息。银行也在转嫁危机:有钱人的500万元…真了不起。不费吹灰之力,银行非常客气。
7万买的车位现在能卖4万。出租一年3000,这么算还不如留着出租一年还有3000的利息是不是😂
500000X1、8二9000元(每年)X3年二27000元,为啥多了400元。
豆包:按1.8%利率算3年总利息是2.7万哦,多出的400大概率是打印失误啦~正规银行整存整取利息都是按公式算的,到网点核实最靠谱呀😄存单上多印了400利息确实像个小乌龙哈哈,最后以银行实际计息为准就好啦 😄
存我们行,1.85%,多拿750元,不香吗,可以开线上二类户。
我2号存了一单51万的一年期,利息1.15,积分505分,50分领一桶花生油我当时没领,因为才领了4桶还没吃呢,银行可以把积分存着,什么时候想领东西都可以。本息不要超过50万最好。