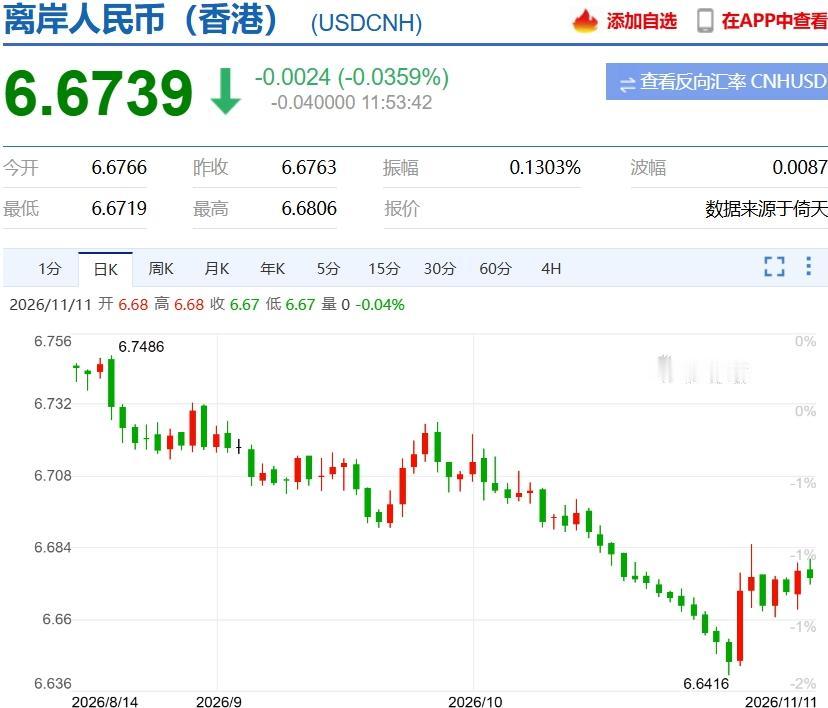
看到一个美分析师的说,接下来几个月美元人民币汇率会到6左右甚至以下,这个可能性大吗、对外贸冲击多大?
现在,西大要降息、美元走弱、东大顺差还在,升值不是应该的吗?
可你跑去问做外贸的,尤其做面料、小商品、日用品那帮人,他们听完只觉得头皮发麻。
去年这时候汇率还在7.2,现在已经是6.67,一年不到升了7%多。
对普通人来说,换个游学、海淘是省了点钱;对出口厂来说,每靠近6一步,就有一批薄利单子先死在账面上。
先说清楚人民币到底被什么拽着。不是只看美元脸色,是三重力量拧在一起:贸易顺差、资本流动、美元定价。
早些年,东大同时有顺差、有外资流入、美元又在贬值周期,三股一起推,人民币本来该大涨,可那时候央行硬是把汇率压住,把压力变成外储,没让它飞多高。
现在呢?关税战、产业链脱钩、资本外流这些绳子还绷着,唯一顺风的就是美元有贬值压力。
底盘没当年稳,不可能只靠“西大降息”四个字就一路冲到6。
那6.0意味着什么?从6.67到6.0,还要再升10%左右。听着是数字游戏,落到外贸账上是切肉。
做面料的,国内原料在涨,可成品报价涨不出去,你敢提价,客户转头找别国供应商。
这类生意本来利润率就几个点,一年升5%利润就快见底,再升10%,跑量单直接变亏本单。
更狠的是时间差:报价是三个月前按7.0算的,交货结汇时已经是6.5,中间那截差价没人补。
用120天远期信用证的,到账那天美金不值钱,利息没赚到,汇差先吃一顿。
所以外贸最怕的不是升值,是“快升+单边预期”。越升,企业越赶紧结汇;越结汇,越升,最后像排队挤门。
等年底结汇高峰再来一波,没套保的小厂会被这股劲直接掀翻。
原料成本在国内,售价在国际,两边都不由自己定,夹在中间的工厂拿什么扛?
这时候你跟他说“人民币长期该升”,他只会回一句:我活不到长期。
央行怎么选,其实有迹可循。过去经验很直白:就算有巨大升值压力,保外贸的优先级一直很高。
工具箱里不是没东西,外汇存款准备金、中间价引导、预期管理,哪样都能用。
不预设点位,但讨厌一边倒。6.5附近可能就轻轻点一脚,真往6.0冲,更不会坐视不理。
央行的目标从来不是让汇率“涨到该到的位置”,是让它能双向晃,别让出口企业替西大降息周期买单。
再说西大那边的变量也没定。分析师说美元贬,前提是降息真走出来、通胀别反复、财政别失控、地缘别再炸。
中期选举之后政策摇摆,资本会不会真回流东大,还是继续在别处打转,都是问号。
拿西大宏观叙事直接押东大汇率顶点,本质是隔山打牛。
你看到的是美元周期,东大看到的是几百万家外贸厂的下单节奏和发薪日。
对外贸的真实冲击,也不是“到6.0才爆发”。
它有壁垒、有定价权的企业,能把成本转出去,影响有限;跑量、薄利、没套保的,单子越接越亏,现在就开始缩规模;
用远期结汇没锁汇的小厂,到账即亏损,现金流比利润表更难看。
冲击从来不在那个点位本身,在你有没有提前把汇率当成本管理,而不是当利润来源。