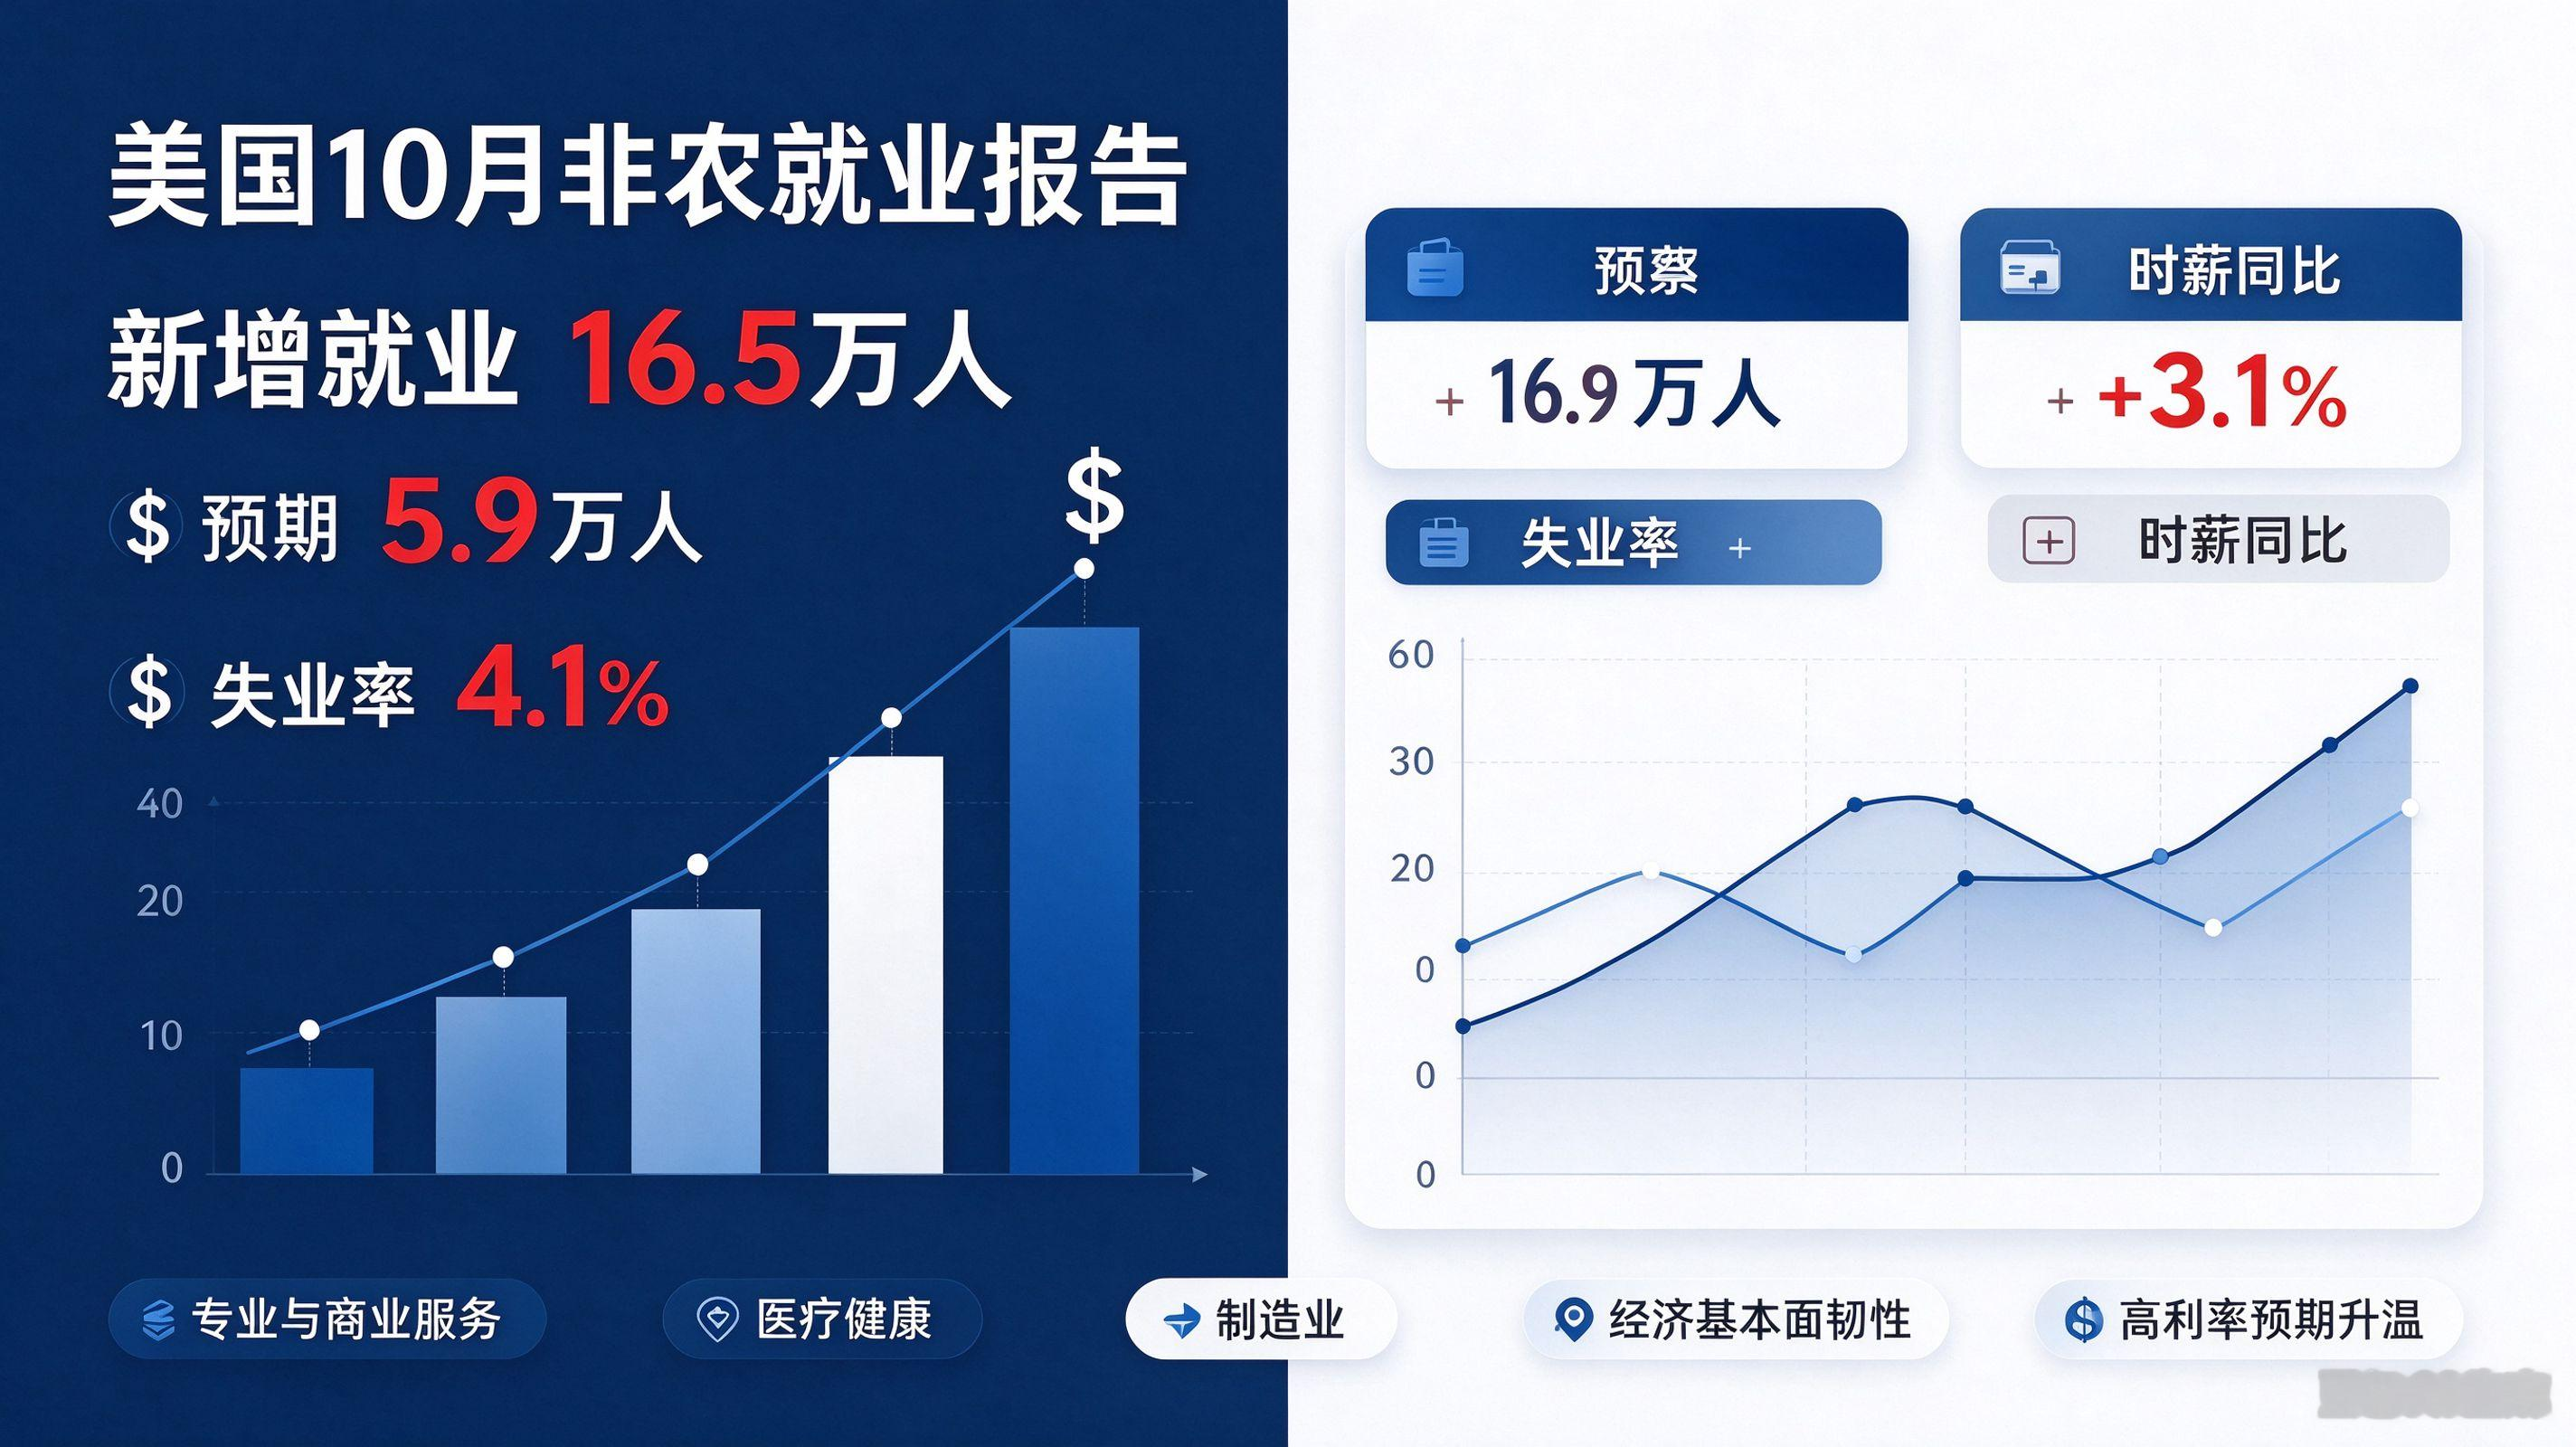
【美股观察 非农 美联储 AI 算力 半导体 非农强数据落地:高利率约束下 AI 板块迎来估值校准】
美国 10 月非农大幅超预期,新增就业 16.5 万人,前两个月数据合计上修 8.4 万,失业率回落至近 4%,劳动参与率抬至 61.9%,时薪同比上涨 3.1%。岗位扩张主要来自专业服务、医疗板块,私人部门是就业增长主力。不过数据也藏着结构性瑕疵,U-6 广义失业率走高至 7.9%,被迫兼职人群增加,反映就业质量参差不齐。
这份亮眼就业数据,直接改变了利率预期。市场上调 12 月加息概率,十年期美债收益率冲高至 4.85% 附近,美元同步走强,高资金成本的压力持续压制成长股估值。就在这份非农出炉前,纳指刚经历 5.52% 的大幅回撤,跌入技术性回调,叠加数据中心监管的政策担忧、部分芯片企业财报承压,AI 赛道迎来一轮剧烈重估。周五盘面出现修复反弹,但仅仅是大跌后的阶段性喘息。
现在市场的核心矛盾,已经从 “会不会衰退”,变成**资金成本能不能匹配 AI 项目的长期回报**。高利率会抬高算力基建的融资成本,压缩远期现金流折现价值。赛道内部也开始明显分化:手握充足现金、自有现金流稳定的头部科技平台抗波动能力更强;那些高度依赖外部融资、持续烧钱扩张的算力项目,估值要承受更大压力。
非农证明了实体经济韧性,却没法直接验证 AI 订单的落地质量。政策监管的担忧目前还停留在预期层面,并未真正落地。
整体来看,短期衰退风险明显降低,美国经济的底层韧性得到验证。
长期来看,AI 产业变革的底层逻辑没有改变,只是市场告别了单纯讲故事的阶段,接下来要实打实核验订单、现金流。在利率、政策轮廓清晰之前,分清宏观资金成本和企业微观现金流两本账,才是在波动里布局优质 AI 资产的关键。