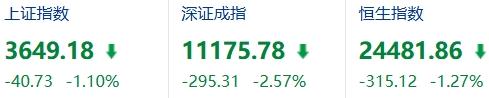
科技链杀跌那几天,银行权重悄悄创了历史新高,普通人该不该追银行?
一边是成长股哀鸿遍野,光模块、半导体、AI链轮流挨刀;一边是头部大行红旗不倒,股价贴在历史最高点。
先看清楚,钱为什么这时候往银行钻。
说白了,不是银行突然变猛了,是别的地方实在看不清了。
科技股这一波杀的是“AI无限增长”的叙事,云厂资本开支、算力订单、估值溢价,全都在被重新定价。
钱从成长股里撤出来,总得有个去处吧。现在低利率环境下,稳定现金回报变成了稀缺品。
部分大行股息率还在3%上下,个别能到4%,险资、社保、长线资金要的不是弹性,是每季度那笔分红能稳稳落袋。
银行被捧起来,本质是风险偏好降下来以后的避险选择。
但这里头有个坑——“银行”这两个字,里面藏了三层完全不同的资产。
第一层是头部大行。高股息、低估值、护盘属性强,资金最认。
可价格已经不便宜了,历史新高处再追,安全边际靠的是“利率继续下行”的预期,不是盈利跳升。
第二层是股份制银行,内部分化极大,有的从高位回撤过40%,分红率看着好看,但资产质量、零售风险得单独拆开看。
第三层是城商、农商,波动大、区域属性强,更像弹性票,不是传统意义上那个“稳稳收租”的银行。
所以,说“追银行”之前,先看清你买的是哪一层。这三层,逻辑完全不是一回事。
更关键的是,收息和价差是两笔账,很多人把这俩混一块儿算,就容易出问题。
吃股息的人,看的是分红稳定性、股息率、自己买入成本。
同样分一块钱,6块钱成本拿的是16个点回报,8块5成本只剩3个多点。
银行不是成长股,它不会靠业绩爆发把估值顶上去,慢牛靠的是资金轮动和利率环境。
高位追进去,回调磨你半年,那点利息不够心理成本。
银行是收租逻辑,不是翻倍逻辑。想要一年翻倍还来买银行,本身就是账没算明白。
那为什么现在“追”尤其不舒服?
大行已经新高了,叙事靠“低利率+避险”撑着,但净息差、地产风险、地方债压力一样没消失,只是被红利故事暂时盖住。
科技出清前,银行是避风港;哪天科技链企稳、成长预期回来,资金一样会分流。避风港不是永远不漏风,是风暴里先躲一下。
对大多数人来说,动作要分情况。已经拿了银行仓的,别因为新高就兴奋加仓,盯着股息率和分红连续性,赚的是租不是差价。
没仓想进的,别一把梭在情绪高点,挑分红稳、估值没疯跑的,分批比一次性追舒服得多。
想要弹性的,银行不是你的答案——科技磨底期虽然疼,但结构出清后,下一轮种子往往常在被人扔掉的赛道里,不是长在避风港里。
这轮银行新高,其实是A股结构分化的标本。
市场早不是同涨同跌的普牛了,牛熊各玩各的:科技杀估值,红利做防御,资金在再平衡里挑确定性。
银行强,不代表大盘强;大行红,不代表所有银行都能买。