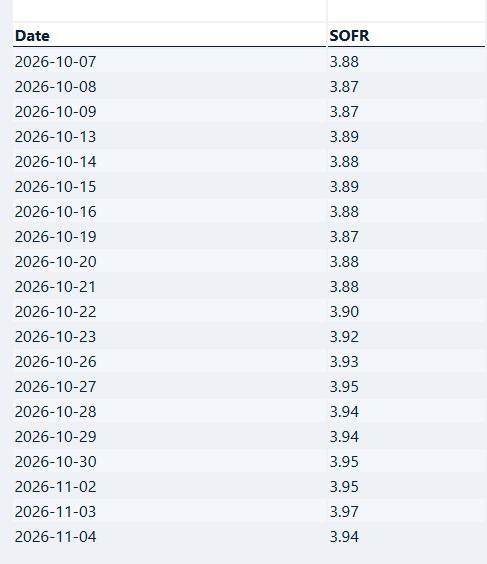
从10月22日黑色星期四,到10月30日黑色星期五,美元环流的心脏-回购市场利率SOFR出现了显著的“心绞痛”症状。SOFR利率是以国债为抵押的融资利率,理论上毫无风险,因为即便借款人出现违约,但国债抵押在放贷人手中,随时可以卖掉变现。
因此,在正常情况下SOFR利率应该低于联邦基金有效利率3.88%两到三个基点,因为银行间的拆借是无抵押利率,也就是说,SOFR利率应该在3.85-3.86%左右。但是,从10月22日黑色星期四以来,SOFR利率突破了3.9%,并上涨到3.94-3.95%,这就相当不正常了。
因为3.9%是美联储支付给银行准备金的利率,目前准备金的规模大约在3万亿美元左右,也就是说,美国的大银行在美联储的账户上趴着大量闲置的资金,稳稳地吃下3.9%的无风险利息。但是,当SOFR利率超过了3.9%,甚至达到了3.95%时,大银行本应该立刻把准备金调出来进行5个基点的无风险套利,这本来就是美联储设计利率上下限的初衷。但是,10月22日以来大银行却不愿意把钱借出来,哪怕是有国债抵押毫无风险。
为什么?因为回购融资理论上的无风险,并不等于真没有风险。
选自《山雨欲来,全球市场大地震!》