赛力斯三季报一出,市场之前挂着的四个问号,几乎在同一时间被拉直了。
第一个预期差,利润没崩。三季度归母净利润23.71亿,同比虽然微降1.74%,但环比增长8.1%。关键是毛利率干到了29.95%,同比提升4.42个百分点,环比还在往上走。之前有人担心价格战会把赛力斯的利润打穿,结果毛利率反而创了新高。
第二个预期差,M8接住了。市场一度质疑:M9占比下滑之后谁来填坑?答案写在销量里。三季度问界M8卖了6.48万辆,M9卖了3.05万辆,两款车合计占问界总销量的77%。M8在40万级市场站稳,M9在50万级继续霸榜,高端盘子的底座比想象中厚。
第三个预期差,M7还要爆。全新M7上市24小时大定破4万台,36天交付突破2万辆。老款M7曾经月销掉到几千台,市场习惯性低估了改款的爆发力。四季度是M7第一个完整交付季,机构给的稳态月销预期是2万台级别。
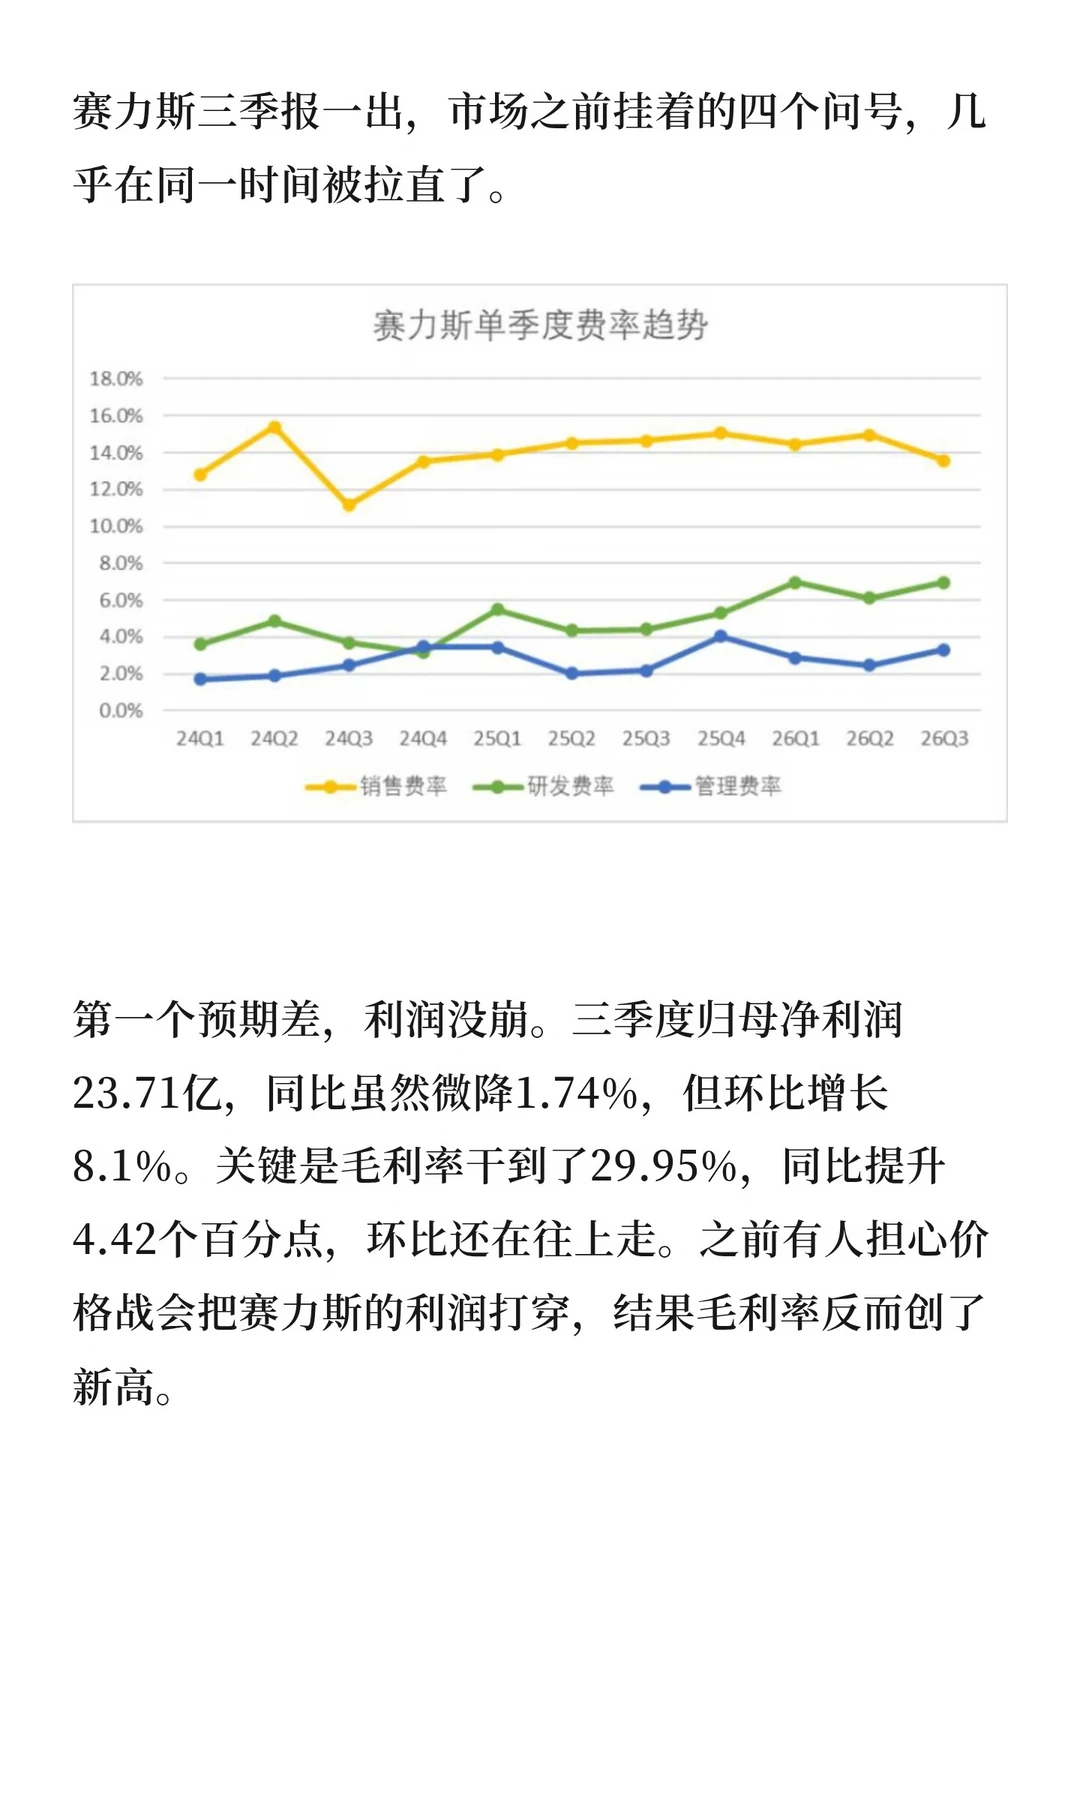
第四个预期差,费用花得值。三季度销售费用率14.65%,同比提了不少,有人喊“烧钱换量”。但换个角度看,M8爬坡、新M7上市、渠道扩张,每一笔都砸在了能听见响的地方。营收481亿,环比增长11.3%,钱没白花。
四个预期差收敛之后,赛力斯的画像其实变清晰了:它不再是一家靠一款M9撑利润的公司,而是M5、M7、M8、M9四条线都能贡献盈利的体系。四季度M7放量叠加M8纯电爬坡,量价齐升的逻辑还在往前走。
空头可以继续盯着同比那1.7个点的下滑做文章,但环比的方向和毛利率的走势,已经把答案写在了桌面上。
#汽车圈观察者 #互联网大厂 #赛力斯 #新能源发展趋势