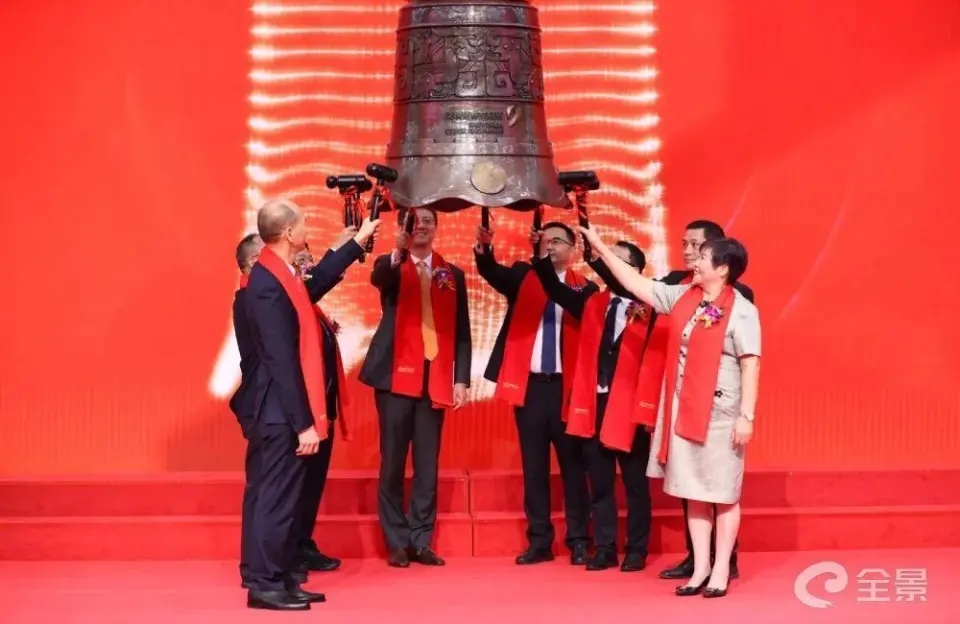
广东中山姐弟一起敲钟,公司市值干到近300亿
11月3日,皇冠新材在深交所敲钟,发行价16.98元,开盘56元,涨幅229.8%,市值冲到263亿,深创投和达晨2023年投的1.8亿,按开盘价算账面6.4倍。
皇冠新材的IPO,真正值得看的不是姐弟俩的身价,是战略配售名单上坐着的那一排人,京东方、通富微电、兆易创新、领益智造、德赛西威。
面板龙头、封测巨头、存储芯片设计公司、消费电子结构件老大、汽车电子Tier1,五家产业资本,来自五个不同赛道,同时出现在一家“胶水公司”的配售名单里,这件事本身比263亿市值有信息量得多。
先看这家公司到底卖什么,招股书里写的是工业级胶粘材料、电子级胶粘材料和功能性薄膜材料,工业级占大头,2025年收入21.99亿,占比65.69%。听起来确实像“胶水”。
但电子级那7.41亿里,藏着一样东西:OCA光学胶。手机屏幕贴合用的,折叠屏反复弯折不开胶靠的就是它。
这东西此前长期被3M、三菱、日东电工攥在手里,皇冠新材是国内少数实现高端OCA量产的厂商,苹果、华为、OPPO、vivo的供应链里都有它的物料号,累计终端认证物料号超600个。
所以它卖的不是胶水,是“让屏幕不脱落、让芯片不散架、让折叠屏十万次开合之后还亮着”的那层膜。这东西单价不高,但没了它,前面所有工序全白干。
产业资本抢着配售的逻辑在这儿:它们不是来财务投资的,是来锁供应链的,京东方配5000万,通富微电配2000万,兆易创新配1000万。
面板厂、封测厂、芯片设计公司,各自在自己的生产环节里用得到不同形态的皇冠产品,上市前先入股,上市后好说话,这叫产业协同,不叫看好股价。
皇冠新材的招股书里,有一组数字比263亿市值更值得盯着看,2023到2025年,营收从28.95亿爬到34.08亿,复合增速8.5%,归母净利润从2.78亿到3.09亿,2025年增速只有2.28%。
毛利率23.38%,三年只提了不到两个点,8家控股子公司,2025年只有广东皇冠和江苏皇冠两家盈利,其余6家合计亏损约3486万。
营收在涨,利润在爬,子公司在亏,这个组合说明一件事:皇冠新材的规模优势是真的,但定价权是虚的,工业级胶粘材料占收入三分之二,下游是家电、轻工这些卷到极致的行业,你涨一毛钱客户就换供应商。
电子级和半导体级利润高,但量还没起来,浙江皇冠做光学膜产业化,2025年亏了3184万,产线折旧压着,起量需要时间。
那这次IPO募的钱往哪去?9.19亿,投向广东扩产、江苏半导体用复合材料扩产、浙江光学膜产业化、研发中心,方向对,半导体封装用胶、光学膜,都是3M和日东的地盘,国产替代的空间摆在那儿。
但募资扩产的另一面是:产能建好了,客户认证跟不跟得上?招股书自己写了,新增客户认证周期3到12个月,部分超过一年,钱花出去了,设备转起来了,认证没下来,折旧先开始吃了。
回到那对姐弟,麦惠权1964年生,当过三年多小学老师,后来进了胶粘制品厂,从主任干到副总,麦惠霞比他大两岁,高中学历,从农副加工厂业务员、蓄电池厂出纳员一路干过来,1994年姐弟俩凑在一起搞胶水配方,2000年正式成立皇冠有限。
没拿过风投的钱起家,没在短视频上讲过创业故事,闷头做了二十六年胶带,深创投和达晨是2023年才进去的,进去的时候公司已经年入近30亿了,资本是来摘果子的,不是来种树的。
胶粘材料这东西,谁都能做,做到苹果认证、做到京东方愿意在IPO前掏5000万锁份额,靠的不是技术多颠覆,是靠二十六年没换过赛道,麦惠权从胶粘制品厂出来的时候,大概没想过自己做的胶带有一天会贴在折叠屏手机里。
263亿市值对应的是2025年3亿出头的净利润,市盈率八十多倍,市场买的是“半导体材料国产替代”的预期,不是“胶水厂”的现在。
预期这东西,兑现了叫成长,兑现不了叫泡沫,皇冠新材的半导体用胶和光学膜能不能在接下来两三年里把电子级收入的占比从22%拉到更高,6家亏损子公司能不能少亏几家,才是263亿之后该盯着的事。