赛力斯三季报答分析师问,摘录一些大家关心的精华:
1. L3布局
今年前三季度研发费相比去年同期增6.3亿元,同比增加比例12.4%。
增加的研发费主要在三方面:
①全面支持L3架构;②原生全域 800V 高压平台;③整车平台底层技术研发。
关于L3,赛力斯看法是:针对L3/L4级的强标将在明年7月1日实施,市场竞争结构也将发生重大变化。率先完成L3技术闭环和量产准备的企业将在新一轮周期中抢占先机。
2. 产品规划
大的原则是:不参与价格战和规模内卷,不追求无盈利支撑的销量规模,坚持走高端化经营路线。
坚持大单品战略。
(基于魔方平台)在国内,问界在坚持高端定位的前提下,将进一步拓展多元品类和价格带。
公司正在为下一代出行方式和产品布局关键技术,计划于2028年开展道路测试——大概率指的是L4的产品。
3. 降低销售费用
——这条显然也是与华为合作相关。
三季度公司销售费用率环比下降1.4个百分点,预计四季度销售费用率还会有明显的降低。销售费用率的逐步降低将直接改善净利率。
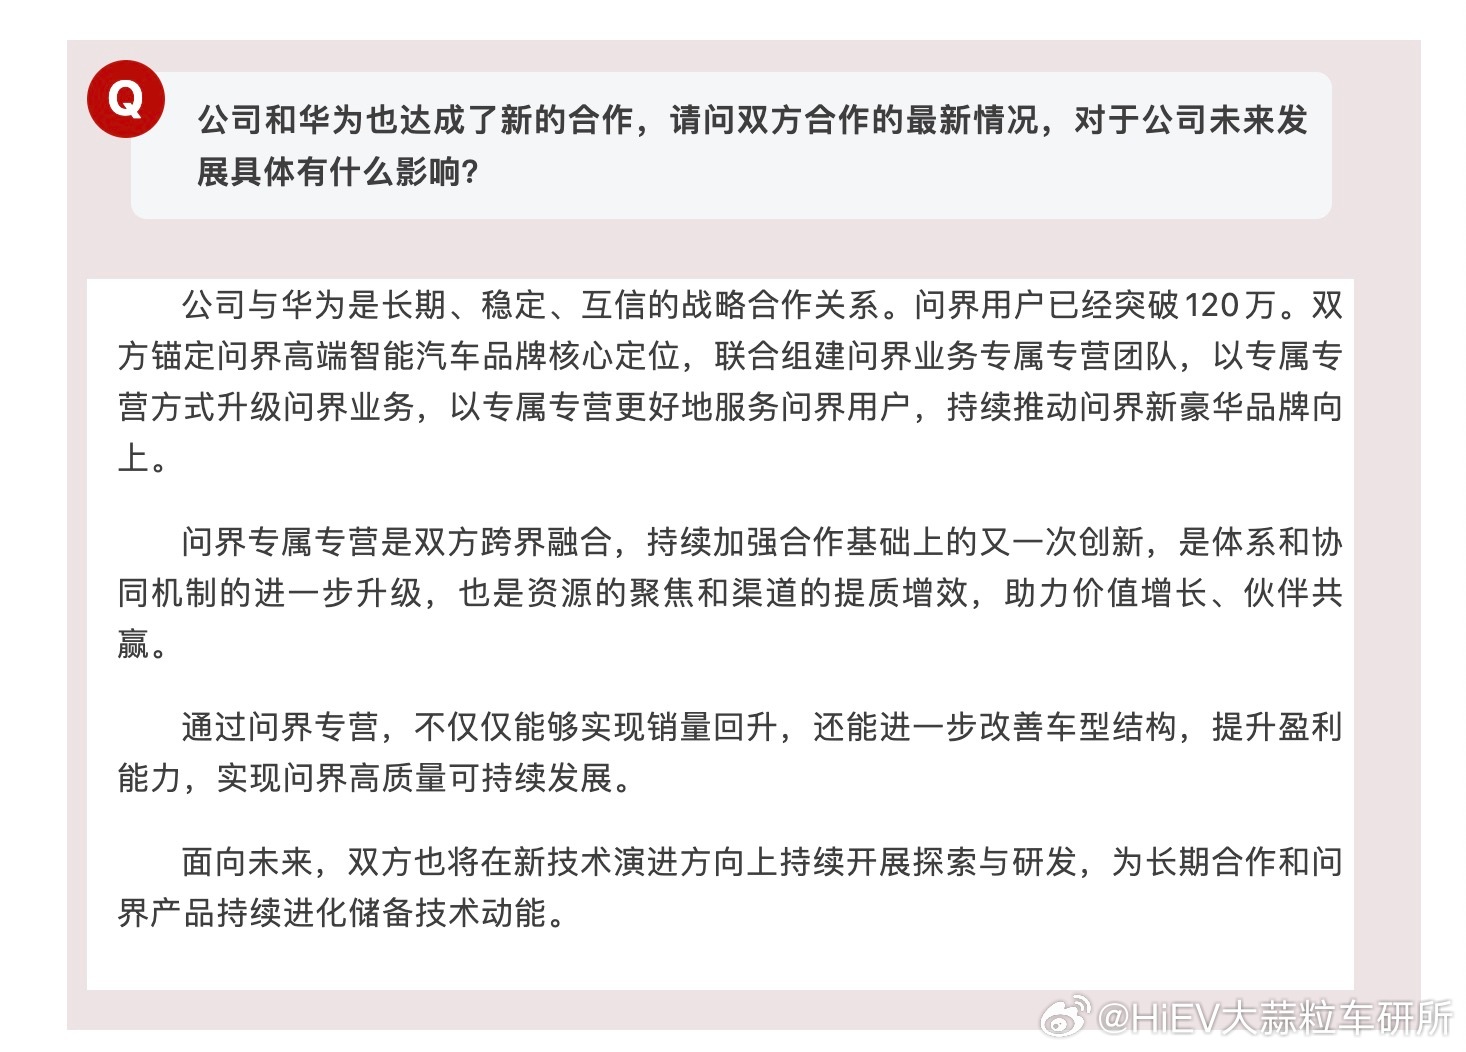
4. 赛力斯 - 华为合作
通过问界专营,不仅仅能够实现销量回升,还能进一步改善车型结构,提升盈利能力,实现问界高质量可持续发展。
——我方理解主要的诉求是改善车型结构,提升盈利能力,重点在前半。
5. 出海
10月中旬AITO 6、AITO 7、AITO 8、AITO 9亮相巴黎车展并广受好评,为接受全球最高标准检验、进入欧洲市场积累了品牌与市场基础。随着认证与渠道建设推进,问界将全面进入欧洲市场,稳步迈向海外销量占比三分之一的目标。
——认证与渠道建设的周期是可预期的,出海会加速。
6. 股价
团队增持:公司的团队坚持长期主义,近三年增持近3.7亿元,平均增持价格约70元/股。
——高管团队平均增持成本70,现在40多,这不得好好干呐。
赛力斯 sh601127[股票]