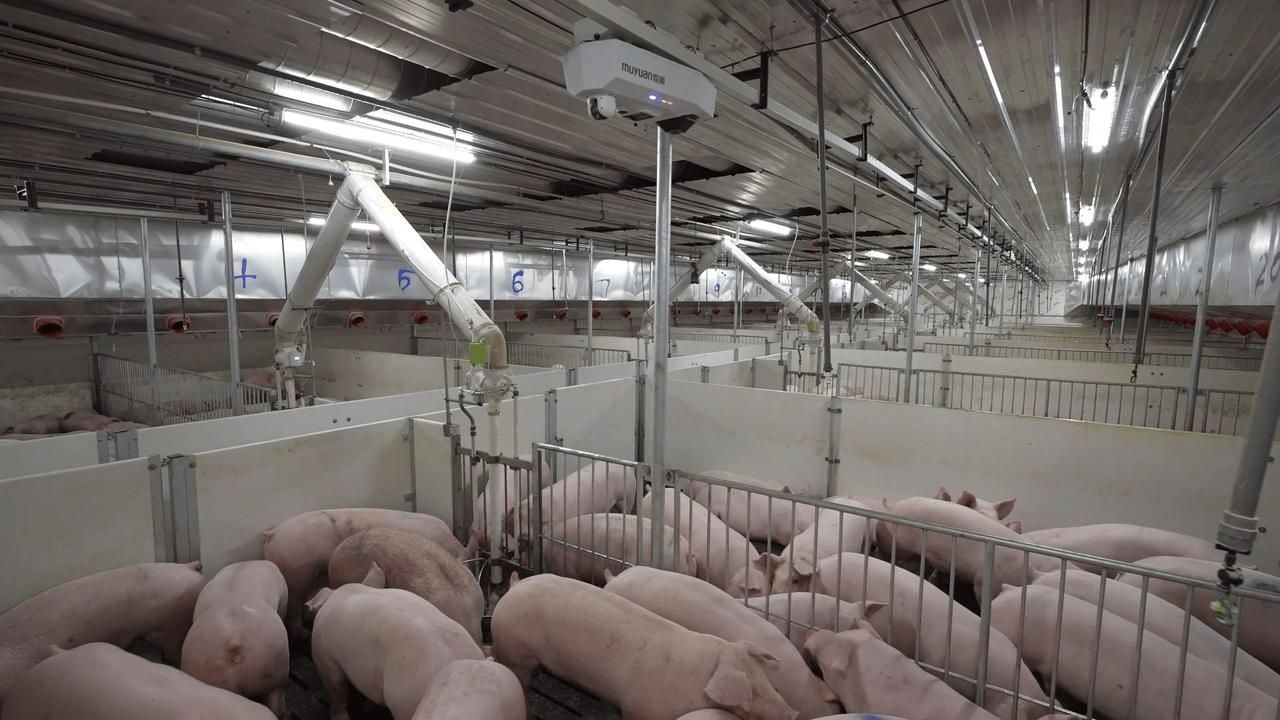
养猪这行有句老话:谁规模最大、成本最低,谁就能笑到最后。
可10月29日晚,全球最大的猪企牧原股份交出三季报:9个月,亏了93.19亿。
平均一天,亏掉3400万。
可这家公司偏偏是行业里成本最低的猪企之一。
养猪不是一直讲究规模大、成本低吗?牧原已经把成本压到同行很难达到的位置,为什么还是亏得这么厉害?
答案不在卖不动,而在卖得太便宜。
前三季度,牧原营收921.99亿元,同比下降17.52%,去年同期还是147.79亿元盈利。一年时间,利润来回变化超过240亿元,这种波动放在任何行业里都不算小。
亏损也不是突然出现的。一季度亏12.15亿元,二季度扩大到48.63亿元,三季度虽然收窄,依旧亏损32.41亿元。猪照样在卖,出栏量还在增加,钱却没有跟着回来。
前三季度牧原出栏生猪5873万头,9月单月销量同比增加15%,收入却减少6%。销量上去了,收入反而下来了,问题已经写在这组数据里。
猪价从年初的每公斤12.57元,一路跌到4月的9.45元,直接压过了养殖企业的成本线。3月猪价创下八年新低,4月又继续下探,这个价格,上一次大范围出现还是2018年。
猪企最怕什么?不是没有猪,而是猪养出来以后,只能低价卖掉。
牧原把完全成本压到每公斤11.5元左右,其中真正需要支付现金的部分约10元。也就是说,账面上把折旧、利息等成本全部算进去,牧原依然亏,但只要猪价高于10元,每卖一头猪,现金流还能保持正数。
这就是财报里最容易被忽略的地方。前三季度,牧原经营活动现金流净额仍有29.83亿元,三季度末现金达到228.88亿元,比年初增加六成半。账面利润不好看,手里的现金却没有断,这两件事必须分开看。
这家公司今年2月还通过港股募资106.84亿港元,当时外界把这笔钱看成过冬资金。到了三季度亏损继续扩大,大家才发现,牧原可能早就按低猪价环境做准备了。
它没有继续盲目扩张,而是停建124个在建猪场,把能繁母猪从362万头减少到297.4万头。说白了,行情不好时,先砍掉最贵、最容易亏钱的产能,把资源留给成本最低的部分。
这样的动作会让短期出栏承压,却能减少持续烧钱。猪周期不会因为企业着急就提前结束,产能收得越慢,价格恢复就可能越慢,这笔账不能只看眼前销量。
这轮亏损也不是牧原一家扛不住。18家上市猪企里,有17家前三季度亏损,合计亏损约250亿元,温氏股份也亏了49.61亿元。真正还能赚钱的,反而是双汇这样的屠宰企业,以及海大这样的饲料企业。
同样是猪产业链,为什么有人亏几十亿元,有人还能赚钱?因为养猪端直接承受猪价波动,饲料和屠宰端赚的是加工、渠道和服务的钱,价格风险没有全部压在同一个环节。
牧原也在想办法把链条往后延。前三季度,约45%的商品猪被送进自有屠宰场,做成猪肉产品,这块业务赚了2亿多元。养殖端亏损时,屠宰端可以补上一点,但这能不能扭转整体结果?
目前看,补得上,但还不够填平养殖端的大坑。
真正让养猪行业反复亏损的,是周期一直没有消失。
猪价上涨,养殖户和企业就会增加母猪,扩建猪场。母猪怀孕、育肥,再到生猪出栏,中间大约要十个月。等市场发现猪太多,价格已经掉下去了,可此前增加的产能还会继续释放。
价格下跌后,大家开始淘汰母猪、减少补栏。等生猪数量真正降下来,市场又可能迎来新一轮上涨。热水器已经关了,管道里的热水还会继续流一阵,这就是养猪业最难处理的滞后。
现在是第五轮猪周期,企业看到的往往不是当下,而是十个月后的市场。
今天觉得价格不错,等猪出栏时可能已经换了行情,今天大幅减产,过一段时间又可能错过上涨。谁能准确判断拐点?连牧原董秘秦军谈到明年时,也只表示情况可能有所上升,具体区间并不好判断。
这里还有一个需要注意的地方,成本最低不等于一定盈利。成本决定企业在低价里能撑多久,猪价才决定当期到底赚不赚钱。牧原每公斤11.5元的完全成本已经很低,但当市场价格跌到9.45元时,低成本只能减少损失,不能把亏损变成利润。
这和现金流也不是一回事。只要实际支出低于销售回款,企业可以继续经营,可折旧、融资和过去建设的投入仍会留在账上,最后都会反映到利润里。现金没断,不代表这门生意已经赚钱。
那么,牧原现在到底是陷入危机,还是拥有更强的熬冬能力?从现有动作看,更像是后者。它有较大的现金储备,有行业较低的生产成本,也开始主动收缩产能,还在把一部分生猪送入自有屠宰环节。
但这些牌只能提高生存概率,不能改变猪周期。猪价什么时候回升,回升到什么位置,谁也不能提前给出准确答案。