当初澳大利亚铁矿一直拿捏中国,后来我们是怎么破的局?其实根本没有破局,只是换了个方式让澳大利亚老实而已。
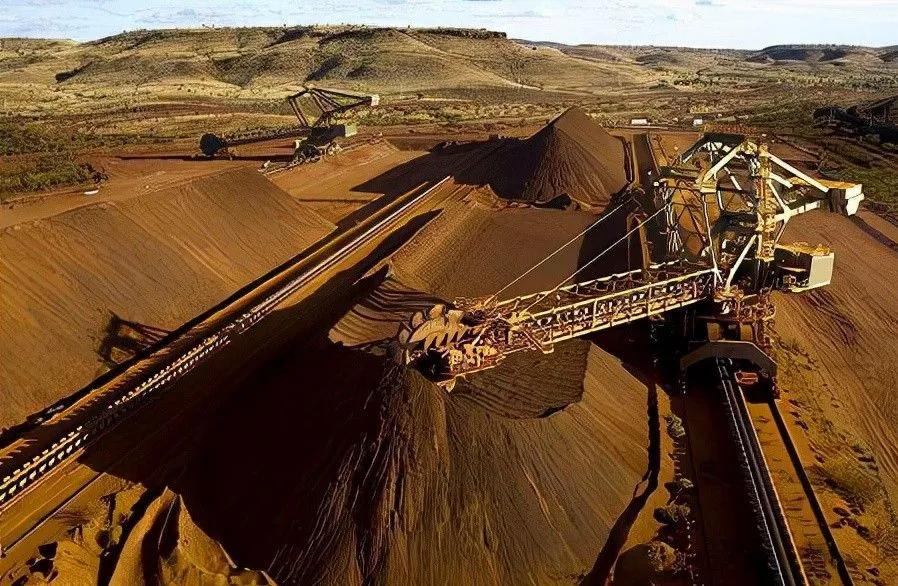
澳大利亚铁矿拿捏中国那几年,场面确实挺窒息。2020 年前后,莫里森政府一边跟着美国喊 “中国威胁”,一边把铁矿石价格从 80 美元一吨炒到 230 美元,摆明了吃定中国 70% 的进口依赖。
但中国人向来擅长 “你打你的,我打我的”,表面看我们没找到第二个澳大利亚(至今澳矿仍占中国进口量 85%),但套路玩得澳大利亚直呼 “遭不住”。
最先动的不是矿,是需求。
2021 年下半年,国内下了死命令,粗钢产量必须压减。上半年还在拼命增产,下半年连续 6 个月同比下降,全年直接少了 3200 万吨。
钢铁厂减产,铁矿石就卖不动,价格从 7 月的高位一路往下掉,3 个月时间大连商品交易所铁矿石期货主力合约从 1358 元 / 吨跌到 629 元 / 吨,直接腰斩。
澳大利亚那边还在等着中国像往年一样急着补库存,结果等了个寂寞。你矿堆得再多,下游不要,就只能压在港口。
这招看着简单,其实最狠。以前谈判桌上,澳大利亚笃定中国钢铁产能摆在那儿,矿是刚性需求,爱买不买。现在主动把需求盘子往下压,等于当面告诉对方:我没你想的那么急。
第二件事,是把分散的采购权收拢到一起。
以前中国进口铁矿石,大大小小几百家钢厂各自找贸易商谈,价格各谈各的。澳大利亚矿企精得很,这家不买还有那家抢着要,永远有急着拿货的钢厂顶在前面,价格就这么被一路抬上去。
2022 年中国矿产资源集团成立,集中采购这件事正式落地。全国钢厂要买矿,先过中矿这一关。必和必拓、力拓、FMG 三家再强势,面对的也是一个统一的谈判主体,不是几百个可以逐个分化的散户。
第三件事最直接,就是不买了。
2025 年长协谈判,必和必拓架子端得很足,坚持美元计价不说,还要求在 2024 年的基础上涨价 15%,报价直接报到 109.5 美元一吨。
理由是现在价格低只是经济低迷和高利率导致的临时现象,等经济一复苏价格必然涨回去。
中方连还价都懒得还,直接暂停接收必和必拓的货。
停了几个月,最先扛不住的不是中国钢厂,是澳大利亚自己。必和必拓在西澳的矿场开始裁员,一裁就是 300 人。库存堆在港口运不出去,现金流每天都是净流出。
到 2026 年 4 月,必和必拓主动把长协价格拉回 80 到 90 美元一吨的区间,人民币结算份额从 30% 提到了 50% 以上,还第一次把中国自己的铁矿石现货指数塞进了定价公式里。
第四件事,是几内亚那个磨了 15 年的西芒杜。
2025 年 11 月,西芒杜铁矿正式投产。这座矿的品位和储量都是世界级的,全部达产后一年能出 1.2 亿吨高品位矿石。
现在刚开始产能爬坡,但方向已经很清楚 —— 全球铁矿石供应端,除了澳大利亚和巴西,马上要多出第三极。
西芒杜一期 1.2 亿吨,这个数字看着还填不满中国一年 12 亿吨的进口盘子,但它的分量不在当期数量,在于它是中国深度参与、通道握在自己手里的供应来源。
第五件事,也是影响最久的一件,是人民币。
以前全球铁矿石贸易,不管你从哪买、卖到哪,全用美元计价、美元结算。中国是全球最大买家,却连定价的话语权都摸不着边。
这一次长协谈判,必和必拓首次同意在合同里纳入以人民币计价的现货指数,结算货币也不再是美元一家独大。
这件事的影响,早就超出了铁矿石本身。
回头看这整件事,澳大利亚到现在可能都没完全想明白,自己到底是怎么从主动变成被动的。
它算得很精:中国钢铁产能摆在那儿,国产矿品位低、成本高,离开澳大利亚的铁矿转不动。所以它觉得手里这张牌永远打不烂,可以一边跟着美国搞意识形态对抗,一边把矿价往天上抬。
但它漏算了一件事 —— 中国不会永远停在 "不得不买" 的位置上。
压减粗钢产量是在主动收缩需求盘子,成立中矿集团是在整合对外谈判的筹码,暂停必和必拓是在测试对方的承受底线,西芒杜是在铺第二条供应管道,人民币结算更是在从根上改写游戏规则。
这五件事不是东一榔头西一棒子,是一套连贯的组合动作。澳矿占进口量的比例确实还很高,短期内也找不到谁能真正替代澳大利亚,但澳大利亚手里那张牌的实际分量,已经和五年前完全不是一回事了。
以前是中国求着买,现在是你愿意按我的规矩卖,我才买。莫里森时代那种一边骂中国一边数钱的日子,不会再有了。
以后澳大利亚再想凑到美国阵营里搞什么小动作,先翻一翻自己的铁矿石出口账本,看看里面有多少比例是人民币结算的,再掂量掂量。
资源这种东西,握着的时候是筹码,握不住的时候就是包袱。澳大利亚现在就站在这个分界线上,往后退一步是继续当矿老板,往前走一步就是被新规则重新定价。