美国真炼不出稀土吗?当然不是!科技强国的底子摆在那儿,技术难关压根拦不住它!可为什么这些国家都不动手?答案就俩字:太贵!炼得出来,却算不过账!成本高到离谱,谁碰谁亏!技术不是问题,钱才是问题!这才是稀土这盘棋真正的门槛!
中国一家供应了全球九成以上的冶炼分离产品,2025 年这个数字已经到了 94%。但把产业链拆开看,根本不是什么绝密技术被锁死。
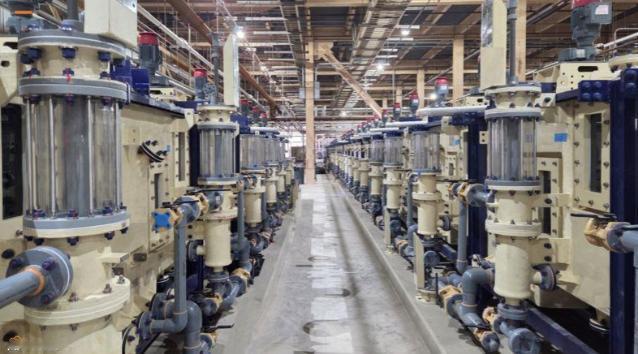
稀土分离本质上就是酸浸、萃取、沉淀这套成熟化工流程,反应原理写在教科书里几十年了。
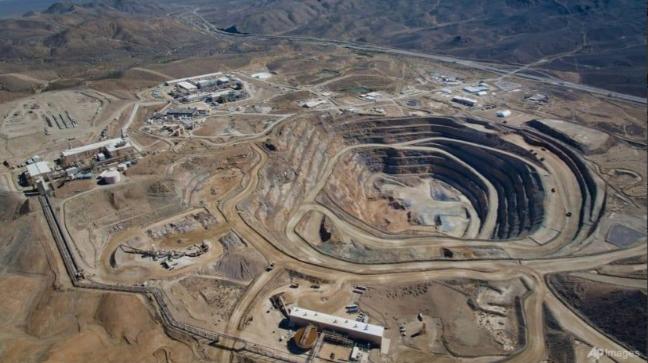
MP Materials 在加州的山帕斯矿,是美国境内最大的稀土矿,前几年挖出来的精矿直接装船运去中国分离,分离完再卖回美国。绕地球半圈运过去再拉回来,都比在加州本地建分离厂划算。
先算电费。一吨稀土氧化物从原矿里分离出来,要耗掉 50 到 80 兆瓦时的电,电解还原金属钕、镝那一步耗电量还要再翻几倍。
中国内蒙古的电厂直接建在矿边上,火电上网电价每度电不到 4 毛钱。欧美工业电价动辄是中国的两三倍,光电费这一项,美国厂产品一出厂就比中国货贵一截,市场上根本没人接。
再算环保账。分离一吨稀土要消耗 8 到 10 吨盐酸、6 到 8 吨液碱,废液里全是强酸强碱和氨氮,矿里还伴生着钍、铀这些放射性元素。
美国要建同样一条线,光环评就能拖十年八年,周边社区一抗议,项目直接黄。就算环评硬过了,废渣处理设施的投资比冶炼车间本身还贵。
中国几十年攒下的处理经验、合规队伍、危废处置渠道是现成的,美国从零开始搭,每一项都是真金白银砸进去。
然后是规模和配套。中国稀土冶炼分离产能占全球九成,钕铁硼磁材占九成二,从采矿到磁体加工整条链在国内几百公里范围内就能闭环。
美国就算咬咬牙建一个分离厂,采购一套萃取设备还得从中国订,物流周期半年起。业内人士估过,MP Materials 的生产成本至少比中国同行高出 50%。
花旗算过一笔账,MP Materials 满产之后,钕镨氧化物的正常化现金成本大概在每公斤 40 多美元,而当前国际市场价才每公斤 63 美元左右。MP 开足马力生产,毛利极薄,价格稍微一跌,立马亏穿。
五角大楼急了,直接签了 10 年长期采购合同,给 MP 定的收购价是每公斤 110 美元,比市场价高出七成多。
国防部这是拿军费在补商业缺口,明摆着告诉企业:你尽管建,亏了我兜底。
可就算这样,MP 到 2027 年磁体产能也就 3000 吨一年,只能保住军工供应链那一小条线,电动车、风电这些民用市场,车企该从中国进口磁体还是得进口。
稀土卡脖子的从来不是 "能不能炼出来",而是能不能以全球最低成本、最稳定质量、最快响应速度炼出来。
这三件事凑齐,靠的不是某一项专利,是整个工业体系几十年滚雪球滚出来的综合成本优势。中国稀土纯度能做到 99.9999%,成本只有国外的五分之一,这才是别人追不上的地方。
美国现在的做法,本质上是用国防预算强行把成本曲线掰弯,硬撑出一条本土供应链。
这条路短期能走通,军工订单不在乎价格,F-35 上那点稀土电机,每公斤 110 美元还是 1100 美元都不影响采购决策。
但想把这套成本结构复制到民用市场,让美国造的电动车跟中国电动车在价格上同台竞争,那就是另一本账了。
中国手里握着的不是某一种矿,是一整套把矿变成电机、变成雷达、变成导弹制导部件的完整工业能力。
美国砸几百亿美元,能在沙漠里盖几座工厂,能把环评流程加急批下来,能让国防部高价收走产品。
但它没法在十年内复制出包头那样的产业集群,没法让萃取剂、耐酸陶瓷、电解槽这些配套环节全部本土化,更没法把工人的操作经验、工程师的试错积累、供应链的协同效率凭空变出来。
出口管制、技术封锁这些动作,短期能制造紧张、推高价格,给美国本土厂争取喘息时间。但只要全球市场还是按成本定价,只要中国产的稀土氧化物依然比美国本土便宜三成到五成,资本就会用脚投票。
稀土博弈早过了 "有没有技术" 的阶段,进入了 "谁养得起整个生态" 的比拼。
美国靠行政命令和军费补贴,能在图纸上画出一条完整供应链,但这条链每转一圈都在烧纳税人的钱,最终分摊到美国军工采购和整个制造业成本上。
这不是供应链安全,是一笔用国家信用持续补贴低效产能的长期工程。技术答案早写完了,剩下的全是经济账和战略定力的较量,谁先扛不住补贴的成本,谁就先回到谈判桌前。