6年8300万人“弃保”?别急着骂,真相藏在账本里
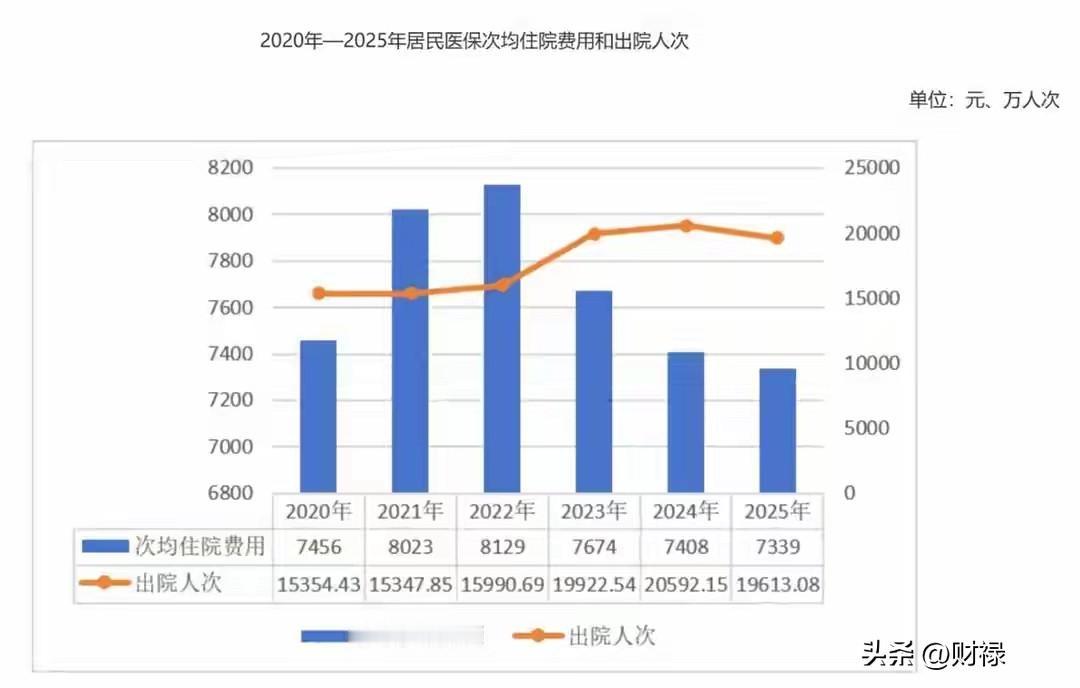
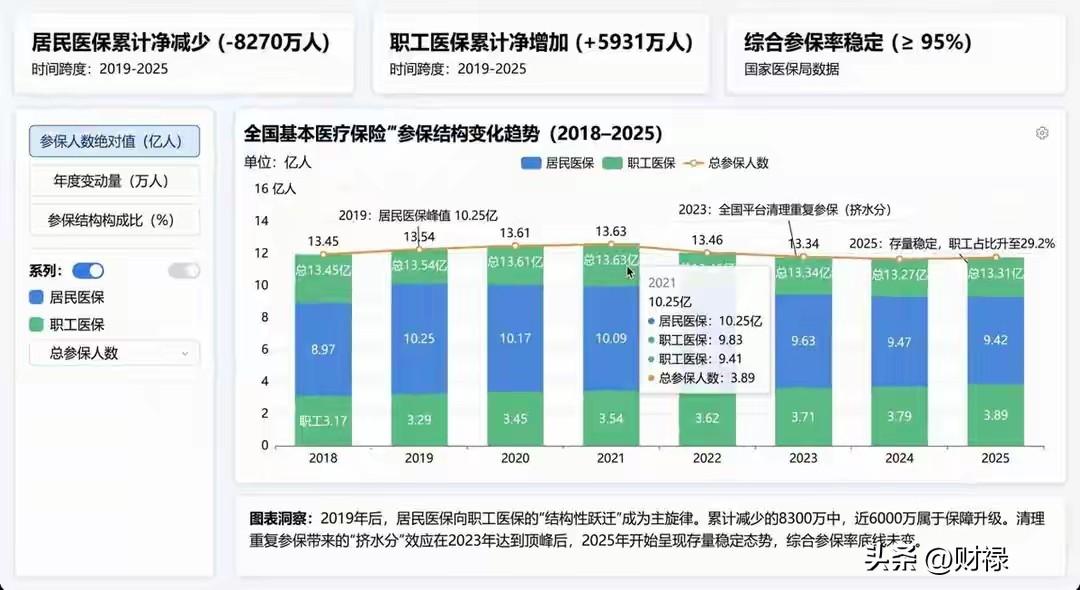
最近,一组数据引发全网热议:过去6年,我国居民医保参保人数减少了近8300万。很多人一看这数字就慌了,难道老百姓连“救命钱”都不愿意交了?其实,扒开这8300万的缺口,你会发现真相远比“弃保”两个字复杂得多。
首先,这8300万人里,有相当一部分是“升级”了。随着城镇化推进,大批进城务工人员找到了正规工作,单位给交了待遇更好的职工医保。2019到2025年,职工医保参保人数增加了近6000万。这属于参保结构的良性优化,是好事。其次,全国统一医保信息平台上线后,清理了大量跨省重复参保和去世未销户的历史旧账,这部分“挤水分”也让账面人数下降。
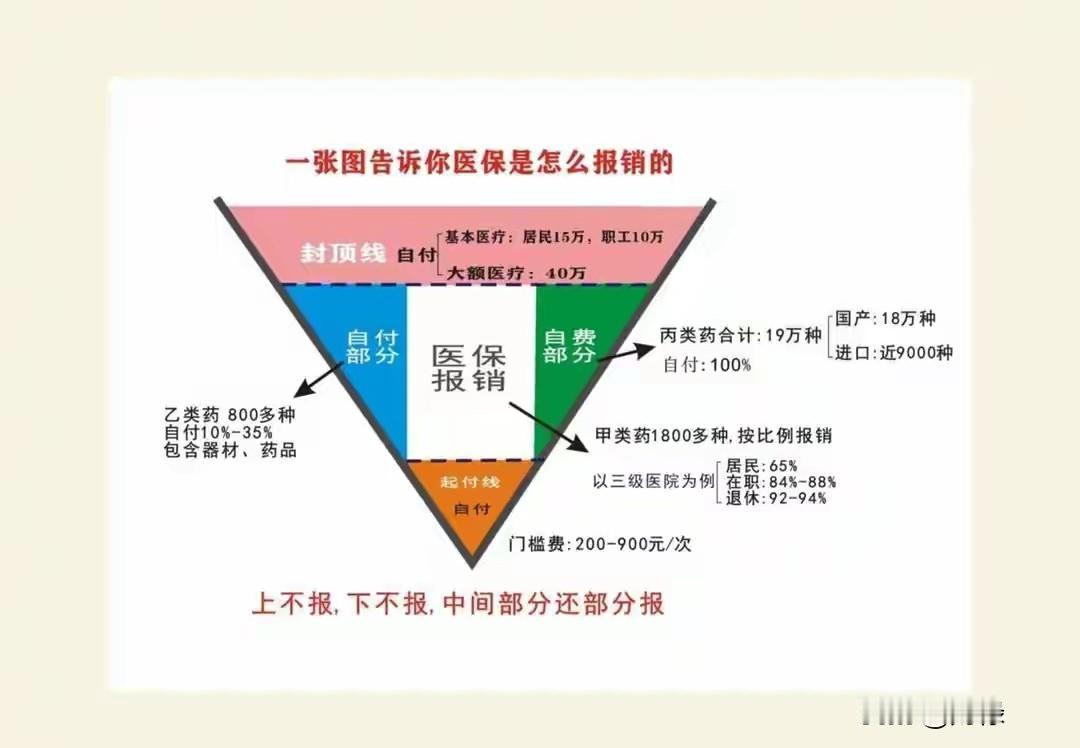
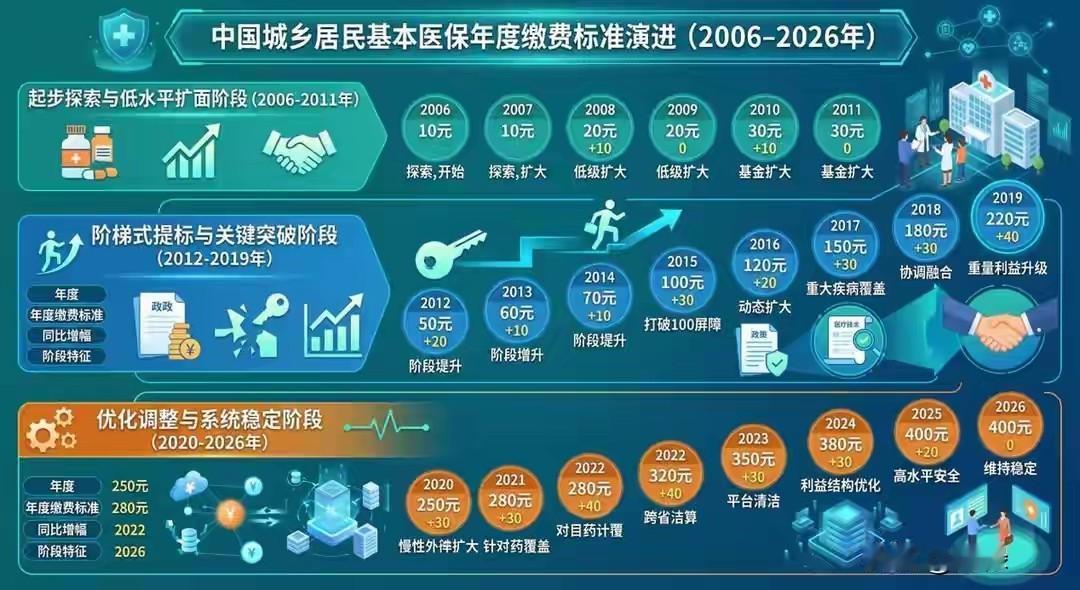
但不可否认,确实有一部分人是主动选择“下车”的。最核心的原因,是缴费压力与获得感之间的落差。2003年新农合刚起步时,个人缴费只要10元,如今已涨到400元,翻了40倍。对于农村一个六口之家,一年光医保就要掏2400元,这占了家庭可支配收入的一成多。加上居民医保没有个人账户,当年没看病钱就清零,很多身体硬朗的年轻人觉得“没用到就是白扔”,干脆选择“策略性断缴”。
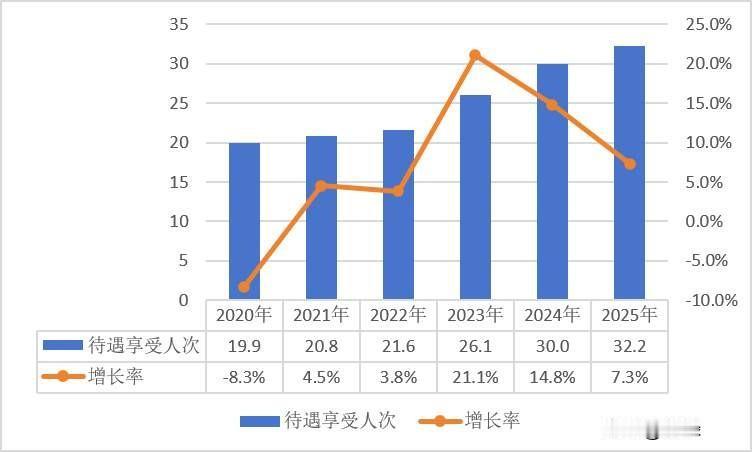
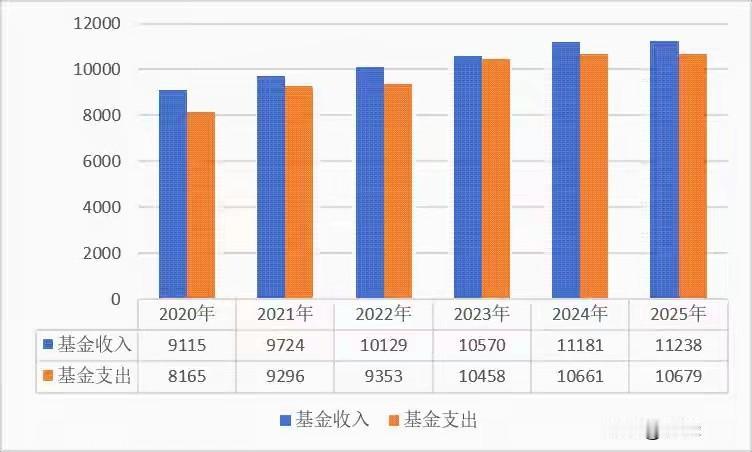
不过,国家也看到了这些痛点并正在出手。2026年,个人缴费标准首次“按兵不动”维持400元,而财政补助逆势涨到了724元,政府扛了大头。更重要的是,从2025年起,国家推出了连续参保激励机制:连续缴费满4年,大病保险最高支付限额每年上调;当年零报销,次年也能享受奖励额度。
说到底,医保不是理财,不能指望年年回本,它是家庭抵御大病风险的防波堤。8300万的缺口是一记警钟,提醒着制度必须更精细、更暖心。只有让每一笔缴费都物有所值,老百姓才会心甘情愿地留在池子里。
数据及信息来源:本文数据来源于国家医保局《2025年全国医疗保障事业发展统计公报》、昆山杜克大学全球健康研究中心相关研究报告及国务院办公厅《关于健全基本医疗保险参保长效机制的指导意见》。