最近为了给客户做养老规划,我把国家从 1951 年到现在关于社保的核心红头文件,全读了一遍。
仿佛回到原来做财务的工作状态,不轻易相信二手信息,从国家的源头文件读起,真正看懂这些政策背后的演变规律,我不仅有安全感,逻辑上也更清楚了,给客户分享的时候也更有底气了。
分享一下我读政策时的收获[满R]
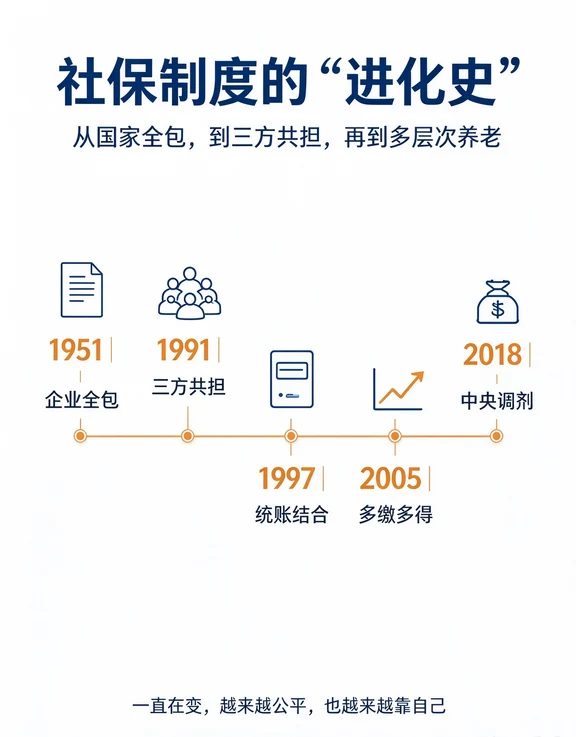
📜 **社保的 “进化史”,其实一直在变**
- 1951 年:国家全包,职工不掏钱。
- 1991 年:打破大锅饭,国家、企业、个人三方共担。
- 1997 年:确立 “社会统筹 + 个人账户”,咱们现在的基本盘成型。
- **2005 年(关键转折)**:个人账户从 11% 缩到 8%,彻底变成了 “自己交的钱”。也是这一年,确立了 “多缴多得,长缴多得”的激励机制。
- 2018 年:成立 “中央调剂基金”,富省帮穷省,保证大家都能领到钱。
通读完这么多年的政策演变,我发现了4个真相:
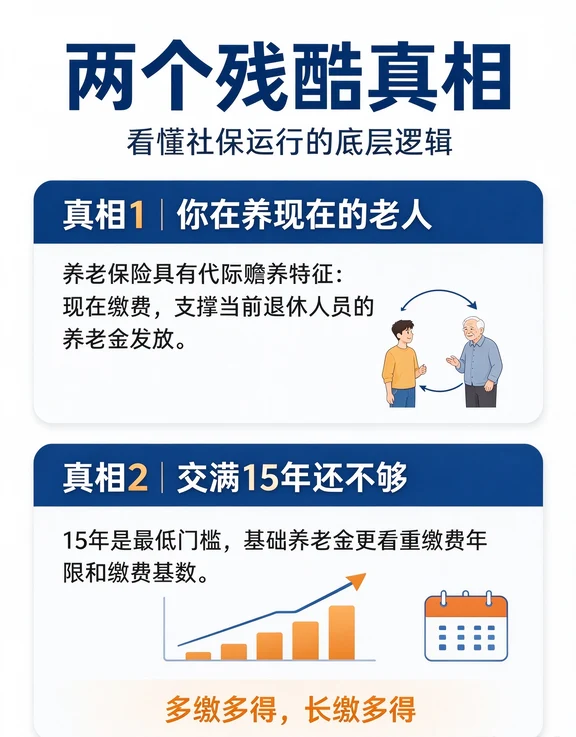
💡 **真相 1:社保,本质仍然是年轻人的 “代际赡养”**
我们交的养老保险,其实大部分进了社会统筹池子,直接发给现在的退休老人了。我们老了以后能领多少,取决于那个时候有多少年轻人在交钱。随着老龄化加剧,这是个现实问题。
💡 **真相 2:只交 15年,真的不够**
很多人以为社保交满 15 年就可以躺平了。你看 2005 年的文件,基础养老金直接挂钩你的 “缴费年限” 和 “缴费基数”。交 15 年只是最低门槛,想要退休后拿得多,就得交得久、交得多。
最新的政策,咱们要弹性延长到20年的缴费年限~还是鼓励大家以后要长缴多得
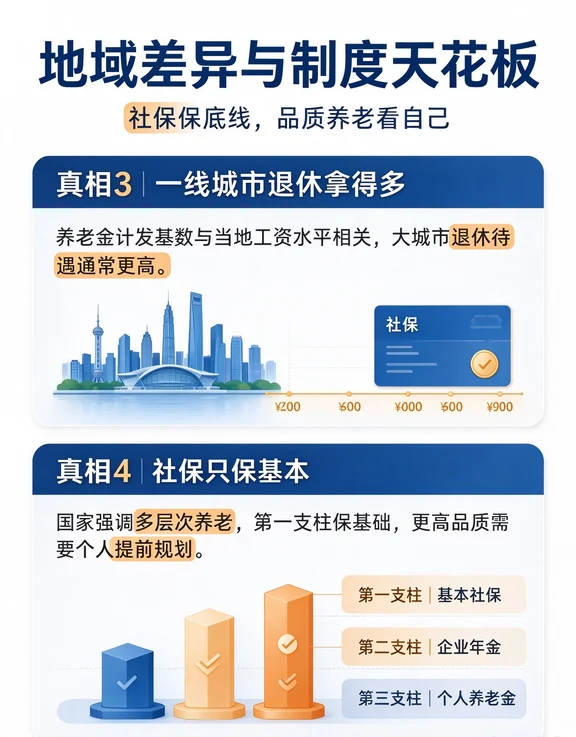
💡 **真相 3:北上广深退休,确实拿得多**
2009 年和 2018 年的政策都在解决 “公平” 问题。但只要养老金计发基数和当地社平工资挂钩,在一线城市退休,退休待遇肯定比三四线好。
年轻人可以多考虑一下自己在哪个城市发展,以换城市工作时,要做好自己的养老保险转接手续
💡 **真相 4:国家保的是 “底线”,给不了 “上限”**
国家文件里反复出现一个词:多层次。
说明国家也知道,第一支柱只能保基本。真正体面的养老,需要第二支柱(企业年金,少数人拥有)和第三支柱(个人养老金 / 商业养老)。
你的养老金都来源于几个方面呢?
评论区聊聊👇#大童保险服务厦门分公司 #未来需要靠什么来养老 #年轻人养老 #人口老龄化 #社会保险法 #社保