老蒋原创 又隔三个月,给大家再次呈现辣评526品类销量。传送门:网页链接以上是三个月前写的2026上半年的内容,也欢迎大家对比查阅。事先声明,我拿的是内部上险数据,理论上会更准,你从各个网站查的可能不是这个数。本次的统计口径是1~9月各个5.1m及以上的新能源城市SUV(因为这期间冒出了很多525、515搞品类创新,所以就不单独筛选大六座了)。按照26年9月销量由高到低排序。考虑到整体市场向电转型。本次我们会按照纯电和插混增程分类,分别列到Top10,其他车型一律归为OTHERS。
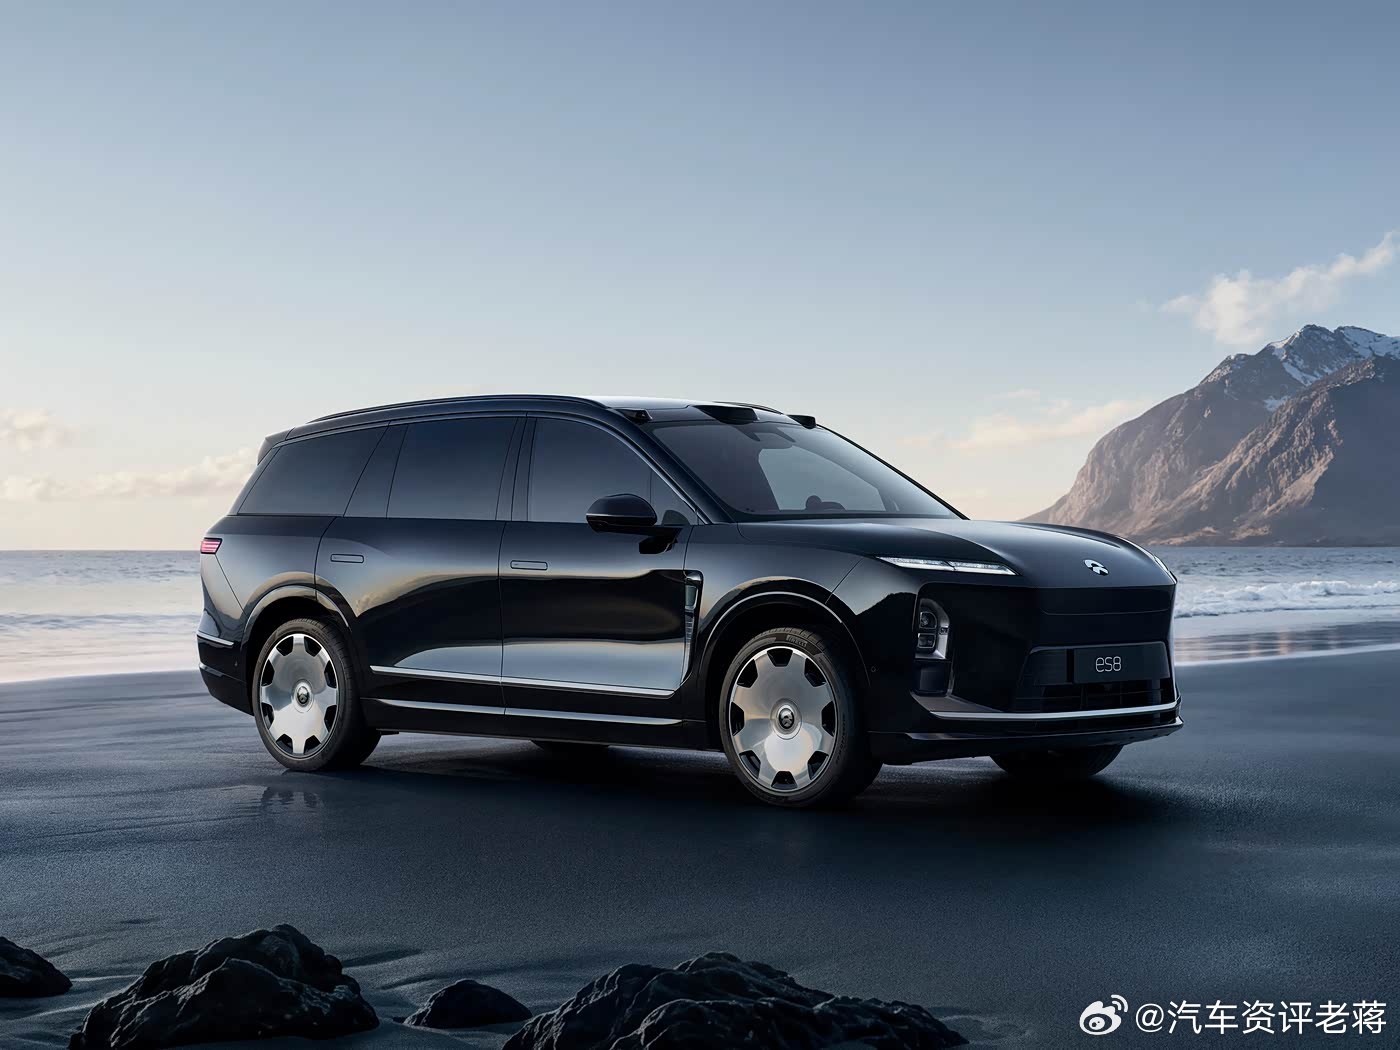
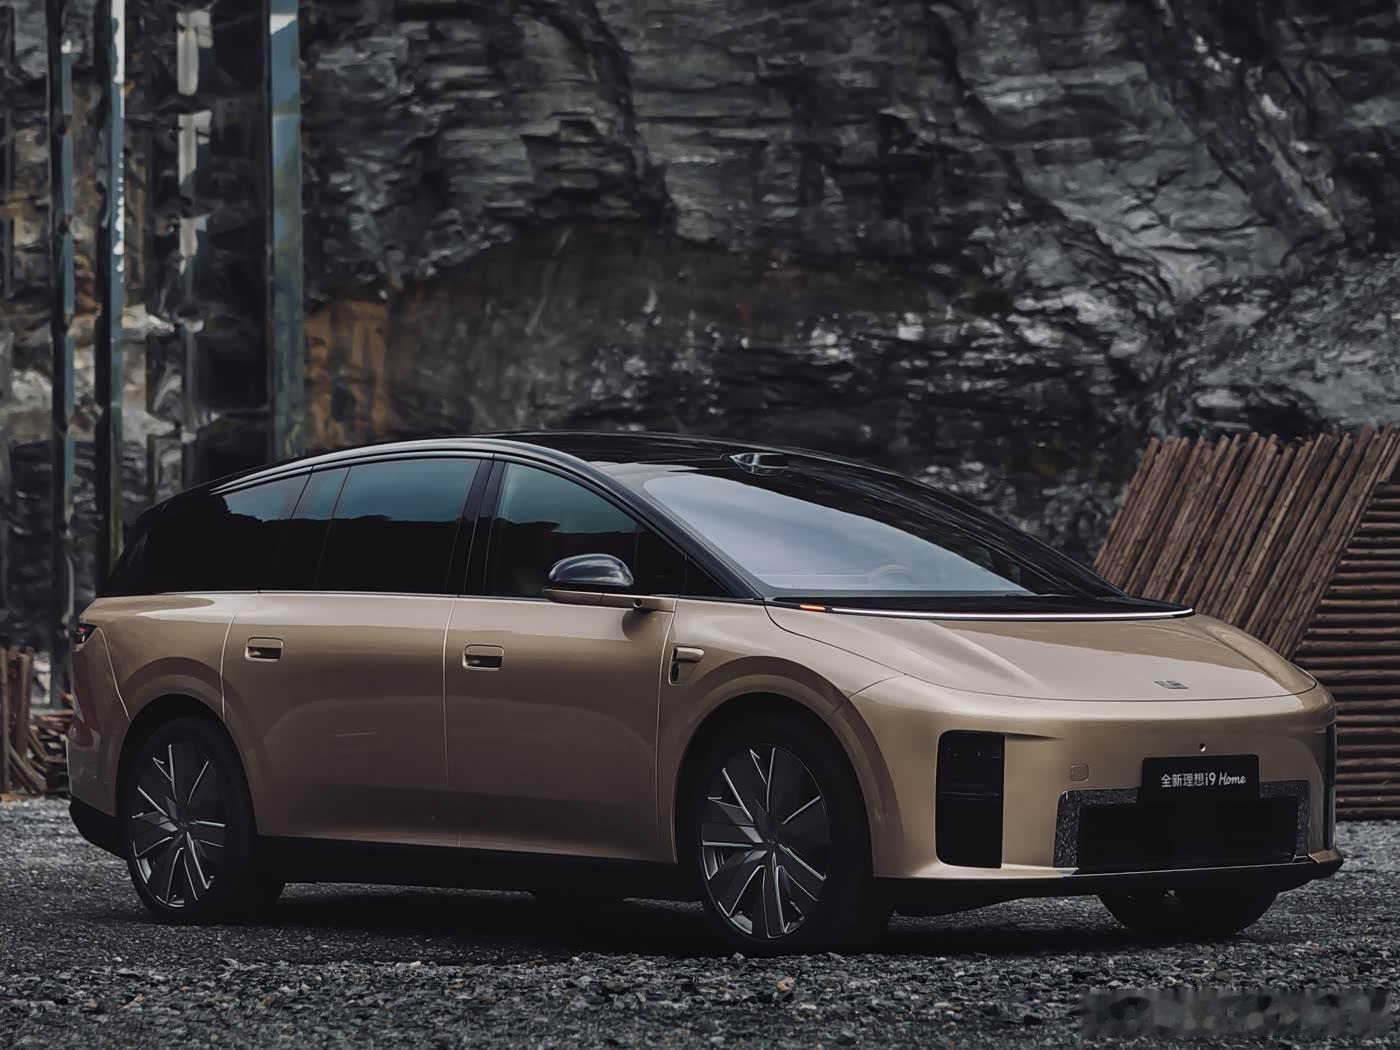
先看纯电细分:第一名:蔚来ES8,9月销量11074台,1~9月销量114627台。简评:强者恒强,经过大半年的洗礼蔚来已经站稳脚跟,过去每年蒸发200多亿的巨额投入算是看见汇报。第二名:比亚迪大唐,9月销量9279台,1~9月销量81806台。简评:传统品牌黑马,算是靠着闪充技术击穿心智,一举扛起了“只可充电大六座”这个不可能领域的大旗,持久性未知。第三名:蔚来ES9,9月销量7637台,1~9月销量31710台。简评:蔚来起势之作,8/9系共存的最好表征。第四名:乐道L80,9月销量3103台,1~9月销量14248台。简评:成就了主品牌。副品牌能打的也就是相对便宜的8系了。第五名:理想i9,9月销量2779台,1~9月销量2781台。简评:i8滑铁卢后,理想也老实了,稀释品牌溢价的红利被蔚来占据后,i9又有多少胜算?第六名:问界M9,9月销量2547台,1~9月销量11288台。简评:主卖增程,纯电这块心智占领不予置评。第七名:乐道L90,9月销量2370台,1~9月销量28172台。简评:还是我之前那个观点,从给用户解释这个品牌开始就输了。第八名:小鹏GX,9月销量2128台,1~9月销量8311台。简评:增程纯电都卖,成绩还可以,q4很难稳住。第九名:零跑D19,9月销量1672台,1~9月销量12900台。简评:相比上面那个细水长流,这个多少有点三秒战士了。第十名:问界M8,9月销量530台,1~9月销量12590台。简评:退潮后谁在裸泳?纯电细分OTHERS:腾势N8L、岚图泰山X8、小鹏G9L……
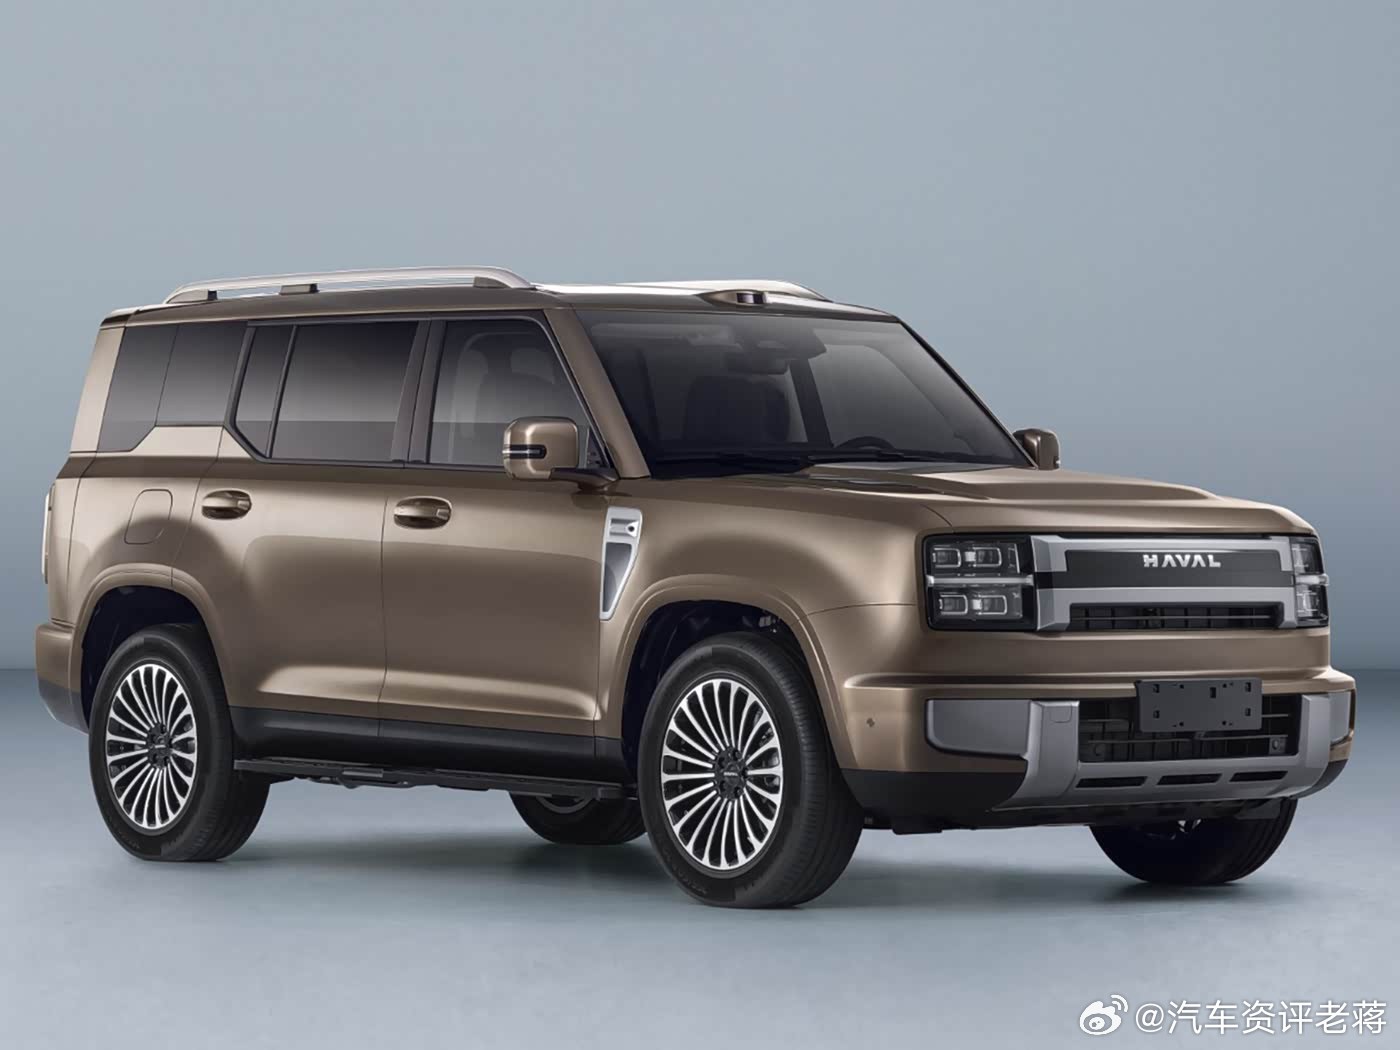
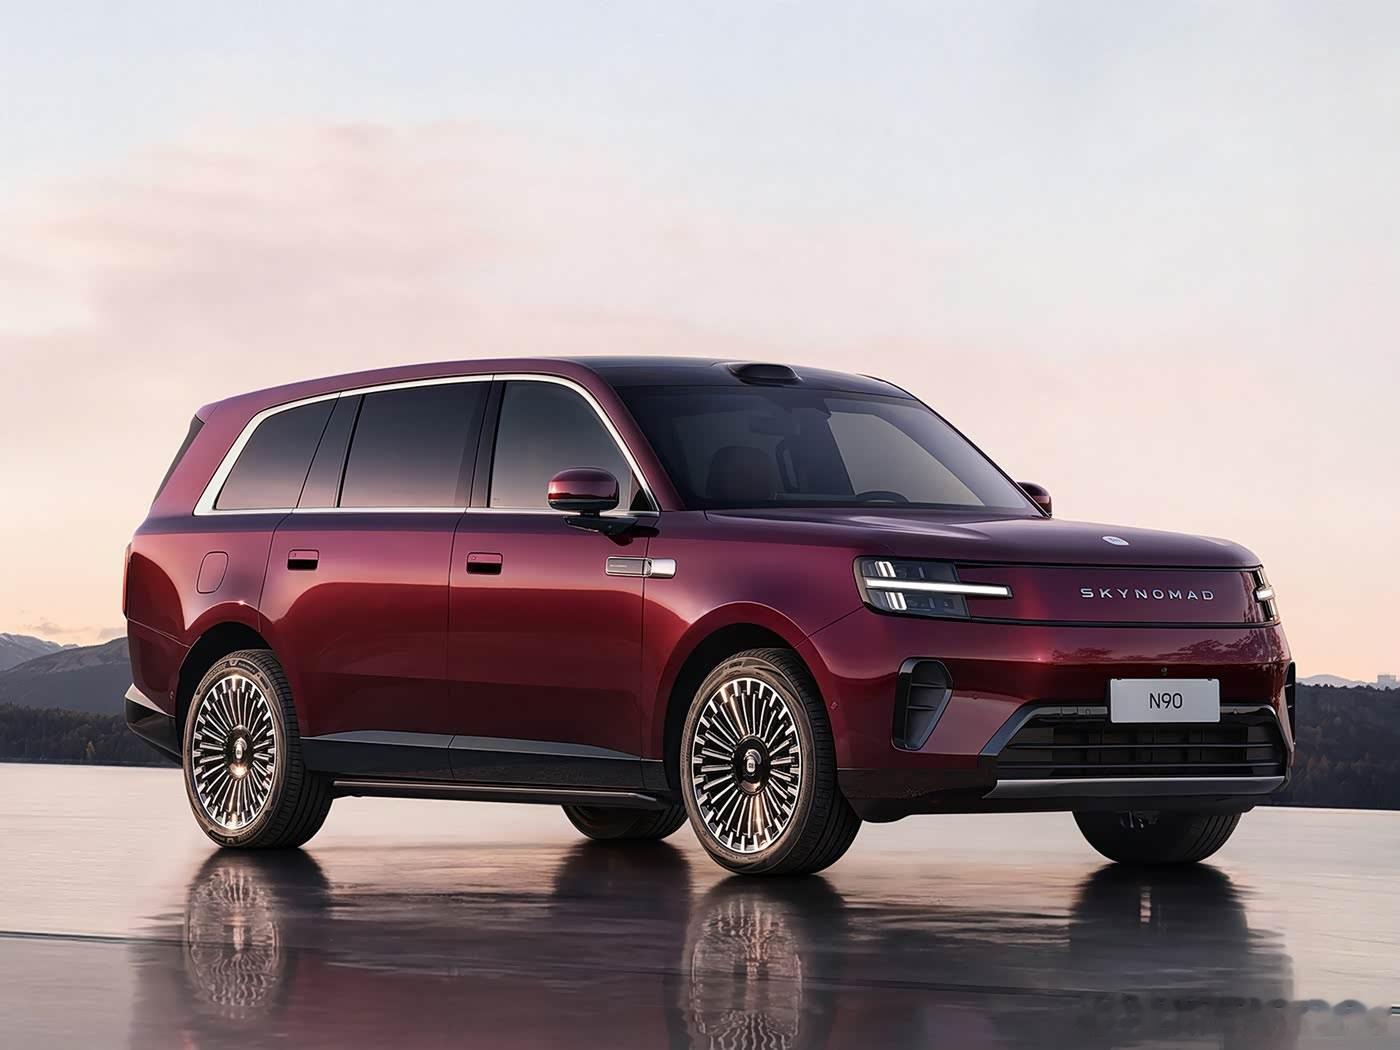
再看插混增程细分:第一名:哈弗H10,9月销量8023台,1~9月销量15644台。简评:钛7一生之敌,老魏拉下脸跟船夫哥拼刺刀,因尺寸越级挤进本榜单。第二名:问界M9,9月销量7839台,1~9月销量21492台。简评:HIMA嫡长子,险些被废除太子之位。当然Q3成绩还是在线,看Q4了。第三名:宝骏华境S,9月销量7052台,1~9月销量30525台。简评:蜜雪冰城这个称号暂时从这车上摘不去了,背后的炮灰何其悲壮。第四名:极氪9X,9月销量5987台,1~9月销量58760台。简评:后劲不足的数值怪,像灌了一肚子拉格啤酒,三泡尿过后若醒若醉的样子。第五名:小米澎程N90,9月销量5254台,1~9月销量台5287台。简评:极致空间的差异化,卷死友商的鲶鱼属性又崛起了。上市不足一个完整月,持续关注。第六名:小鹏GX,9月销量4644台,1~9月销量18911台。简评:虽然但是,谁会拒绝自己的老婆像刘亦菲呢?特别是这样一个品牌的展厅里。第七名:理想L8,9月销量4460台,1~9月销量18197台。简评:品牌精神内核固化的双刃剑,理想似乎只有6系卖得动了……第八名:极氪8X,9月销量4326台,1~9月销量25849台。简评:数值怪的弟弟,也就这样了。第九名:腾势N8L,9月销量3379台,1~9月销量22054台。简评:击穿心智的技术平权后,和大唐如何区隔很重要。第十名:零跑D19,9月销量2795台,1~9月销量22114台。简评:不是不能打,是因为Top9只有九个呀。插混增程OTHERS:理想L9、银河M9、魏牌V9X、领克900、大众ID.ERA 9X、腾势N9、问界M8、风云T11……
从Q3来讲,这个世界真的乱了。竞争者太多导致很多明明产品不差、定位也挺精准的产品被边缘化,更别说这OTHERS里面很多大家耳熟能详的车了。
反正局面就是这样。这个市场容量撑死了也就是12-13万台一个月的水平。车有少款我就不给大家一一列举了。我做这个系列的初衷就是所有车企都闻到了车辆大型化的气息,然后大家一起合力把这个市场做死。消费者也不是傻子,中国会开车的人就那么一点,真天天用这些车,早晚有一天会知道:车位就那么大,车越来越多,造的赶不上报废的,而后轮转向和APA并不能把车缩小。比较有意思的是9月这里面纯电占比已经超1/3了,之前提的纯电车小型化的理论其实逐渐被击破。事实上只要体验到位了消费者是可以放下发动机那个“执念”的。最主要现在REEV和PHEV也在搞电池大型化,除了极特殊和边缘化场景,再往后去选带发动机可能真就是“喜欢汽油味”了吧。