谁能想到,如今最能赚外汇的出口王牌,居然是曾经被大家调侃 “处处卡脖子” 的芯片!2026 年 9 月单月,中国集成电路出口金额直接冲到 449.51 亿美元,同比暴涨 136%;截止 9 月累计出口约 3020 亿美元。
数字炸裂,但更值得琢磨的是数字背后的逻辑。9 月中国出口了 327 亿颗芯片,数量同比只增长了 1%,可金额翻了倍还多。量只涨了一个点,钱涨了 136%,这中间差了 135 个百分点,说明每一颗芯片的身价,正在被重新定价。
谁在推高价格?答案藏在存储芯片里。2026 年一季度数据显示,存储器出口占芯片产品出口总额的 63.3%,同比增速 174.2%。
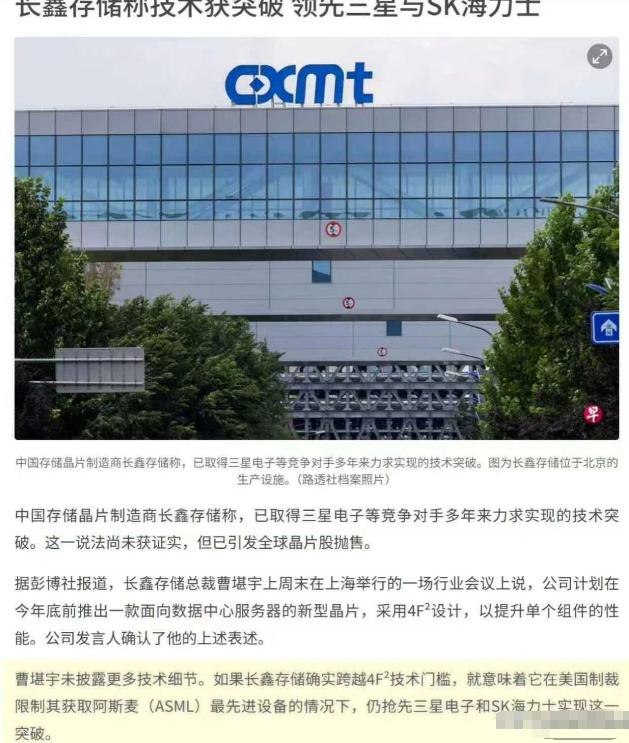
全球 AI 基础设施建设热潮把 DRAM 价格推上了天,一季度全球 DRAM 价格环比暴涨 40% 到 50%,二季度合约价预计还将上涨 58% 到 63%。长鑫存储和长江存储在这轮涨价周期里拿到了大量订单,赚得盆满钵满。
涨价的背后是需求的真实爆发。全球科技巨头疯狂砸钱建 AI 数据中心,需要的不只是高端 GPU,还有海量的电源管理、高速接口、信号处理这些成熟制程配套芯片。中国厂商在这块有产能有价格优势,已经悄悄成为北美和中东数据中心的重要供应商。
产能扩张的速度,比很多人想象的要快得多。2026 年 7 月,中国集成电路单月产量达到 530 亿块,折算下来日均产出约 17 亿块。上半年累计产量 2798 亿块,相当于全国 14 亿人每人分到约 200 块芯片。
有机构预测,2026 年中国大陆 12 英寸晶圆产能将增长至 321 万片/月,约占全球 12 英寸晶圆厂产能的三分之一。
自给率的变化更能说明问题。高盛 8 月发布的研报指出,截至 2026 年 6 月,中国半导体集成电路产量自给率已达到 70%,较 2010 年的 38% 几乎翻倍。高盛还把中国半导体行业 2030 年的资本支出预测大幅上调至 820 亿美元,较此前预测增长 79%。
再看美国这边,封锁的剧本正在反噬华盛顿。美国商务部长卢特尼克今年 4 月在国会听证会上亲口证实,尽管美国政府已于 1 月批准英伟达 H200 人工智能芯片对华出口,但迄今为止,中国企业没有采购任何一块 H200 芯片。美国还在犹豫要不要卖,中国已经不打算买了。
英伟达在中国市场的份额从 95% 暴跌至 55%,在中国云端 AI 加速器市场,本土厂商已占据近 41% 的份额,华为以约 20% 的份额居首,出货量达 81.2 万颗。黄仁勋自己都绷不住了,承认因美出口管制,英伟达在华高端芯片市场份额从 95% 降至 0%,并公开说美对华技术封锁是“错误”。
美国国会还在加码。4 月两党联手提出的 MATCH 法案直接点名华为、中芯国际、长江存储、长鑫存储和华虹半导体五大核心企业,不仅禁止销售关键设备,连原厂工程师提供机台校准、软件更新、零部件更换的售后服务都一并切断。
这套打法够狠,但中国的成熟制程产能已经铺开了,切售后服务,切的是自己的市场份额。
回顾五年前,中国芯片出口的底色完全不一样。2021 年,中国把全球约 80% 的芯片买进来,国内自己消化 35% 左右,剩下的装进手机、电脑、家电又原样出口出去,赚的是组装加工费。
那时候出口的芯片,是别人设计、别人制造、中国负责封装转运的,说白了就是个“搬运工”。今天出口额里,自己设计、自己制造的芯片占比在快速上升,从“搬运工”向“供应商”转变的拐点已经出现。
成熟制程是这场突围的主战场。28nm 及以上制程芯片的中国产能全球占比已接近 30%,而全球 70% 的芯片应用需求都集中在成熟工艺领域。当台积电和三星把产能向 AI 先进制程倾斜的时候,全球中小芯片设计公司在台积电排不上号,只能把订单交给中芯国际和华虹。
2025 年,中芯国际晶圆出货量暴增 21%,华虹增长 18.5%。海外巨头挑肥拣瘦把成熟制程让出来,中国厂商照单全收,闷声把全球成熟制程订单吃了进去。
五年前出口的是“来料加工”,今天出口的是自己设计、自己制造的产品。这两者之间的差距,比 136% 那个数字更值得细看。
芯片出口这张牌,不是天上掉下来的。是被封锁逼出来的,是被制裁逼着往前跑的。美国越是把门关紧,中国越是往窗户外面找路。门关了,路没断,这才是最让华盛顿头疼的事。