谁能想到,如今最能赚外汇的出口王牌,居然是曾经被大家调侃 “处处卡脖子” 的芯片!
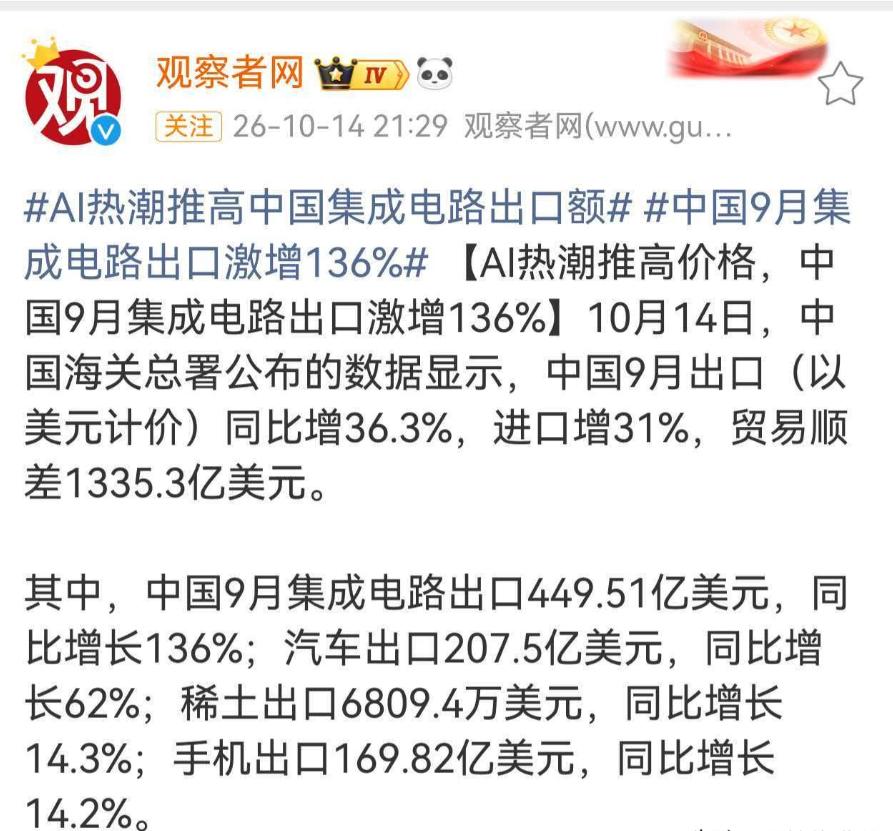
2026 年 9 月单月,中国集成电路出口金额直接冲到 449.51 亿美元,同比暴涨 136%;截止 9 月累计出口约 3020 亿美元。
很多人第一反应可能是,咱们芯片出口突然这么猛,是不是靠低价走量堆出来的?恰恰相反。
海关数据里藏着一个更值得琢磨的细节:9月咱们出口的集成电路数量是327亿个,同比只增长了1%,几乎和去年同期持平,但出口金额却翻了一倍还多。
换句话说,这波增长根本不是靠“薄利多销”冲出来的,而是实打实的“量稳价升”,芯片出口均价同比上涨了133.7%,产品的含金量正在肉眼可见地提升。
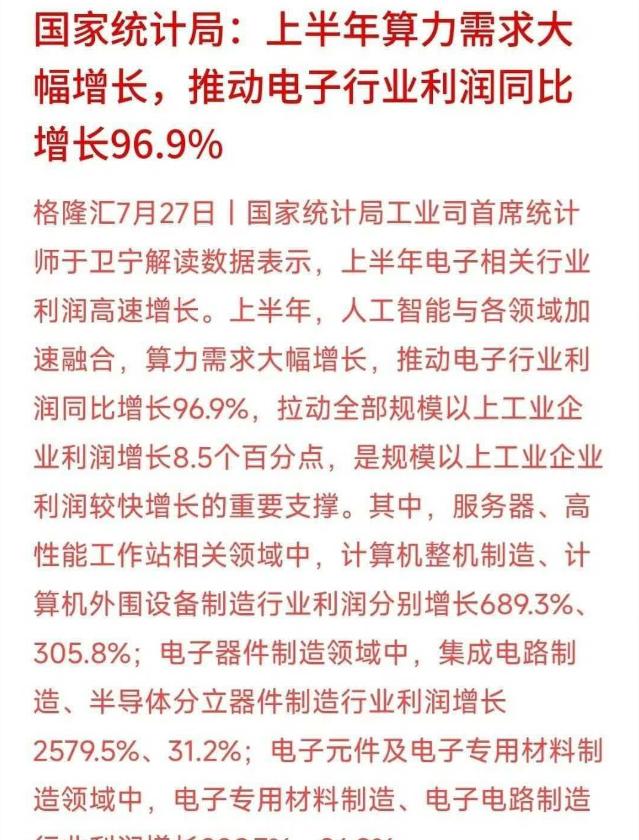
这轮价格暴涨的根子,就扎在全球人工智能的算力基建狂潮里。
2026年全球四大云厂商的资本开支指引接近7500亿美元,比去年大幅增长六成以上,这些钱绝大多数都砸向了AI服务器、数据中心和自研芯片。
而算力的底层底座就是存储芯片,大模型训练、数据中心扩容、企业级算力部署,每一样都需要海量的存储颗粒做支撑,直接把整个存储行业带进了前所未有的“超级周期”,芯片价格一路水涨船高。
可能有人会问,全球存储需求爆发,为什么偏偏是中国赚得盆满钵满?
这就要说到很多人之前的认知误区了。大家总说芯片“卡脖子”,默认指的是最顶尖的3nm、5nm高端逻辑芯片,但全球70%的芯片应用需求,其实都集中在28nm及以上的成熟制程,以及存储芯片这类量大面广的产品。
在这个广阔的赛道里,中国产业已经悄悄攒下了足够的家底。
经过前些年的持续投入和产能建设,国内成熟制程的晶圆产能全球占比已经接近30%,从芯片设计、晶圆制造到封装测试,形成了全球少有的完整产业链配套。
当海外半导体巨头纷纷把产能重心转向高端AI芯片,无暇顾及成熟制程和主流存储芯片的大众需求时,中国厂商刚好精准补上了这个缺口。
凭借稳定可靠的产能、可控的交付周期和突出的性价比,接下了从全球涌来的订单。
从出口结构里能把这个逻辑看得更清楚。前三季度的芯片出口中,存储芯片占了七成左右,是绝对的增长主力。
前7个月存储器出口额同比增速达到221.7%,不少国内存储企业的净利润直接翻了十几二十倍。
这些芯片从国内工厂出来,主要流向两个方向:一个是中国香港,作为全球芯片转口枢纽,再分散到欧美、日韩等终端市场。
另一个是越南、马来西亚这些东南亚国家,当地聚集了大量电子代工厂,中国的存储颗粒运过去完成封装测试,组装成终端电子产品后再销往全球各地。
可以说,今天的全球电子供应链,每一环都已经嵌入了中国芯片的身影。
更值得留意的是,这波出口热潮不只是行业周期带来的行情红利,更带着产业升级的深层底色。
以前说起中国芯片产业,很多人的印象还停留在“低端组装”,但现在局面已经大不一样。
封装测试环节正在往高端走,先进封装成了新的增长点,通富微电、长电科技等头部封测企业纷纷募资扩产,重点布局存储芯片、车载芯片和高性能计算芯片的封测产能。
上游的设备和材料也在加速国产化,除了最顶尖的光刻机之外,大部分半导体工艺设备国内厂商都已经能进入主流供应链,半导体设备国产化率从2024年的16%跃升至2025年的21%,2026年预计将达到26%。
现在很多国内晶圆厂采购设备时,都把国产设备放在了优先考虑的位置。
从当年人人调侃“处处卡脖子”,到现在成为出口创汇的核心主力,这个转变其实藏着中国制造业的一个朴素逻辑:不贪多求全,先在自己能站稳的赛道里做到极致,再一步步往高端攀爬。
我们不用回避高端芯片领域仍有差距的事实,但也不能忽略,在更广阔的成熟制程和存储芯片赛道,中国产业已经悄悄完成了从量变到质变的跨越。
当然,这波高增长里有全球AI行情的加持,半导体行业本身也有周期波动的规律。
但透过这组刷新纪录的数据,我们能看到中国芯片产业多年投入之后的厚积薄发。
3020亿美元的出口额不是终点,而是一个新的起点。当全球算力的需求还在持续膨胀,当中国的半导体产业链还在持续往上游延伸,接下来的故事,只会比现在更精彩。