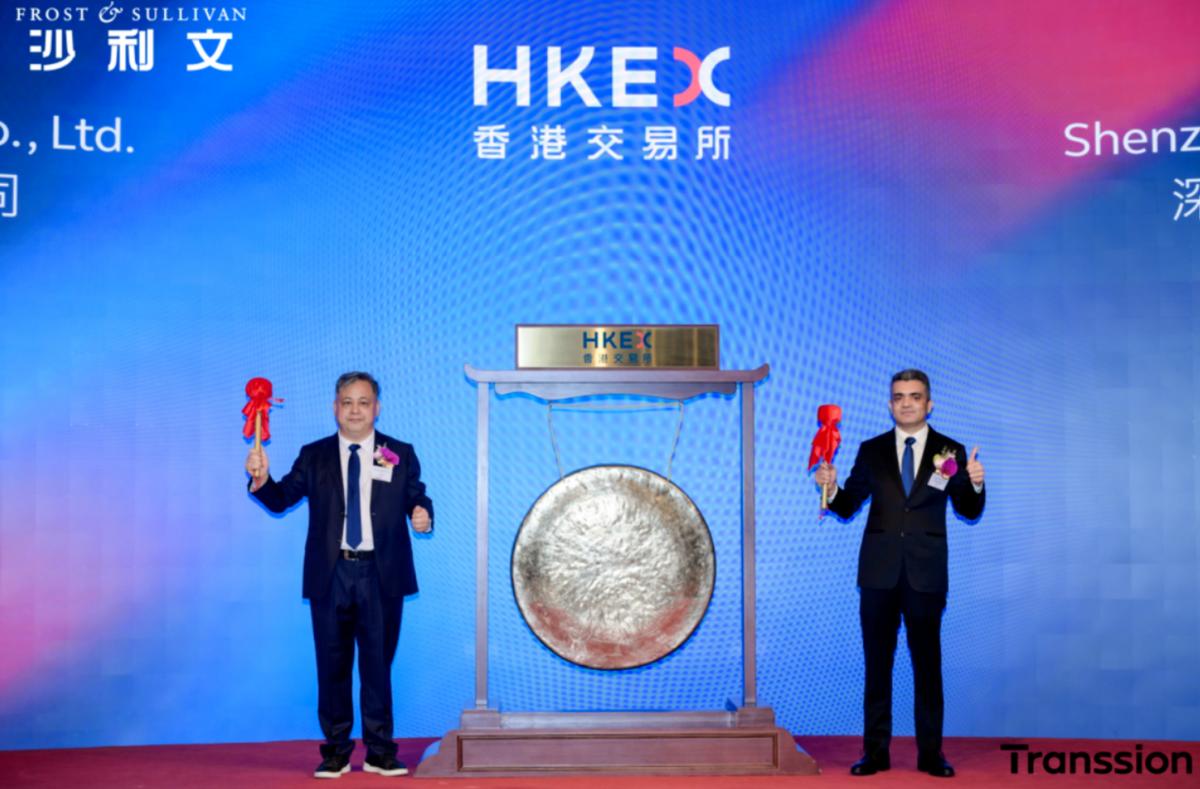
兄弟们,今天港股有个大热闹,非洲手机之王传音控股挂牌了,结果一开盘就扑街。
发行价35.3港元,开盘后一路往下砸,收盘报33.28港元,跌幅5.72%。
打新的朋友,一手中签率100%,意思就是你申购就能中,中了就亏钱,这运气也是没谁了。
传音好歹是非洲手机霸主,怎么混成这样?
我把招股书和财报翻了一遍,有几个数,说实话挺扎眼的。
先说2025年,传音营收655.91亿,同比跌了4.55%,净利润25.81亿,直接腰斩,同比暴跌53.49%。一年少卖了3200万部手机,赚钱能力断崖式下滑。
问题出在哪?传音自己在招股书里排第一位的原因,是存储芯片涨价。
这话没毛病,存储芯片涨得忒离谱,传音主打的就是非洲超低价位段,一台手机本来就没什么利润空间,成本一涨,毛利率直接被挤没了。
但外部成本只是故事的一半,另一半在非洲大本营。
2025年非洲智能手机出货量8440万部,传音出货4050万部,份额48%,还是第一。
但增速只有7%,而整个非洲市场增速是13%。小米增速27%,荣耀更离谱,144%。
小米和荣耀在非洲的打法跟传音不一样,他们不靠铺渠道压低价,靠的是品牌溢价和产品力往上顶。
传音在入门级机型市场份额超过56%,低端守得住,但往中高端打,费劲。
再看2026年,传音Q1营收162亿,涨了24.58%,归母净利润7亿,涨了42.9%,上半年营收354.31亿,净利润17.73亿,同比增46.22%。
数字好看吧?但你翻现金流,上半年经营活动现金流净额是-58.61亿,存货干到189亿。
说白了增量不增现金流,本质上是在吃老本。
其实,传音的故事其实是所有国产手机出海品牌的一个缩影。
你把性价比做到极致,把渠道铺到别人进不去的角落,确实能打下江山,但当AI把上游产能吃掉、存储芯片变成稀缺资源的时候,谁的产品结构越靠低端,谁就越难受。
传音在非洲的渠道壁垒短时间内没人能翻,但“量大管饱”这套玩法,正被供应链的涨价周期一点点蚕食。
港股这波破发,市场不是在否定传音的地位,是在重新算一笔账:非洲之王能不能在守住地盘的同时,把手里的手机卖得更贵一点。
这道题,传音得答,小米荣耀们,也得答。
热点观点畅聊会