美国再度“卡脖子”,C919客机持续承压!
中国民航市场有一个很有意思的现象:航空公司花几十亿元采购飞机,真正决定飞机能不能按时交付的,有时却是几件不起眼的进口零部件。发动机、液压系统、导航设备,任何一个环节出现问题,都可能让整架飞机停在生产线上。美国恰恰盯上了这个弱点,试图把中国民航工业的供应链变成中美谈判桌上的筹码。
2026年10月1日,路透社披露,美国商务部近期放慢了对华航空零部件出口许可的审批速度,并限制中国商飞能够获得的部分零部件数量。更值得警惕的是,美方还在研究新的限制措施,涉及飞机起落架、航空液压油等产品。这些拟议措施尚未全部正式落地,但华盛顿释放的施压信号已经相当明确。
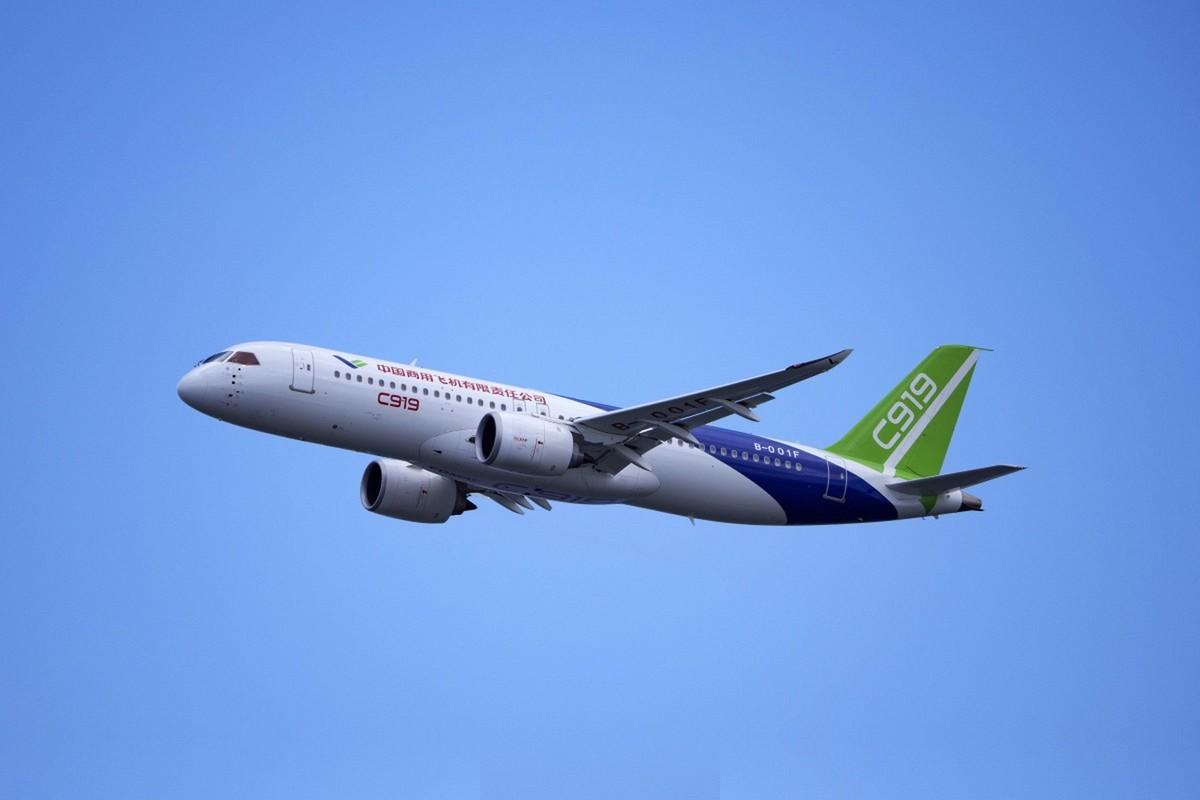
为什么偏偏选择航空工业?因为美国知道,C919已经不是停留在图纸上的项目。2022年9月,C919取得中国民航局颁发的型号合格证,2023年5月投入商业运营。国产大飞机从研发走向市场,意味着中国开始真正进入长期由波音、空客主导的干线客机竞争领域。对美国航空产业而言,这已经不是一个可以忽略的变化。
更关键的是,中国商飞正在建立自己的生产和交付体系。航空制造最怕什么?不是某个零件价格上涨,而是供应时间无法确定。假设一家供应商承诺三个月交货,出口审批却拖到半年,生产企业就不得不重新安排总装计划。工厂可以加班,航空公司可以等待,但整个产业链的成本都会随之增加。
这次美国采取的办法,比直接宣布禁止出口更加隐蔽。按照媒体披露的信息,美方试图控制中国商飞能够提前储备的零件数量。这个动作值得重视,因为库存本来就是制造企业抵御供应风险的重要手段。企业多准备一些发动机和关键配件,就能减少突发限制带来的影响。美国限制库存,等于试图削弱中国商飞应对不确定性的能力。
这种操作并不是第一次出现。2025年5月,中美贸易摩擦升级期间,美国暂停了部分供应中国商飞的航空发动机及相关设备出口许可,涉及通用电气航空、霍尼韦尔等企业。到了当年7月,相关发动机出口限制又被解除。短短几周,正常商业供应就经历了一轮政治干预。
这段经历至少说明一个问题:美国航空供应商即使愿意做生意,也未必能够自主决定什么时候交货。企业签订的商业合同,可能受到华盛顿政策调整的影响。对中国来说,真正需要防范的不是某一家外国企业,而是关键产品的交付权被外国政府掌握。这种风险不能依靠商业合同彻底消除。
再看看C919使用的发动机。LEAP-1C由美国通用电气航空和法国赛峰集团合资成立的CFM国际提供。这款发动机技术成熟,符合现代民航客机对经济性和可靠性的要求。中国商飞采用国际成熟产品,有助于降低早期研发和商业运营风险。但这种选择也带来了一个现实问题:发动机供应受到美国出口政策影响。
还有一个经常被忽略的细节,航空发动机并不是买回来装上就结束了。它需要长期维修、定期检查、更换寿命件,还涉及软件、技术文件和专业服务。即使飞机已经交付,航空公司也需要持续获得相关支持。因此,真正可靠的航空供应链,不仅要保证新飞机能够出厂,还必须保证飞机投入运营后能够长期安全飞行。
从交付数字看,国产大飞机面临的压力确实不小。根据航空业信息服务机构ch-aviation的数据,2025年中国商飞交付15架C919,2026年前九个月交付11架。交付节奏受到供应商交货、人员配置和生产能力等多种因素影响,不能全部归因于美国限制,但外部供应不稳定显然增加了扩大产能的难度。
不过,中国也不是毫无准备。2026年8月20日,《南华早报》报道,中国航空工业正在推动更多国产配套进入C919供应体系,涉及发动机,也包括密封材料、涂料、紧固件等容易被忽略的基础产品。这条路线很有意义,因为真正成熟的航空工业,不只是拥有几个明星型号,而是能够让大量专业企业共同完成高标准制造。
这里必须纠正一种过于简单的认识:国产替代绝不是把进口零件拆下来,换上国产零件就算完成任务。民航设备需要经过严格的适航验证,材料性能、系统兼容性、长期可靠性都必须满足要求。一旦涉及发动机、飞控或者液压系统,验证过程更加复杂。中国要追求的是安全可靠的自主供应能力,而不是为了国产化数字好看而仓促替换。
长江1000A发动机的重要性,也应该放在这个背景下理解。国产发动机能够减少C919对国外动力系统的依赖,但从技术试验到取得适航认证,再到形成稳定批量供应,中间还有很长的工程道路。发动机涉及高温材料、精密制造、燃烧效率和长期可靠性,任何一个环节都需要扎实积累。中国不能因为外部施压就降低技术标准。