存储双雄一个季度赚走9000亿 韩国存储芯片杀疯了
一个季度,赚走9000亿人民币。 这不是全年,不是半年,是三个月。
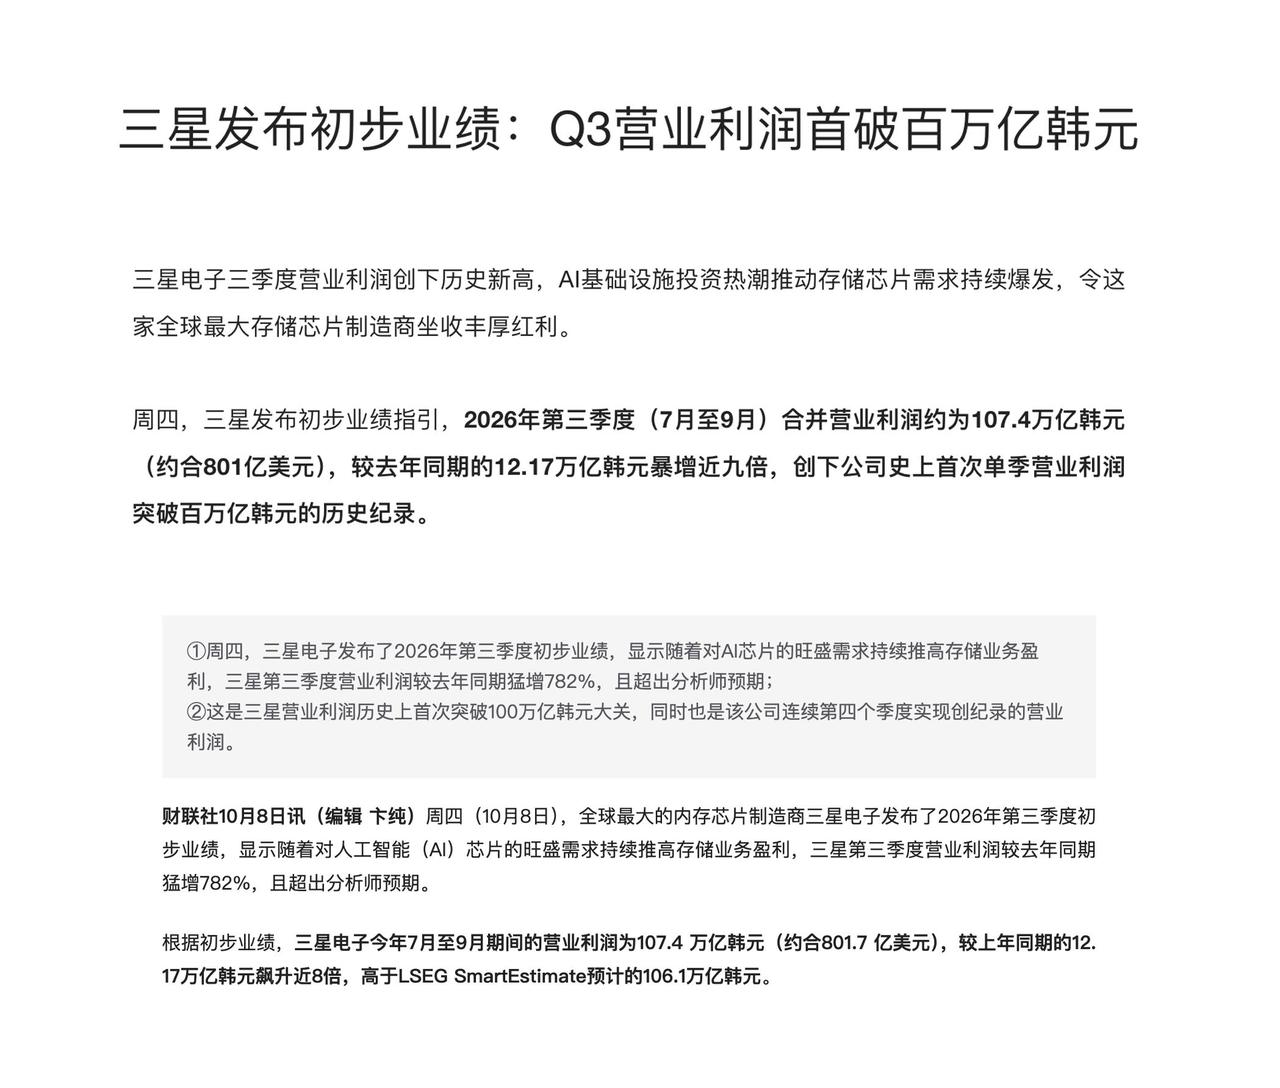
三星电子2026年第三季度营业利润107.4万亿韩元,约合801.7亿美元,同比增长782.5%,单季首次突破100万亿韩元大关。SK海力士同期营业利润预计在73万亿韩元区间,约合520亿美元。两家加起来,一个季度营业利润超过180万亿韩元,折合人民币约9000亿元。
9000亿是什么概念。 贵州茅台一年净利润也就800多亿。两家韩国公司,一个季度赚的钱,顶茅台干十年。
这不是周期反弹,是AI把存储芯片的桌子掀了。
过去存储芯片是典型的周期品。手机卖得好,内存就涨价;手机卖不动,内存就砸手里。涨两年跌两年,谁都别想安稳。可这一轮,驱动逻辑完全变了。
驱动力的核心只有一个字:HBM。高带宽内存。AI训练大模型需要把海量数据在GPU和内存之间来回搬运,传统内存带宽不够用,HBM就是把内存芯片一层一层叠起来,用硅通孔打通,让数据跑得更快。一块H100 GPU旁边要挂六颗HBM,一块GB300要挂八颗甚至更多。
需求爆炸,供给跟不上。SK海力士自己说的,DRAM和NAND库存只剩约4周,没有任何客户能完全满足需求,HBM产能已经提前售罄。整个2026年,价格涨势将贯穿全年。
价格涨到了什么程度。 16GB DDR5内存芯片价格同比上涨682%,NAND闪存价格同比上涨807%。DRAM整体合约价同比涨幅90%到95%,HBM涨幅超过200%。
涨价的钱进了谁的口袋。答案写在市场份额里。
SK海力士在HBM市场的份额是50%,三星33%,美光18%。SK海力士一家吃掉了一半的蛋糕。三星虽然份额落后,但追赶速度惊人——一个季度之内,三星HBM收入份额从21%冲到33%,和SK海力士的差距从37个百分点压缩到17个百分点。
两家韩国公司加起来,HBM份额83%。 这个数字意味着,全球所有AI数据中心的算力扩张,都要给韩国人交一笔过路费。英伟达卖GPU赚得盆满钵满,但每卖一块GPU,里面塞着的HBM是韩国人造的。黄仁勋在台上亮芯片,韩国人在后台数钱。
三星的财报里还有一个更扎眼的细节。 DS部门(半导体业务)营业利润预计高于公司整体营业利润。为什么。因为手机和家电业务在亏钱,全靠存储芯片的利润填窟窿。三星的手机部门曾经是利润支柱,现在成了拖后腿的。一个卖手机的公司,靠卖内存芯片养着手机业务。
这场狂欢的另一面,是下游在流血。
集邦咨询的测算很残酷:以8GB内存加256GB存储的配置为例,存储芯片在智能手机成本中的占比,从过去的10%到15%,飙升至30%到40%。一部手机的成本结构被彻底改写。存储芯片价格再往上走,手机厂商要么涨价,要么减配,要么自己吞下去。
国产手机厂商的处境最尴尬。 高端机型要用LPDDR5X和UFS 4.0,这些高端存储的产能被HBM挤占,供给紧张,价格昂贵。中低端机型本来利润就薄,存储成本一涨,要么砍掉利润,要么砍掉配置。消费者最后看到的,就是手机越来越贵,或者便宜手机越来越卡。
那中国自己的存储芯片在干什么。
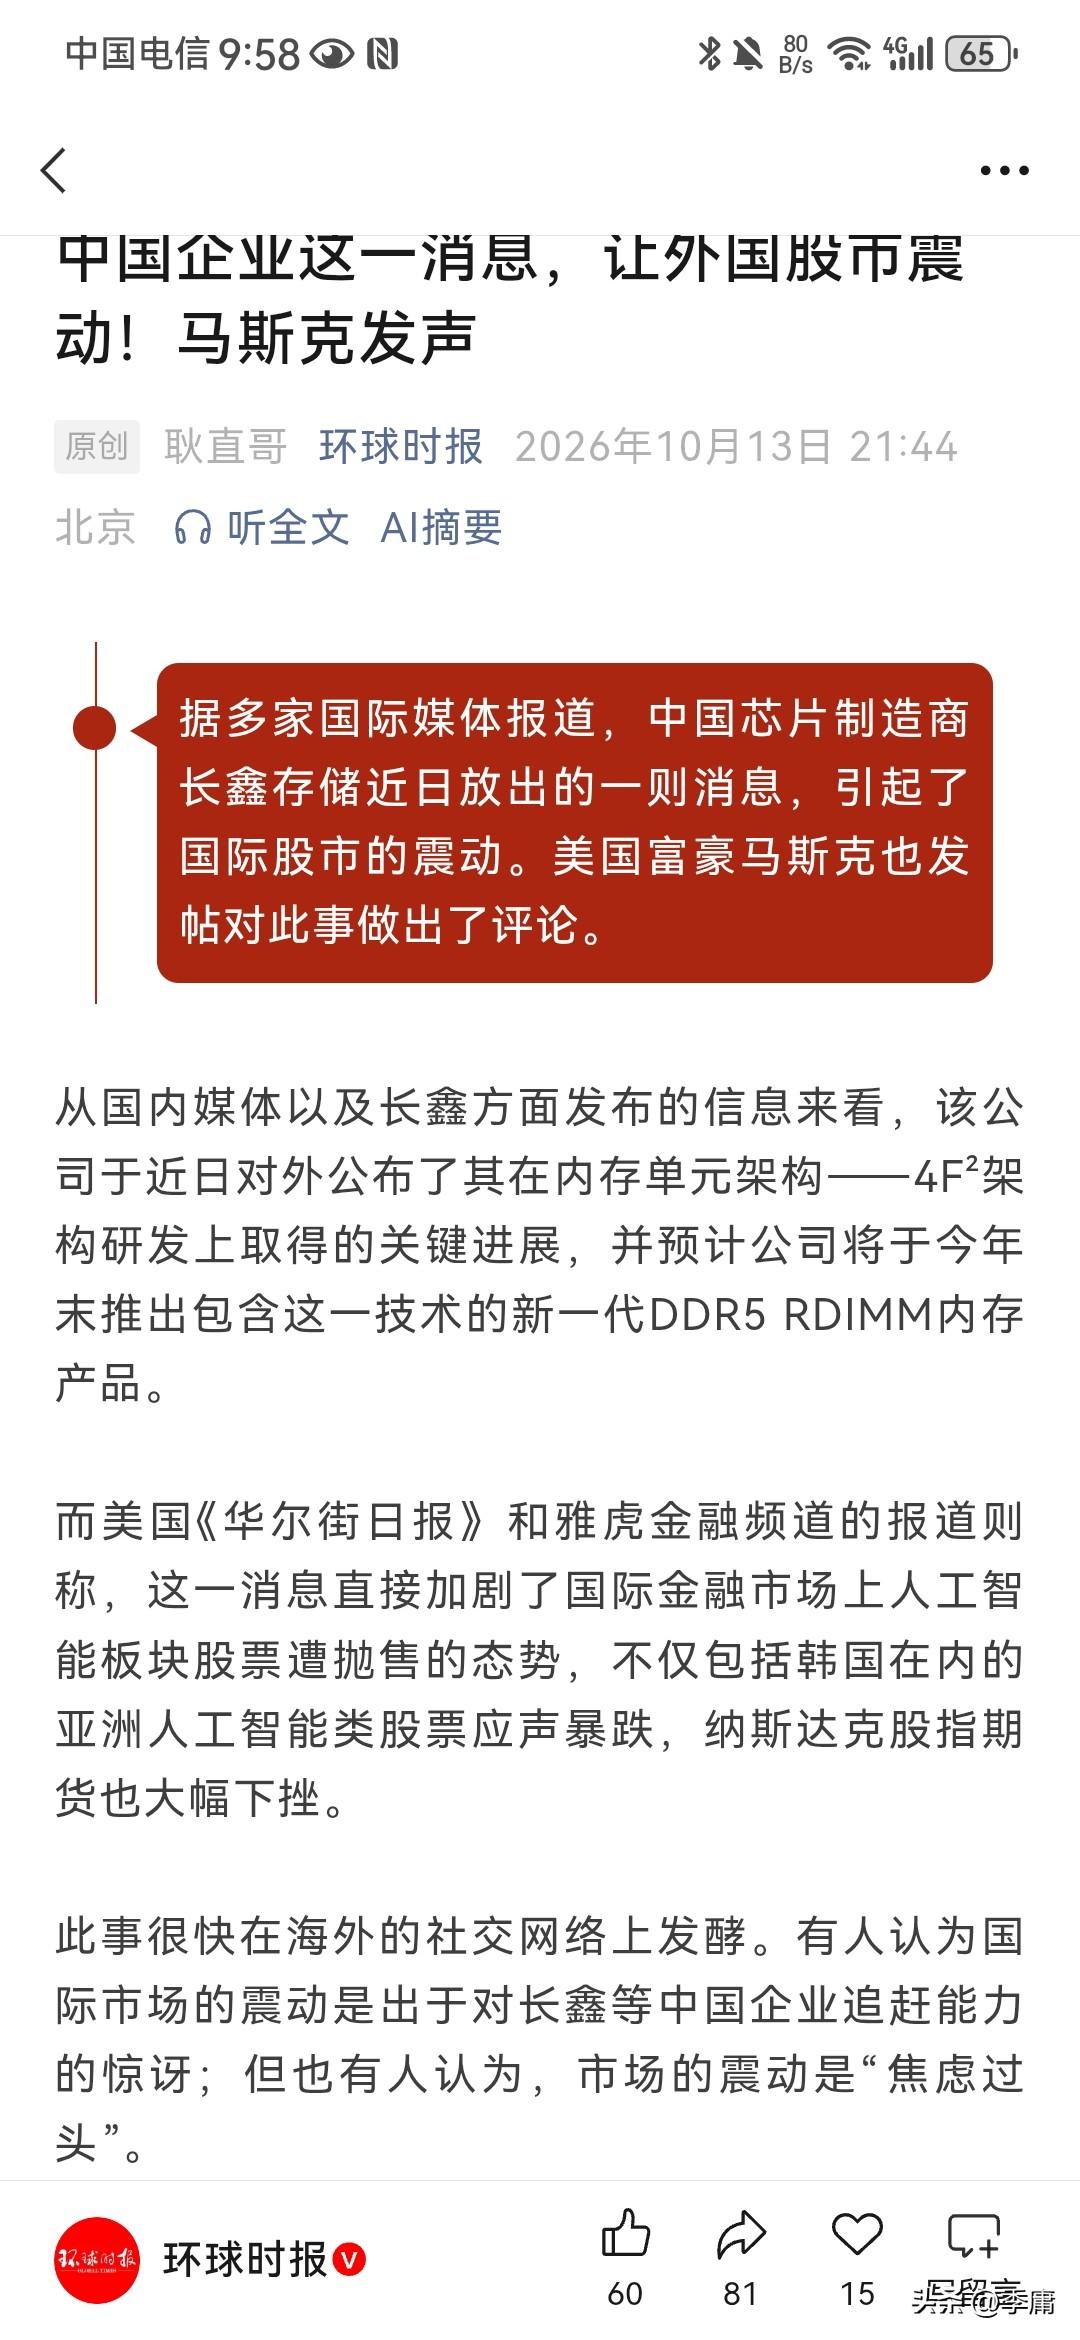
长鑫科技,国内唯一规模化量产DRAM的企业,2026年上半年营业收入预计1100亿到1200亿元,归母净利润500亿到570亿元,日均盈利接近3亿元。从年亏百亿到日赚3亿,只用了半年。全球DRAM市场份额达到7.7%到8%,中国大陆第一,全球第四。
长江存储,国内3D NAND龙头,以1600亿元估值冲刺科创板IPO,2026年第二季度NAND闪存市场份额首次跻身全球第三。
进步是实打实的。但差距也是实打实的。 长鑫和长江存储加起来的全球份额,在DRAM和NAND两个赛道加起来,还不到三星一家的一半。
HBM这个最赚钱的品类,国产厂商还没有规模化量产。韩国人赚的是AI算力最核心那一环的钱,国产厂商赚的是通用存储涨价的钱。同样在赚钱,赚的是不同层级的钱。
这轮超级周期给中国存储产业最大的启示,不是“我们也赚到了”,而是“我们赚的还不够”。 存储芯片从电子元器件变成了算力基础设施的核心稀缺资源,谁掌握了HBM的产能和技术,谁就卡住了AI算力的脖子。
韩国人卡住了,所以一个季度赚走9000亿。国产厂商要做的,是在下一轮周期里,把卡脖子的那只手,换成自己的。
三星和SK海力士的下一份财报,大概率会更漂亮。 因为AI对HBM的需求还在膨胀,供给端的产能爬坡还要时间。
但这场狂欢的账单,最终会以手机涨价、电脑涨价、云服务涨价的方式,摊到每一个普通人头上。你在手机上多花的几百块,有一部分,就是给韩国存储双雄的季度利润添的砖。
信息来源:新浪财经