来了一个大便宜,正在犹豫要不要捡?
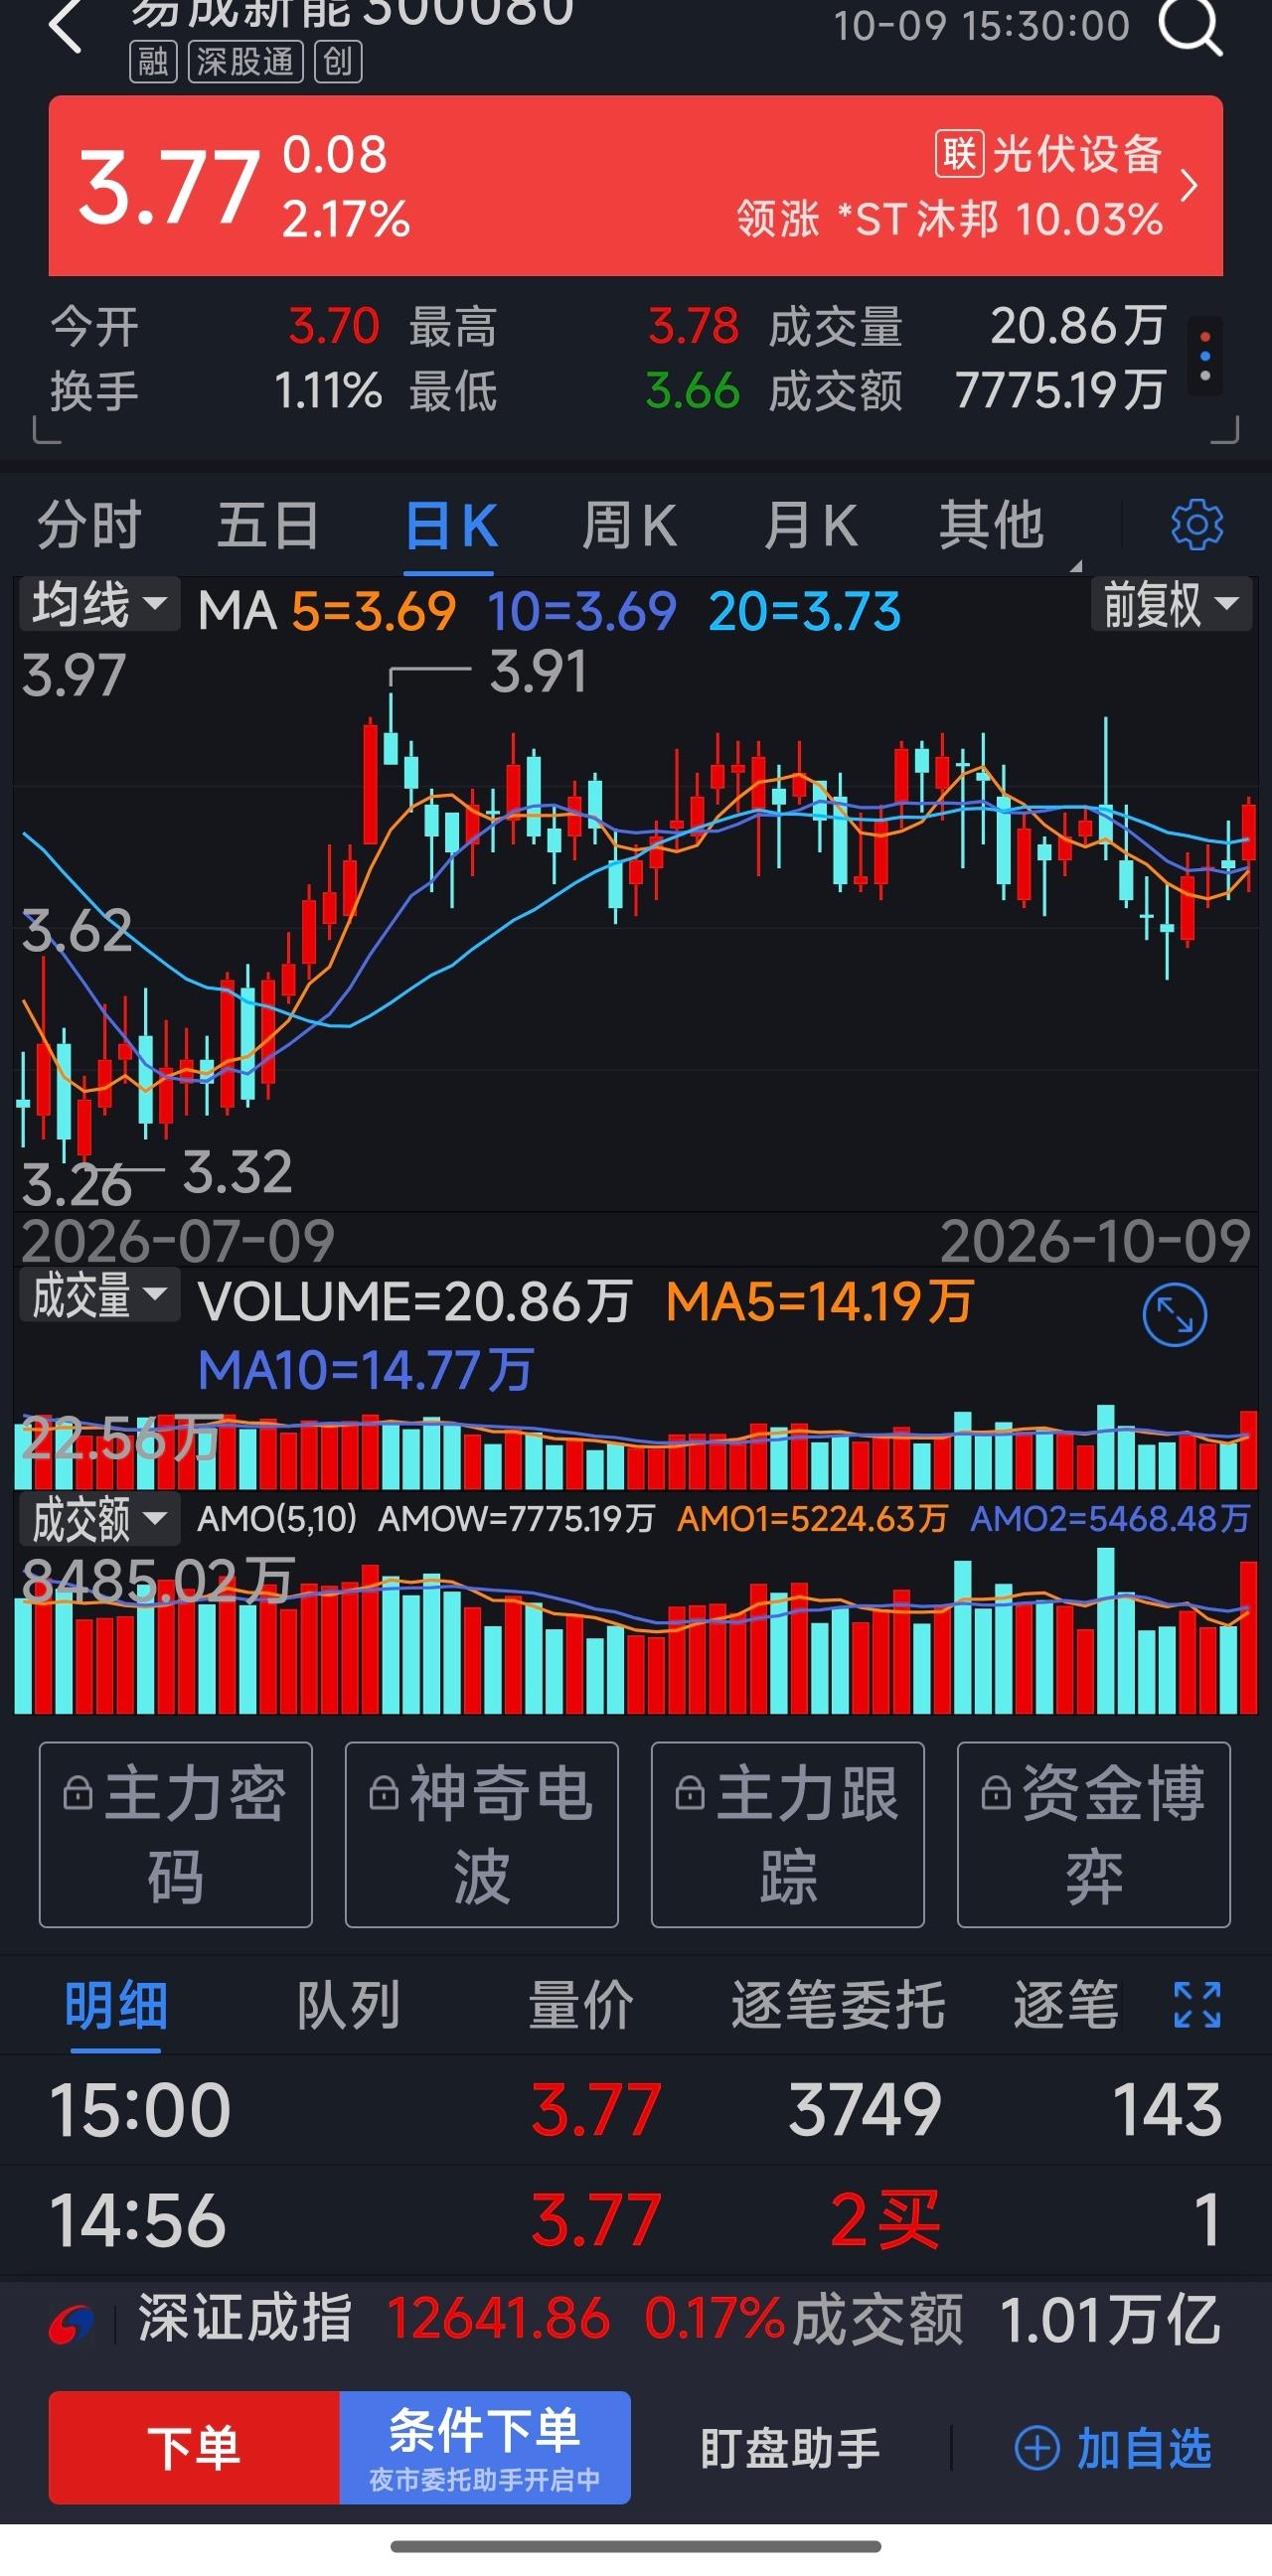
周一闲来无事,翻看了一下股票,发现一只3.77元的股票,而且还是国企新能源股,含有石墨电极、钒电池、锂电池、绿色电力、石墨烯、储能、国企改革等当下热门概念。
我认为,股市里最容易让人心动的,不一定是涨得最好的股票,反倒是那些价格很低、概念一大堆、背后还有国资背景的公司。
看着才3.77元一股,难免会琢磨,这么多热门题材凑在一起,万一哪天涨起来,岂不是捡了个大便宜?
这次关注的股票,从价格和业务描述来看,基本指向创业板上市公司易成新能,股票代码300080。
这家公司还真不是随便蹭几个新能源概念。
公开资料显示,它的实际控制人是河南省国资委,控股股东是中国平煤神马集团,业务涉及石墨电极、锂电池、储能系统、风光电站以及新能源材料等领域,乍一看,条件确实不错。
国资背景、能源转型、储能产业,这几个方向单独拿出来,都能讲出不少发展故事。
可我觉得,炒股最容易吃亏的地方,就是把产业的发展前景,当成了某一家公司的赚钱能力。
新能源产业有前途,不代表产业链上的每家企业都能赚钱。
有些企业订单不少,利润却薄得可怜;有些企业工厂建起来了,产能也有了,市场价格却跌下去了。
易成新能的财报,恰好能说明这个问题。
中国证券报披露的数据显示,公司2024年归母净利润亏损约8.42亿元,2025年又亏损约6.69亿元。
虽然亏损有所收窄,可两年加起来,归母净利润亏损已经超过15亿元。
更值得注意的是2026年半年报。
公司上半年营业收入约16.67亿元,同比下降19.46%,归母净利润亏损约2.89亿元,亏损幅度比上年同期扩大了70.24%。
这就有意思了,2025年亏损收窄,原本是个积极变化,到了2026年上半年,经营压力又有所加重。
说明公司不是简单等一等就能恢复盈利,业务调整还需要时间。
我个人比较在意公司的毛利率。
2025年年报显示,石墨电极及相关产品收入约8.57亿元,占营业收入的24.24%,这块业务毛利率却是负的3.87%。
这意味着什么?就是产品卖出去以后,单看这一部分业务的收入和营业成本,已经出现倒挂。
销售规模不算小,却没有形成理想的赚钱能力。
很多人觉得,只要公司有技术、有产品、有国资支持,未来总能慢慢好起来。
我的看法不太一样。技术优势要变成利润,至少得有稳定需求、合理价格和成本控制。
少了任何一项,再好的产品也可能陷入亏损。
还有个容易被忽略的问题,股价3.77元,到底算不算便宜?
按照公司年报约18.73亿股的股本粗略计算,3.77元对应的总市值约70.6亿元。
这个估算没有考虑股本后续变化,也不是实时市值。
很多人只看到一股不到4元,却没想到买的是一家总市值达到几十亿元的企业。
假如一家企业每股价格只有2元,背后有几十亿股,另一家每股20元,总股本只有几千万股,谁更便宜,还真不能只看股价。
我更愿意把低价股分成两类。
一类是企业本身经营不错,市场暂时不认可,股价被压得比较低;另一类是企业经营持续承压,市场提前把风险反映到了股价里。
前者可能存在被低估的机会,后者却不一定是便宜货。
易成新能究竟属于哪一类,还得看接下来能不能真正改善经营。
值得肯定的是,公司已经采取措施,2025年年报提到,公司剥离了亏损严重的平煤隆基光伏电池片业务,帮助整体亏损有所收窄。
我认为这比单纯增加几个新能源概念更有意义。
对于一家持续亏损的企业,减少低效业务、控制成本、提高盈利能力,才是改变经营状况的关键。
不过,卖掉亏损资产不等于剩下的业务就一定赚钱。
真正值得观察的,是石墨电极能不能恢复合理毛利率,储能产品能不能形成稳定订单,企业的经营现金流能不能持续改善。
还有人担心,如果继续亏损,公司会不会直接被披星戴帽,甚至退市?
这里得纠正一个常见误区,易成新能属于创业板公司,适用深交所创业板上市规则。
现行财务类退市风险警示不是简单看连续亏损几年,而是综合考察利润与营业收入、净资产、审计意见等指标。
以其中一项标准来说,利润指标为负且营业收入低于1亿元,才可能触及相应的财务类退市风险警示条件。
易成新能2025年营业收入约35.35亿元,扣除相关项目后仍有约32.72亿元,年末归属于上市公司股东的净资产约44.2亿元。
按这些已经披露的指标,不能得出它只要再亏一年就必然被实施退市风险警示的结论,更不能直接认定即将退市。
可这也不代表它没有风险,经营持续亏损、行业竞争激烈、部分业务毛利率偏低,都是投资者必须认真面对的问题。
便宜可以成为关注一家公司的起点,却不能成为买入的全部理由。
尊重事实、看懂风险、理性投资,比急着捡一个所谓的大便宜更重要。