牛市从未超过3年!
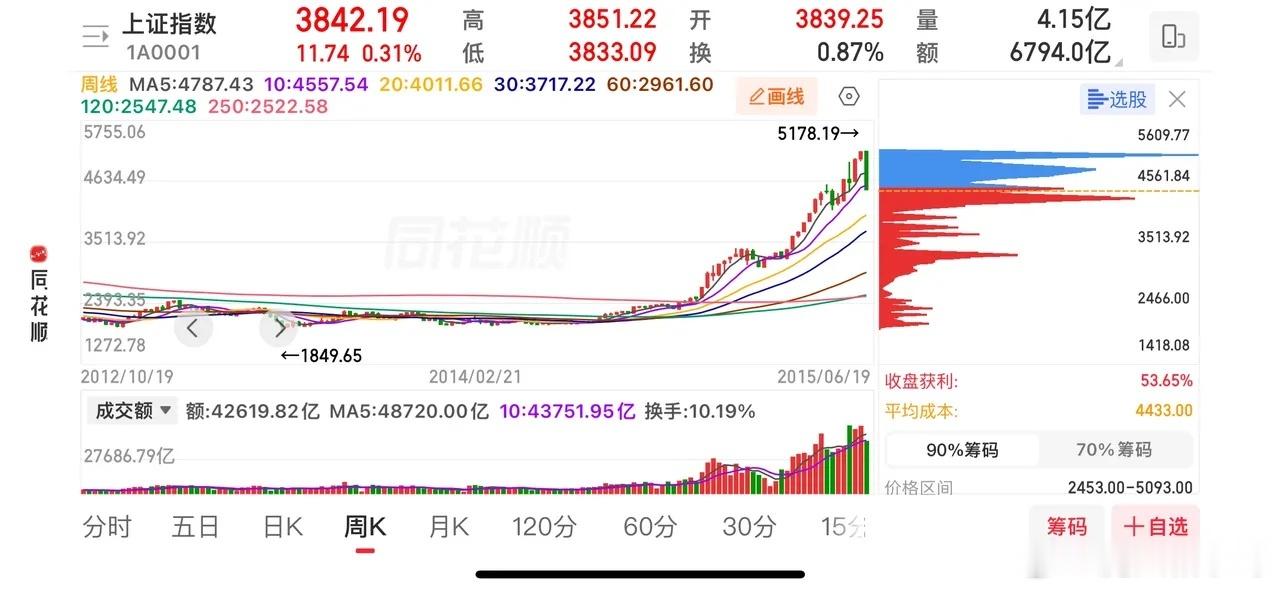
本轮牛市从2024年9月的底部启动,到2026年10月已经运行了约25个月。如果把A股过去二十年的牛市周期拉出来对比,这个时长已经逼近极限。
2005年到2007年那轮史上最长的牛市,从998点到6124点,满打满算也就28个月。
2019年初到2021年2月的结构牛,25个月见顶。2014年到2015年的杠杆牛更短,只有15个月。换句话说,A股从来没有一轮牛市能跨过28个月的门槛。
本轮行情从2638一带的低点算起,实际的主升浪也就是两年多,剩余时间窗口已经收得很紧。规律未必精确到天,但周期的力量值得敬畏。
科技股的调整才走到半程,这是第二个让人不安的地方。表面上看,7月以来科技板块回调了不少,市场情绪也从上半年的亢奋转向谨慎。但估值层面,压力远未释放干净。中证icon科技指数当前市盈率在44倍附近,历史分位约47%,看起来处于中游,可关键在于科技板块如今的权重地位和盈利匹配度。
A股市场经过这几年的结构变迁,科技硬件和AI算力已经取代传统金融地产,成为指数最大的权重方向。这意味着科技股不再是一个可以忽略的板块轮动问题,它的涨跌直接决定指数的方向。当这个最大权重板块的估值还悬在半空,指数就很难真正稳住。
西部证券icon的估值扫描给出了更具体的警示:TMT板块的绝对估值和相对估值均高于历史90分位数。这是很极端的水平。虽然a16z的报告试图论证科技股盈利增速快于股价涨幅、估值反而在收缩,但那种分析针对的是美国科技巨头的整体情况。
A股科技板块的盈利兑现能力参差不齐,很多标的的故事还在PPT阶段,估值却已经透支了未来两三年的增长。泡沫破了一半,剩下的那一半可能还要用更长时间、更痛苦的阴跌来消化。
市场里还有一批老登股,估值确实趴在历史低位。房地产行业的PB只有0.97倍,处于破净状态,历史分位22.9%。银行股的PE在五六倍,股息率icon超过5%,PB仅0.6倍左右。白酒指数今年跌了将近29%,跑输上证指数超过25个百分点,不少老股民守着消费股“只求回本”。
这些资产的安全边际是真实的,但它们的问题在于没有向上的催化剂icon。银行的基本面虽然改善,营收恢复正增长,可市场对银行股的定价逻辑长期停留在“低估值陷阱”的框架里。白酒的库存周期还在消化,高端产品的价格体系尚未找到新的平衡点。房地产的政策托底信号不断,但销售数据的修复需要时间。
所以眼下的局面是:科技股在挤泡沫,老登股在等风来。前者决定指数跌多深,后者决定指数能不能在下跌中撑住。如果老登股能在低位稳住,甚至略有反弹,那已经是谢天谢地了。
它们的估值底是实的,但“估值底”和“股价底”之间,有时候隔着漫长的煎熬。牛市结束不等于熊市立刻开始,更可能是一段漫长的震荡和分化,直到新的叙事和新的资金达成共识。$智谱(02513)$ $万科Aicon(SZ000002)$ $寒武纪(SH688256)$