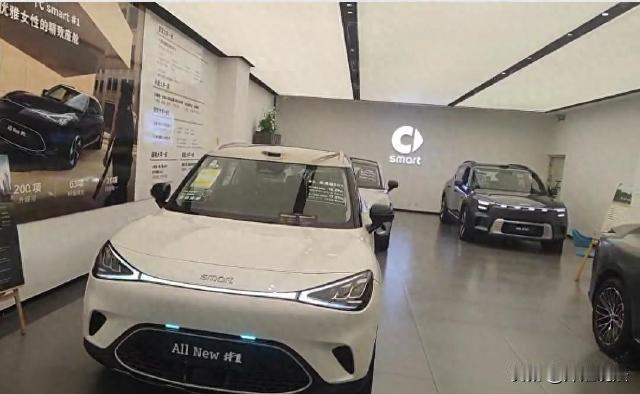
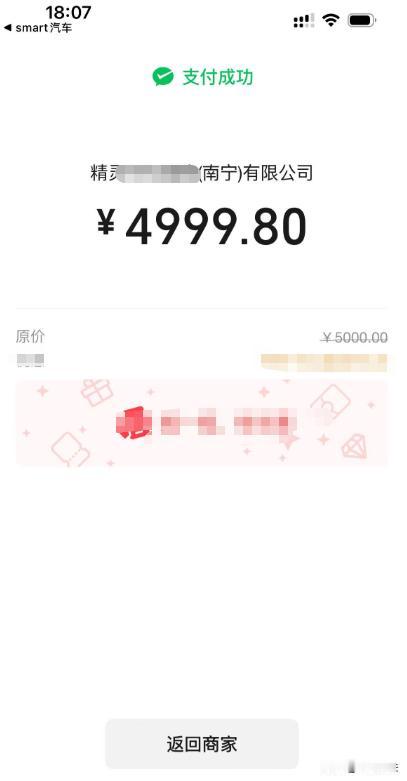
车没买成,5000块定金还打了水漂,哪有这样的道理!山东东营,李女士相中一款奔驰smart,全款十四万出头,想走零首付分期。9月25日她跟男友去看车,销售一番催促,先微信转了5000块定金。哪承想车行一直压着不审贷,硬拖过48小时犹豫期才通知贷款黄了。李女士要退定金,车行一句超时锁单、无法退款把她顶回来,她气得一通电话打到12345。
正常买车,是什么顺序?
先查征信、审批贷款,批下来了再交定金锁车,顺理成章,这家车行偏不,反着来。
车还没进贷款审核这道流程,销售就催着先交定金。
李女士寻思看好了车,流程嘛都是常规操作,没多琢磨,5000块就转给了精灵汽车销售有限公司,订单状态很快变成配置锁定,四天后,坏消息来了,贷款审核没批下来。
贷不了款,车自然买不成。
李女士问定金咋退,车行的回答斩钉截铁,不退。
理由听起来还挺正规,店里规定下单后只给48小时反悔时间。
期内随便退,超时默认确认购车,而且签约页面上这些条款都有公示。
展厅负责人还补一句,就算这家金融方案不行,店里还能提供别的贷款路子,车不是完全买不了。
贷款审核这种事,快的一两天就有结果,偏偏拖到犹豫期过完才通知失败,这时间点卡得也太巧。
李女士怀疑车行故意拖时间套路定金,这怀疑一点不多余。
她翻遍转账记录,钱进公司账户,订单锁得死死的,系统里连退款的入口都没有。
车行负责人后来松了口,说会向公司申请,看能不能给个折中方案。
车行把流程颠倒在先,拖延审核在后,最后用自家定的48小时规则收割定金。
消费者从头到尾没过错,贷款失败是客观资质问题,不是她反悔不买。
法律上,这事咋定性?
《民法典》第587条规定,收受定金的一方不履行债务或者履行不符合约定,致使不能实现合同目的的,应当双倍返还定金。
李女士不是无故毁约,是贷款没批导致买不车,不构成违约。
车行拿定金不退当挡箭牌,站不住脚。
48小时的条款,也有讲究。
《民法典》第496条、第497条管这种商家单方拟定的格式条款,排除对方主要权利、加重对方责任又没尽显著提示义务的,可以认定无效。
犹豫期的条款,看着是给消费者退路,实际是把审核拖延的风险,全推给了买家,这算盘打得精,可如果以法律解决,未必认。
现在不少4S店玩的就是这种定金套路,先把钱圈进来,再慢慢跟你磨。
先交钱后办事的反常流程,遇上了扭头就走,别犹豫。
维权的方式也很多,12345、12315都能投诉,市场监管部门对格式条款乱象有查处的权,闹大了,车行脸上也挂不住。
李女士的5000块是转账,转帐记录、聊天记录、订单页面截图,全都是证据。
真走到诉讼那步,这些都是硬证据。
这种案子,看的不是条款印得多醒目,是整个交易流程公不公平。先收钱后审贷,本身就是把风险往消费者身上堆。
交定金前,先问好贷款什么时侯审、审不过退不退、犹豫期从哪天算。
问不清的,一分钱都别掏。
《民法典》第586条,还划了定金的上限,不得超过主合同标的额的百分之二十。
14万的车,定金上限2万8,5000块没超线,数额本身合法,可这不代表扣得有理。
《消费者权益保护法》第26条规定,经营者用格式条款,不得作出排除或者限制消费者权利、减轻或者免除自身责任的不公平不合理规定。
超时锁单,一概不退的条款,正好违法了上述的规定。
五千块对一个普通家庭不是小钱,说吞就吞,跟明抢差多少?
也有人劝李女士认栽,说为五千块折腾不值当。
话不能这么算,今天认栽一个五千,明天套路就敢围猎一万个五千,这波操作看得人直摇头,好好的奔驰牌子,让一家店的骚操作败光了路人缘,品牌方看见了估计也破防。
耍小聪名的车店,赌的就是你嫌麻烦不较真。
偏偏这回碰上较真的人,12345一打一个准,这回算是踢到铁板上了。
这5000块钱,你觉德该不该退?你买车时踩过定金的坑吗?
信源:大风新闻