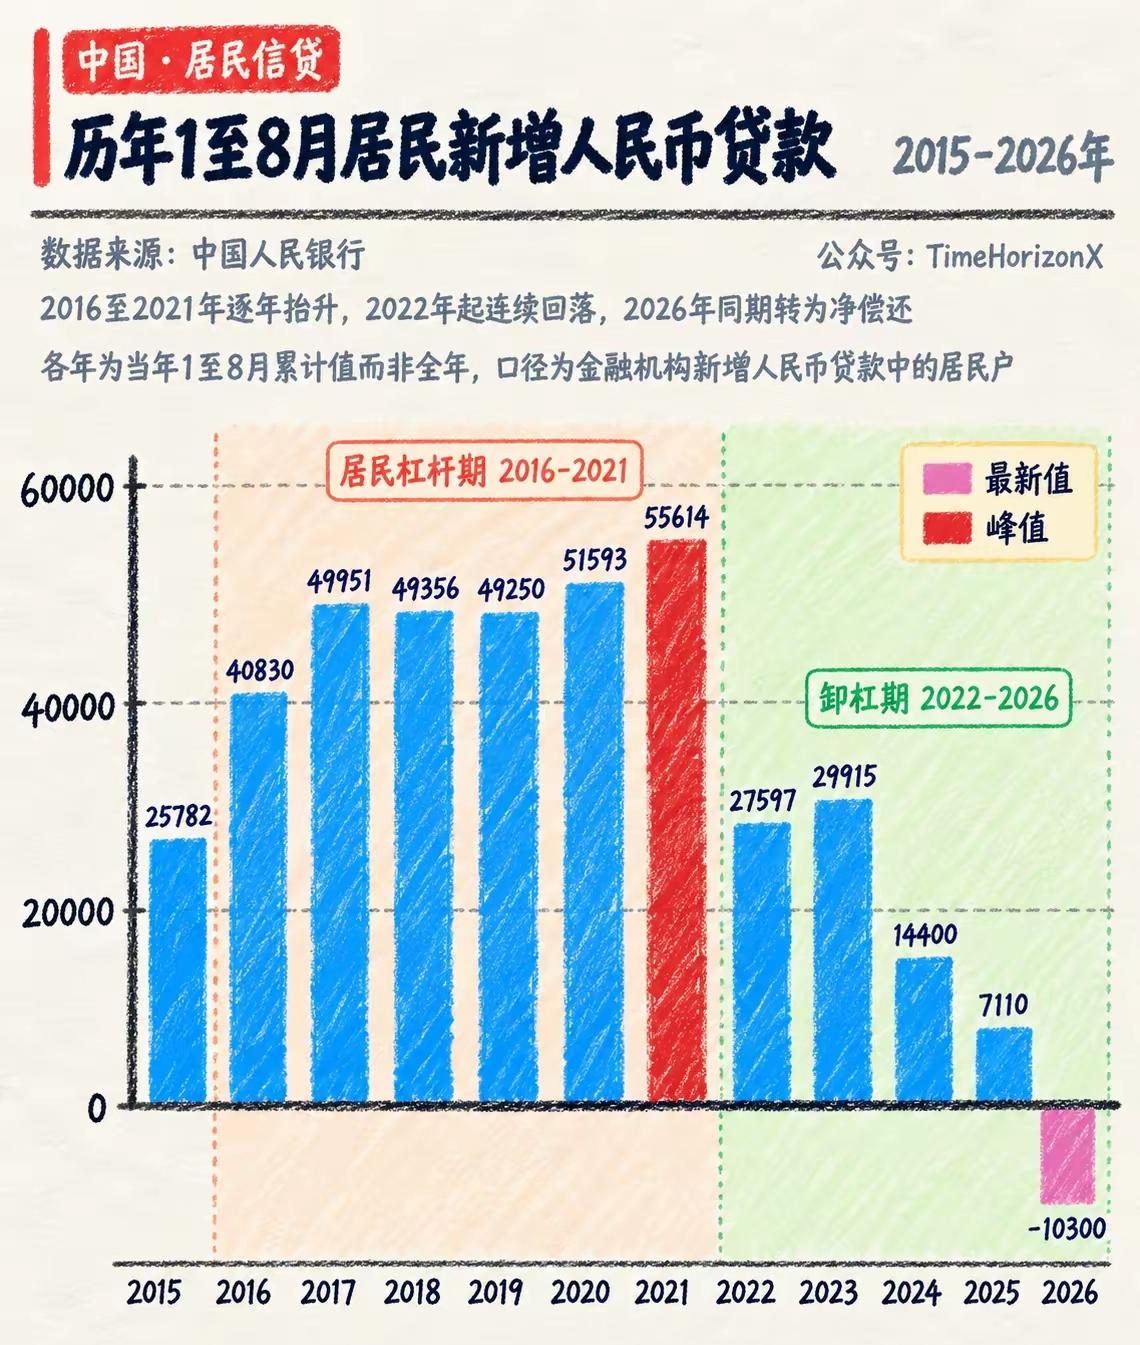
最新金融数据出现了一个改写时代趋势的信号:对比2015至2026年1-8月居民新增人民币贷款,在2016到2021年期间,是逐年增长,2021年同期更是冲到55614亿峰值。
可到2022年后,居民借款开始逐年回落,今年1-8月,居民新增贷款竟然直接跌到谷底,变成-10300亿元。
简单解释一下这个数字:整个居民群体,偿还旧债的总额,已经超过新借贷款的总额。也就是说,以前每年老百姓整体是借钱多、还钱少,房贷、消费贷、经营贷持续流入市场,社会是在加杠杆、扩消费、冲楼市的状态。而现在,全国老百姓还钱的总金额,已经远远超过新借的钱。
这不是个别现象,也不是短期波动,这是全民行为模式的彻底反转,也是近十年来最鲜明的经济拐点信号。说白了,老百姓已经不信“杠杆暴富”了。
过去全民有一个统一共识:负债=资产,借钱=赚钱。房贷不是压力,那是上车机会;杠杆不是风险,那是财富工具。所以大家都敢贷、愿贷、抢着贷,哪怕透支未来几十年收入,也要吃下房产增值的红利。
但今天,这套底层逻辑彻底崩塌。普通人终于看透真相,资产不再是稳涨的福利,但是负债却是永远刚性的存在。
收入不再稳定增长、行业不再普涨红利、房产不再保值增值。既然借钱不能赚钱,那么负债就只剩下纯粹的压力。于是全民自发开启“自保模式”:不借钱、少消费、拼命还债、降低风险。
坦白讲,这组负数不好看,它戳穿了所有刺激政策的无力感。这几年,降息、降准、刺激楼市、鼓励消费、降低贷款利率,政策层出不穷,可政策的底层逻辑却一直没变。无非是想让民众继续借钱、继续消费、继续拉动经济。
金融市场最核心的规律:能撬动经济的,从来不是利率,而是预期。当普通人对未来收入、资产前景没有正向预期,就算再低的利息,也没人敢冒险负债。毕竟债背多了确实会影响生活质量。
所以,这不是“躺平”,这是全民共同完成了一次理性的认知升级。以前敢借钱的人能吃到肉,以后没负债的人才能安稳过冬。正所谓,无债一身轻。