台湾还是对大陆动手了!
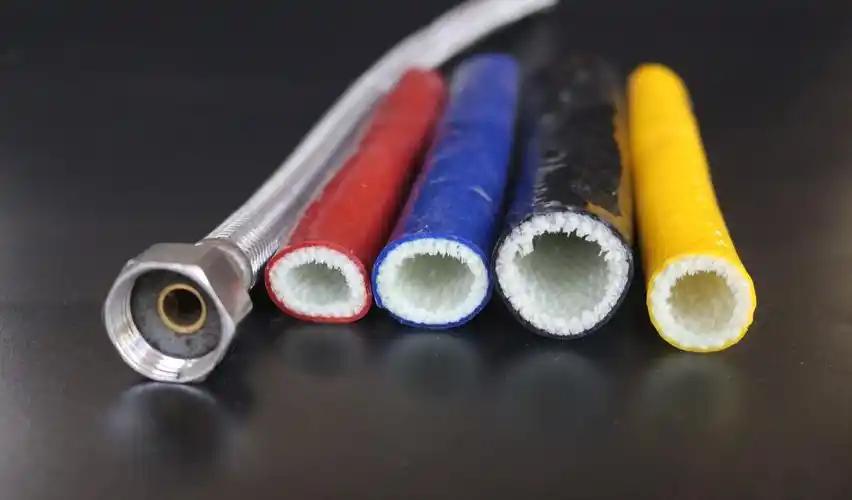
10月7日宣布停止输入大陆一款玻璃纤维硅质套管,理由继续开放不符合“对产业无重大不良影响”。
但注意:这不是电子级玻纤布被一锅端,也不是禁所有玻纤纱布。真正要看的是玻纤产业链细分,以及AI时代电子级玻纤布有多关键。
10月7日,台湾地区经济主管部门发了一纸公告,编号经经贸字第11550201190号,宣布即日起停止输入中国大陆制造的“玻璃纤维硅质套管”。
公告依据的是《台湾地区与大陆地区贸易许可办法》,理由是这类产品继续开放“未符对产业无重大不良影响之条件”。
这个理由本身就挺值得琢磨——如果大陆产的套管真的对岛内产业“没影响”,那为什么要禁?如果确实“有影响”,那影响的到底是岛内同行,还是那些每天要用套管的台湾下游厂商?
先把这根套管说清楚。玻璃纤维硅质套管,说白了就是电线外面那层耐高温的“保护衣”。无碱玻纤纱编织成管,浸上硅树脂,烘干固化,能耐两百度以上的高温,绝缘、阻燃、抗老化。
H级电机、变压器线圈、汽车线束、家电内部走线,全得用它。不是芯片,不是服务器,就是工业耗材,基础到不能再基础。
禁掉这个东西,影响的是台湾本地的电机厂、变压器厂和线束厂。他们以前从大陆进货,便宜好用,现在门关了,只能去找替代供应商,成本往上走是大概率的事。
这跟2023年台当局用同一条款禁掉大陆产硅质鼻胃管的路数几乎一样,当时给的说法也是“低价竞争”。到今年7月底,台湾禁止进口的大陆产品已经堆到了2513项。但我想聊的不是这根套管本身。
真正值得关注的,是很多人把“玻纤”跟“电子级玻纤布”混在一起看了。这两样东西虽然在产业链上是亲戚,实际差得远。硅质套管用的是普通无碱玻纤纱,技术门槛不高,属于劳动密集型产品。
而电子级玻璃纤维布,是拿石英砂等原料经高温熔制,拉成单丝直径不超过9微米的极细纤维,再精密织造成布。
这个东西是覆铜板的核心基材,覆铜板又是印制电路板的核心基材,PCB是所有电子元器件的物理载体。电子布的价值量大概占覆铜板成本的三成。台方这次禁的是套管,不是电子布。这个区分非常重要。
为什么?因为AI服务器用的,恰恰是高端电子级玻纤布。2025年以来,AI服务器和高速交换机的需求暴涨,对PCB和覆铜板的性能要求跟着跳了一个台阶。
一台AI服务器的PCB层数能到二三十层,单台设备的电子布用量是传统服务器的三到五倍。而且普通电子布不行,必须用低介电、低热膨胀系数的高端产品,才能保证信号高速传输不损耗、芯片运行不发热变形。
据中信证券研报分析,在2025年之前,超低损耗低介电纤维布的全球稳定量产能力,几乎只有日本的日东纺具备,中国大陆AI服务器所需的Q布基本全部依赖进口。
日东纺控制着全球约90%的高端电子布供应。这个格局意味着什么?意味着在AI算力这条赛道上,最上游的一种关键材料,长期握在少数供应商手里。
我的判断是:台方禁一根套管,实际冲击力有限,大陆玻纤产业对台出口的主力从来不是这种低端耗材。但这件事折射出的思路——在产业链上做“切香肠”式的操作——放到电子级玻纤布的语境里看,才是真正需要留意的方向。
因为高端电子布的供应链集中度比套管高太多了,一旦上游供应出现波动,下游从覆铜板到PCB到服务器整机,整条链都会受影响。
好消息是,国产替代的节奏比很多人想象的要快。中材科技今年10月完成了44.81亿元的定增募资,核心投向就是年产3500万米低介电纤维布和2400万米超低损耗低介电纤维布项目。
公司是行业内唯一完成低介电一代、二代、低膨胀及超低损耗四类特种布头部客户认证并批量供应的供应商。2026年上半年,特种纤维布实现收入5.3亿元,同比大增114%。
宏和科技2025年归母净利润同比增长近8倍,高性能特种低介电电子布和低热膨胀系数电子布已经开始批量生产和交付。
中国巨石在淮安投产了全球规模最大的电子级玻纤单体生产线,产能规模占到全球市场的约9%,薄布、超薄布等高端品种占比达到30%。
回到那根套管。它被禁了,台湾本地的电机厂要重新找货源,成本会涨,这是确定的事。但更大的图景是:AI算力竞争正在把玻纤这个传统行业里的细分赛道推到台前。
谁能在低介电、低膨胀的高端电子布上率先完成产能爬坡和客户认证,谁就在算力硬件的底层材料上多握了一张牌。套管的事翻不起大浪,但电子布的事,才刚开始。