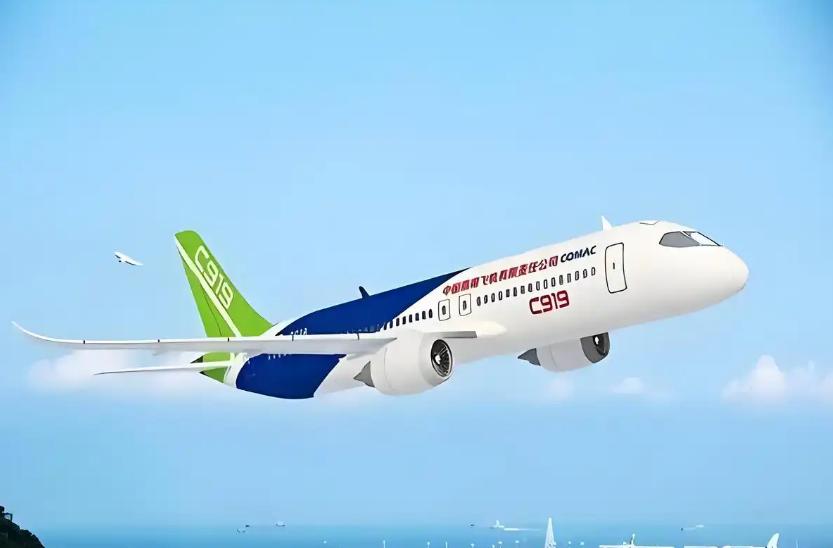
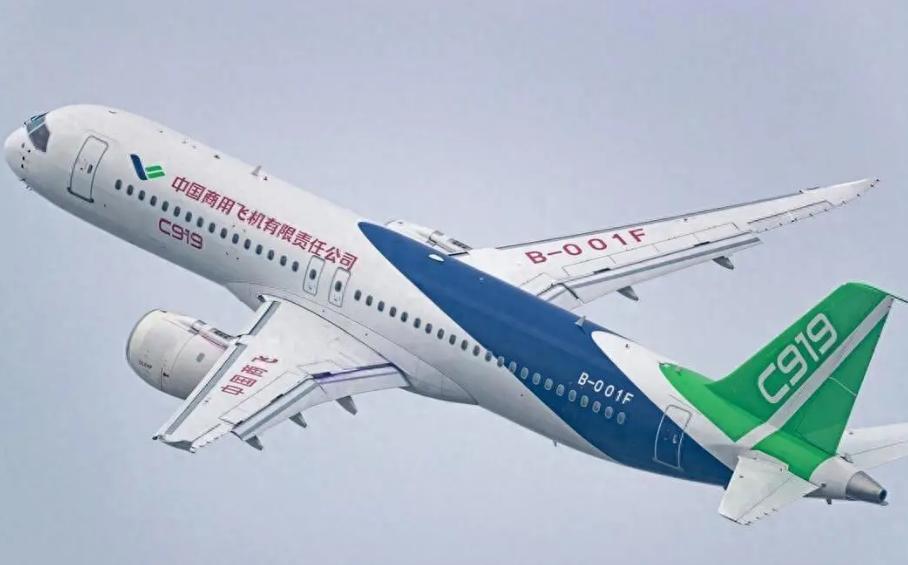
倘若欧美联手卡死,拒绝向 C919 发放国际适航证,结局就很现实:就算咱们国产大飞机硬实力再强,依旧很难飞出国门,进不去欧美主流市场,更谈不上跟波音、空客展开正面竞争。
适航证这东西,表面看是技术认证,实际上就是一张市场准入的票,什么时候给、给不给,背后算的是产业竞争的账。
波音和空客在干线客机这块地盘上坐了几十年,适航体系就是它们最结实的那道门槛,C919直接对标737和A320,一旦放进来,动的是两家最核心的利润。
所以认证节奏被拉长,本身就不只是技术层面的判断,EASA的试飞员已经在上海做过验证飞行,软件上有些小问题要调,硬件上没有重大障碍。
技术上的关过得差不多了,但时间表还是被放到三到六年之后,这个时间差里藏着的,就是竞争。
不过这张牌打出来,对面也得掂量,中国是全球最大的民航市场之一,空客在华份额已经超过波音,达到五成以上。
波音这些年在中国几乎没拿到什么像样的新订单,空客的交付节奏一旦被审批环节拖住,几十架造好的飞机就得停在停机坪上等。
中国手里的对等筹码是实实在在的,不需要额外说什么,光是审批流程的正常节奏调整,对方就能感受到分量,双方都清楚全面脱钩的代价,所以更可能出现的局面是拖而不破,边谈边卡。
真正值得看的,是C919在欧美之外的那条路,中国民航局已经和二十多个国家签了双边适航协议,文莱在2025年正式认可了中国民航局作为可接受的设计国适航当局,印尼、老挝、越南也在不同程度上对接了中国的适航标准。
这条路的走法不复杂:先在门槛低、需求实在的市场把飞机飞起来,用运营数据说话,C919已经执飞了中国到蒙古国的国际航线,东南亚方向的运营数据也在慢慢积累。
一个机型在真实航线上的出勤率、可靠性、维护成本,这些数据本身就是最有说服力的材料,先把区域性市场的口碑做扎实,等EASA那边真到了审批窗口期,手里有东西可看,谈判位置会不一样。
但说到底,C919能走多远,不取决于外部认证,而取决于两条内部战线,一条是产能,2025年全年只交付了十五架,2026年的目标也不过二十八架左右,订单却超过一千架。
交付上不去,市场影响力就起不来,供应链上的瓶颈不是秘密,发动机来自美法合资企业,出口许可靠在别人手里。
另一条是国产替代的进度,CJ-1000A发动机已经进入适航取证的收尾阶段,国产化率超过九成。如果2026年底前后能顺利取证,2027年之后逐步上机替换,供应链最脆弱的那一环就能补上。这个过程急不得,但方向是清楚的。
航空产业的竞争从来不是一张通行证定生死的事,波音和空客今天的地位是几十年攒出来的,C919要在这个格局里站住脚,同样需要时间。
欧美可以决定C919什么时候进入他们的市场,但决定不了C919能不能在别的市场里活下来、长起来。适航证是门槛,不是终点。
真正的胜负写在产线上,写在航线的出勤记录里,中国商飞要做的事很明确:把飞机造出来,把产能提上去,把国产化率再往前推一步,剩下的交给运营数据去说话。
参考信源:
1. 中国民航局:与我国建立双边适航关系的国家及有关文件目录,2025年3月28日。
2. 观察者网:欧盟加快认证测试C919,2026年4月13日。