格局正在重塑!现在的新加坡,怕是真的坐不住了!为什么?因为中国人正在一步步砸掉他们端了几十年的金饭碗!多元通道削弱单一咽喉依赖,中国正把发展主动权握得更稳。
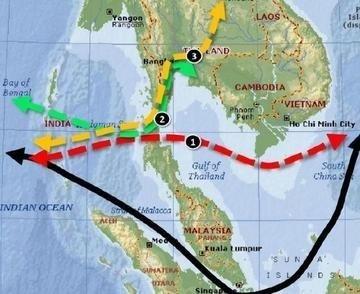
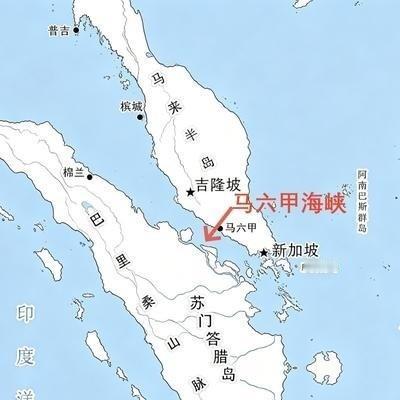
很多年前,从中国沿海装船去欧洲、中东,或者从中东把能源运回东亚,马六甲海峡几乎就是绕不开的名字。新加坡守在这条繁忙航路旁边,港口、中转、船舶加油、金融、保险、炼化一路做起来,几十年积累下来,位置优势被经营成了一整套产业。
货轮只要不断从附近海域经过,这套生意就有源源不断的客流。可中国现在干的事情,已经不是简单多修几个港口了。路正在越铺越多。
2026年09月16日,平陆运河正式通航。这条全长134.2公里的运河,从广西南宁横州市一路通向北部湾,可以通航5000吨级船舶。
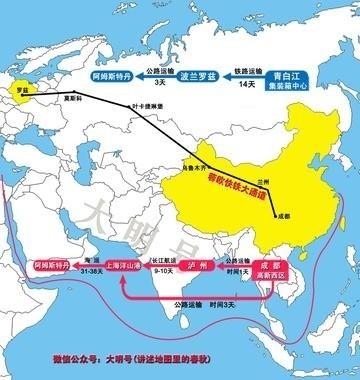
交通运输部给它的定位很明确,这是西部陆海新通道骨干工程,也是中国西南地区通往东盟运距最短的水运大通道。这一笔变化放到地图上看,很有意思。
四川、重庆、云南、贵州以及广西内陆的货物,过去出海往往要经过较长的陆路或者内河转运,现在又多出了一条从西南腹地奔向北部湾的水上通道。
铁路把货拉下来,运河接住,到了北部湾港再装上海船。路线并不神秘,重要的是选择又多了一种。
同样的事情,也发生在中国和中南半岛之间。中老铁路在2021年12月03日投入运营,到2026年08月18日,全线累计货运量已经超过9000万吨,其中跨境货物超过2100万吨,累计开行跨境货物列车超过2.3万列。
运输品类从开通早期的十余种增加到了4000多种。铁路上跑的已经不只是矿石和农产品,还有新能源汽车、锂电池、光伏产品、电子产品和生鲜货物。
原先不少东西要先奔港口,再装船沿海路南下,现在企业手里多了一张牌。赶时间的,可以走铁路。适合大批量运输的,继续装船。
需要组合运输的,还能铁路、公路和海运一起用。新加坡真正遇到的新情况就在这里。不是马六甲突然没人走了,而是“非走不可”正在变成“可以比较以后再决定”。
能源领域更明显。国家统计局在2026年06月04日公布的数据中提到,中国已经形成东北、西北、西南和海上四大油气进口通道,进口来源覆盖中东、俄罗斯、中亚、非洲和拉美等地区。
2025年中国能源净进口总量达到13.4亿吨标准煤,其中原油净进口约5.8亿吨,天然气净进口1765亿立方米。海上进口当然仍然重要,而且规模很大,可陆上通道同样在持续发挥作用。
俄罗斯方向、中亚方向、西南方向,再加上中国沿海大量原油码头和液化天然气接收设施,摆在中国面前的已经不是“一根绳子”。这种差别很实际。
国际航线出现拥堵,可以调配,个别方向运输成本上涨,可以比较其他渠道,不同来源的油气还能根据需求重新安排进口节奏。一个大国真正需要的,从来不是幻想某一条航道永久风平浪静,而是手里始终还有第二条、第三条路。
当然,新加坡港口依旧很强。2025年,新加坡港集装箱吞吐量达到4466万标准箱,比2024年增长8.6%,还是历史新高,船用燃料销量也达到5677万吨。
2026年公布的国际航运中心评估中,新加坡仍处在全球领先位置。
但生意做得大,不等于外部环境没有改变。过去真正值钱的是位置稀缺,东西方海上贸易高度集中,船只大量经过一个关键节点,港口服务、转口贸易、船舶补给和金融业务自然容易越滚越大。
现在,中国正在改变的恰恰是这种稀缺性。平陆运河通了,中老铁路货运量继续往上走,西部陆海新通道越来越成熟,陆上能源管道持续运行,中国自己的沿海港口群也在不断增强。
这些工程单独拿出来,没有哪一个能取代马六甲。放在一起,意义却完全不同。它们把原来相对集中的通道,慢慢织成了一张网。
货物能从东部出海,也能从北部湾走。面向东南亚,可以坐船,也可以坐火车。能源既能从海上进来,也有陆路管道作为重要补充。
中国人一步步砸掉的,其实就是那种“你必须经过我”的旧逻辑。所谓新加坡端了几十年的“金饭碗”,真正受到挑战的也不是港口本身,而是单一地理节点过去享有的超高稀缺价值。
路越多,选择越多。选择越多,别人能够拿住的筹码自然越少。格局正在重塑,并不需要什么夸张的场面。
一条铁路多拉一批货,一条运河多接一片腹地,一根管道稳定运行几年,累积起来,供应链的走向就会慢慢改变。中国做的恰恰是这种长期工程。
把港口建起来,把铁路连起来,把内河打通,把陆海通道接在一起,再用完整产业体系把这些线路撑起来。等到这张网络越来越密,外面某一个咽喉要道再重要,也只是中国众多选择中的一个。