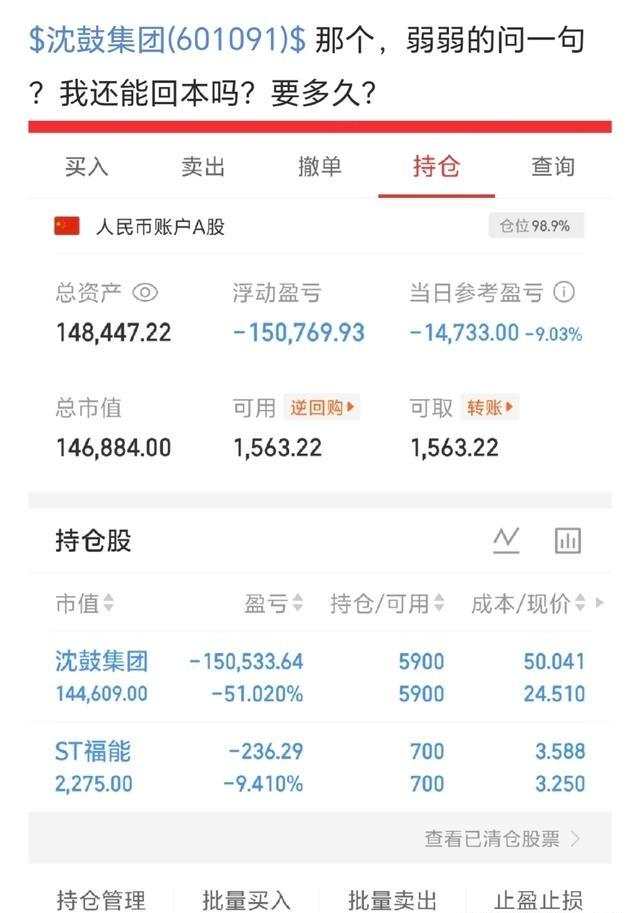
有位网友在9月21日买入5900股沈鼓集团,持仓成本高达50.04元。当初进场之后股价一路下行,他选择一股不动,硬扛着亏损。这笔满仓投入的资金接近30万,如今账户浮亏已经超过15万元,亏损幅度突破51%。
我认为,这件事真正值得讨论的,其实不是一句“十月份还能不能回本”,而是一个投资者为什么会把接近30万元压在一只上市才几个交易日、价格波动极大的新股上。
沈鼓集团9月17日在上交所主板上市,证券代码601091,发行价只有4.39元。
上市首日收盘20.80元,涨幅373.80%;到了9月18日,盘中最高摸到82.59元,收盘57.77元,单日换手率达到89.08%。
从4.39元到82.59元,两天时间出现如此大的价格跨度,风险已经不能用普通股票平时几个点的震荡去理解。
我更愿意说,很多人看到4.39元发行价时,很容易掉进一个认知误区:股价低,就等于股票便宜。
这两个概念其实差得很远。
4.39元只是每一股的发行价格,公司发行后的总股本超过31亿股,按发行价格计算的发行后总市值已经达到136.53亿元。
股票到了几十元之后,公司对应的总市值也跟着成倍放大。
判断一家公司贵不贵,看的是盈利能力、资产质量、成长空间以及对应估值,不能盯着一股多少钱。
这也是沈鼓集团这轮行情里最容易被忽视的一点。
公司自己发布的风险提示公告已经写得很直白:9月18日收盘57.77元时,公司静态市盈率达到242.96倍、市净率26.06倍,而当时所属通用设备制造业的相关行业数据分别只有41.74倍和3.50倍。
公司还明确提示,短期股价波动加剧、换手率较高,存在快速上涨后大幅回调风险。
这不是谁在网上唱空,也不是事后拿结果解释行情,而是上市公司在股价处于高位时就已经公开提示过风险。
上交所也没有把这轮波动当成普通交易看待。
沈鼓集团上市以后,部分投资者在交易过程中存在影响股票正常交易秩序的异常交易行为,交易所对相关投资者采取了暂停账户交易等自律监管措施,9月21日又公开提醒投资者关注风险、审慎参与、合规交易。
再看那个50.04元的成本,9月21日沈鼓集团盘中最高到过57.76元,收盘却只剩37.72元,全天跌34.71%。
也就是说,50.04元这个买入价完全可能出现在当天剧烈震荡的过程中,可买进去之后面对的,并不是一只已经充分稳定下来的普通股票,而是一只仍处于上市初期价格发现阶段的新股。
很多人会问,跌了一半有什么大不了,涨回来不就行了吗?数学没这么轻松。
亏10%,回本只需要涨11.11%;亏20%,需要涨25%;亏50%,已经需要涨100%。
亏损比例继续扩大,回本所需涨幅会越来越快地增加,这就是亏损与回本之间的不对称。
截至9月30日,沈鼓集团收报23.15元,按5900股、50.04元成本计算,账户市值只剩约13.66万元,浮亏约15.87万元,实际亏损幅度约53.74%。
想从23.15元重新回到50.04元,需要上涨约116.16%。
这里还有一个很直观的算法,沈鼓集团已经度过上市前5个不设涨跌幅限制的交易日,沪市主板普通股票此后日涨跌幅限制为10%。
从23.15元起算,哪怕连续8个交易日每天都上涨10%,理论价格也只有约49.62元,依旧没有碰到50.04元;要到第9个连续涨停,理论价格才会超过成本线。
这不是说它一定不会回去,也不是说它会连续涨停,只是用数学告诉大家:当本金已经损失一半以上,“回本”本身就是一件门槛很高的事。
主板新股上市前5个交易日不设涨跌幅限制、此后恢复10%涨跌幅限制,这是上交所现行规则。
在我看来,这位网友眼下最容易陷进去的另一个误区,叫“成本锚定”。
市场并不知道你50.04元买的,也不会由于你亏了15万元就专门涨回50.04元让你解套。
站在持仓者角度,50.04元是非常重要的成本线;站在市场角度,这只是某一笔历史成交价格。
未来价格怎么走,要看公司经营、估值、资金交易和市场环境,跟某一个人的成本没有直接关系。
这也是我觉得“能不能回本”这个问题最容易把投资者带偏的地方。
真正该问的不是“它什么时候涨回我的成本”,而是“假设我现在手里没有这只股票,以目前公开信息和目前价格,我还愿不愿意重新买入”。
两个问题看着差不多,背后的思维完全不同。
前一个问题盯着过去已经发生的亏损,后一个问题看的是从这一刻往后的风险和潜在收益。
我的看法是,真正需要吸取的教训不是以后再也不能碰新股,而是任何波动极大的品种都不该只看上涨空间,却忽视仓位和估值。
投资需要尊重市场规律,也要敬畏风险,理性判断、量力而行,比押注某个月份一定回本更重要。