胖东来也救不动酒鬼酒,半年卖2亿还亏3400万!酒鬼酒抱上胖东来大腿,为何越卖越亏?
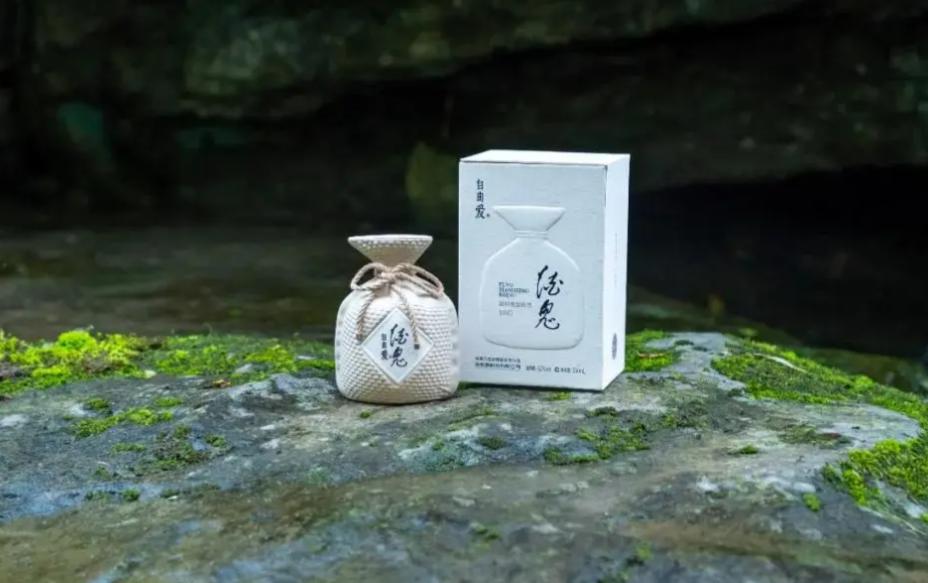
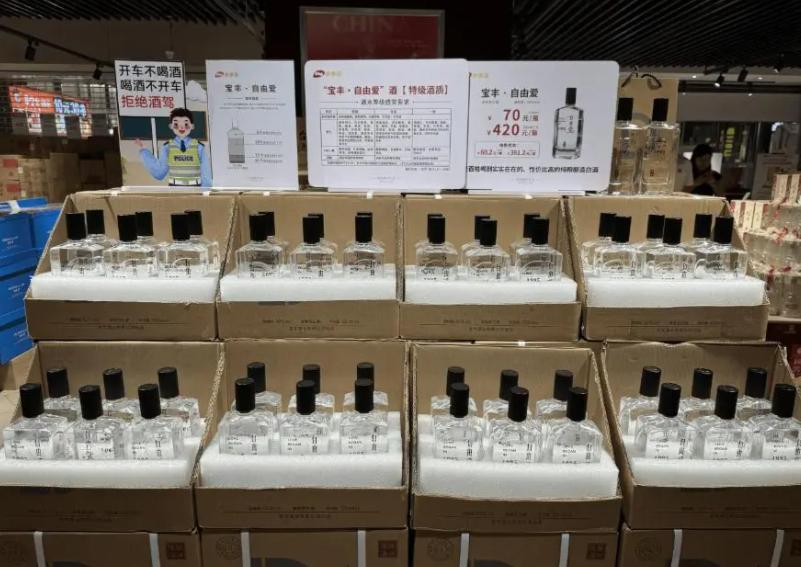
2025年的白酒圈,最火的联名莫过于酒鬼酒搭上胖东来,一款定价200元的“自由爱”,靠着胖东来的口碑和透明定价,上市就卖断货,半年狂揽1.96亿元销售额,直接让胖东来登顶酒鬼酒第一大客户的位置。
可就在所有人都以为酒鬼酒要靠这波流量起死回生时,年报却给了市场当头一棒:2025年全年营收11.08亿元,同比大跌22.17%,直接蒸发3个多亿;归母净利润亏损3395万元,创下2014年以来首次全年亏损纪录。
卖得越火,亏得越多,这桩看似双赢的跨界合作,背后藏着白酒行业最残酷的流量真相。
很多人没算明白这笔账:为什么近2亿的销售额,没能救回酒鬼酒的利润,答案就在毛利率里。
根据胖东来公开的成本明细,一瓶“自由爱”综合成本168.26元,售价200元,毛利只有31.74元,毛利率仅15.87%,这个数字是什么概念,酒鬼酒自有产品的毛利率常年在60%以上,高端内参系列毛利率更是超过85%,换句话说,卖6瓶联名酒的利润,抵不上1瓶普通酒鬼酒。
这就形成了一个诡异的“流量陷阱”:联名酒销量越高,在总营收中的占比越大,整体利润反而被稀释得越厉害,2025年联名酒贡献了17%的营收,却只贡献了不到5%的利润,相当于用公司最核心的产能和品牌资源,做了一笔赔本赚吆喝的买卖。
更致命的是,消费者买单的从来不是酒鬼酒,而是胖东来的信任背书,这款酒只在胖东来渠道售卖,脱离了胖东来的场景,消费者并不认可这个价格,流量的缰绳完全攥在合作方手里,一旦合作调整,销量就会瞬间跳水,这不是品牌赋能,更像是渠道寄售。
如果只是联名酒不赚钱,那还只是战术问题,真正让酒鬼酒陷入困境的,是自身基本盘的全线溃败。
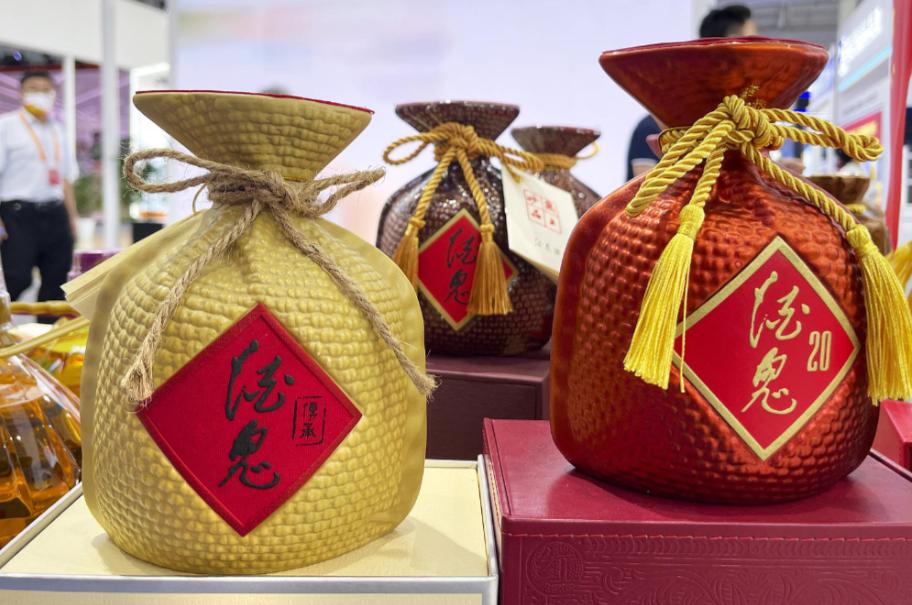
产品端三大系列集体哑火:高端内参系列收入暴跌28.61%,曾经的利润奶牛如今量价齐跌;核心酒鬼系列下滑20.78%,撑起半壁江山的基本盘守不住了;亲民湘泉系列也下滑24.99%,全价位带失守,没有一款能打的大单品,全靠老产品吃老本,产品断层的危机已经浮出水面。
渠道端更是惨不忍睹,2025年全年经销商净减少227家,从1336家缩水到1109家,作为大本营的华中地区,一年就跑了119家经销商,传统渠道体系摇摇欲坠,经销商用脚投票的背后,是价格倒挂、利润变薄的现实,当一款产品终端价比批发价还低,没人愿意赔钱做生意。
一边是传统经销商大量流失,一边是对单一客户的依赖度急剧攀升,前五大客户贡献了近半销售额,胖东来一家就占了17%,这种客户结构看似集中高效,实则风险巨大,相当于把企业的命运交到了别人手里。
酒鬼酒的困境,本质上是区域名酒在行业深度调整期的集体缩影,曾经的酒鬼酒,靠着独创的馥郁香型和文化定位,一度能和茅台、五粮液掰手腕,1997年就成功上市,底蕴不可谓不深,归入中粮旗下后,公司一头扎进高端化赛道,试图靠内参系列冲击次高端市场,却忽略了大众消费市场的收缩和区域竞品的围剿。
当行业从增量竞争进入存量厮杀,次高端价格带首当其冲,商务宴请减少、礼品消费降温,原本就根基不稳的高端产品最先承压,这时候转头找胖东来做流量联名,看似是主动破局,实则是战略摇摆,既想保住高端品牌的调性,又舍不得下沉市场的流量,最后两头都没站稳。
很多人把联名当成救命丹,实际上它只是一针短效强心针,流量可以带来一时的销量爆发,但带不动长期的品牌价值;渠道可以帮你把货铺出去,但消费者认的是渠道不是品牌,靠别人的流量走得快,靠自己的产品才能走得远。
2026年一季度,酒鬼酒短暂回暖盈利3318万元,但营收依然在下滑,这究竟是触底反弹还是回光返照,现在下结论还为时尚早,但可以确定的是,白酒行业的洗牌还在继续,没有谁能靠一直当网红活下去。
对于酒鬼酒来说,真正的破局路从来不在胖东来的货架上,而在自己的酒窖里,重拾产品品质,稳住渠道利润,沉淀品牌价值,把根扎深了,才能扛住行业的寒冬,毕竟在白酒的世界里,好产品永远是1,流量只是后面的0。
评论列表