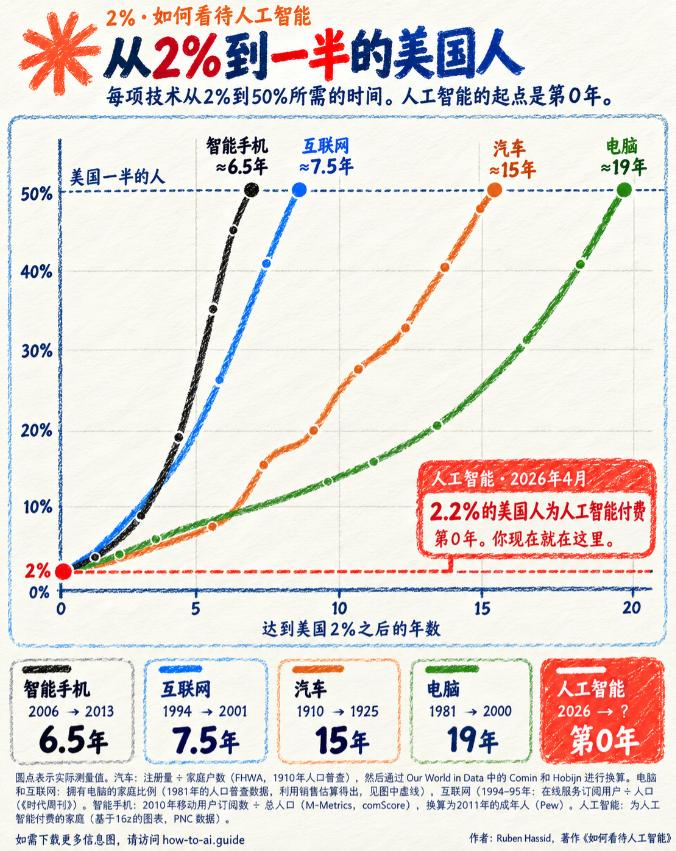
在美国,一项新技术从 2% 的渗透率爬升到 50% 的全民普及,汽车用了 15 年,个人电脑用了 19 年,互联网用了 7.5 年,智能手机只用了 6.5 年。
而今天,全球最火热的 AI,在美国付费家庭中的渗透率,刚刚跨过 2.2%。
换句话说,这场被全人类炒得沸沸扬扬的 AI 革命,在消费者的钱包里,才刚刚起步。
这个 2.2% 来自风投机构 a16z 今年九月发布的市场报告,基于 PNC 银行的交易流水统计。美银自己也测了一版,数字在 3% 上下。
两家口径略有差异,但结论一致:一百个美国家庭里,真正掏钱订阅 AI 服务的,也就两三个。
用的人多,付钱的人少,是目前最真实的状态。
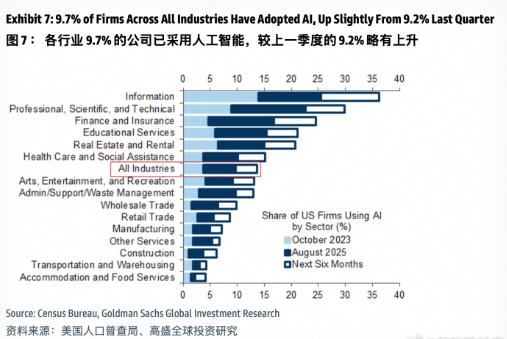
Menlo Ventures 的调查显示,64% 的美国成年人已经在用 AI 产品,但其中只有 55% 的人愿意为至少一个 AI 工具付费,超过四成的用户用免费版就觉得够了。
那些已经付费的家庭,平均每月花 31 美元,比 2024 年的 22 美元有所上涨;美银统计的中位数更低,每月 20 美元,跟一个普通流媒体订阅差不多。
跟消费者端的克制形成对比的,是科技巨头在基础设施上的投入规模。
微软、谷歌、Meta、亚马逊四家 2026 年资本开支指引合计超过 7200 亿美元,加上甲骨文和 CoreWeave,穆迪估算达到 7850 亿美元,比 2025 年的 4100 亿增长近一倍。
高盛算了一笔账:要覆盖这个级别的基础设施投入,这些公司每年需要从 AI 业务中获得约 3000 亿美元收入。而全球消费者全年在 AI 上的支出,目前大约 400 亿美元。
a16z 的报告里还有一组对比:巨头们的资本开支增速接近 80%,经营性现金流增速只有 23%。按这个趋势,2026 年第三季度前后,资本开支就会超过经营性现金流。
穆迪已经发出警告,AI 支出正在把全球最赚钱的科技公司变成资本密集型企业。
贝恩咨询估算,到 2031 年 AI 基础设施年支出将达到 1.5 万亿美元,支撑这个规模需要一个每年 6 万亿美元的 AI 市场,而消费者和企业目前能贡献的上限在 1 万亿出头。
回头看那条渗透率曲线。汽车从 2% 到 50% 用了 15 年,因为福特流水线降价之前,汽车价格远超普通家庭承受能力;
个人电脑用了 19 年,因为早期产品价格高、操作复杂,普通人找不到使用场景;互联网和智能手机快,是因为价格门槛低、使用场景直观,周围人都在用的时候不用就会产生明显的不便。
AI 现在的情况比这些技术都特殊。
它的公众认知度已经很高 —— 发布会在讲,财报在提,新闻在报,但付费转化率是所有重大技术普及过程中最慢的一档。
大家都知道,都试过,到了每月自动从信用卡扣款的时候,大部分人选择了取消。
核心原因不复杂:目前 AI 给普通消费者提供的价值,还撑不起一个稳定的付费习惯。
写邮件、做演示文稿、改简历这些场景,免费版就能满足基本需求;真正让人觉得离开它就无法正常工作和生活的产品,还没有出现。
智能手机六年半渗透过半,是因为装上通讯、导航、出行这些应用之后,不带手机出门会直接影响生活。AI 还没有走到这一步。
这并不说明 AI 没有价值。2.2% 反映的不是技术不行,而是投入端和需求端出现了明显的错位。
巨头已经按照全民普及的规模在建设基础设施,消费者的付费意愿还停留在试用阶段。这个错位,才是当下 AI 行业最核心的矛盾。
我认为接下来两到三年会经历一轮淘汰。不是 AI 整体降温,而是那些没有真实付费场景、纯靠概念融资的公司会先出清。
iOS 应用商店每月新上架的 AI 应用已经从 4 万个涨到 12 万个,供给翻了三倍,用户的时间和支付能力是有限的,最后能持续运营的不会太多。
这个过程对行业是必要的,热钱退出之后,真正解决问题的产品才能显现出来。
同时我认为 AI 的普及方式可能跟之前的技术不同。
它不一定靠单独的订阅费渗透,更可能直接嵌入用户已经在付费的服务里 —— 办公软件、云存储、手机系统,AI 功能加进去,价格微调,用户甚至不会单独意识到自己在为 AI 付费。
到那个阶段,再统计 "付费家庭渗透率" 就没有实际意义了,因为使用已经变成默认状态,只是没有人单独为它列一个账单。
所以 2.2% 这个数字,对炒作的人是提醒,对做事的人是机会。
提醒的是别把预期拉得太满,消费者的实际支出比舆论热度冷静得多;机会在于市场几乎还是空白,谁先做出让普通人日常离不开的产品,谁就能吃下从 2.2% 往 50% 走的整条增长曲线。
这条曲线历史上最短走了六年半,AI 需要多久现在没人能给答案。但站在 2.2% 的位置上,至少有一件事是确定的:现在所有的热闹,都还只是开始。