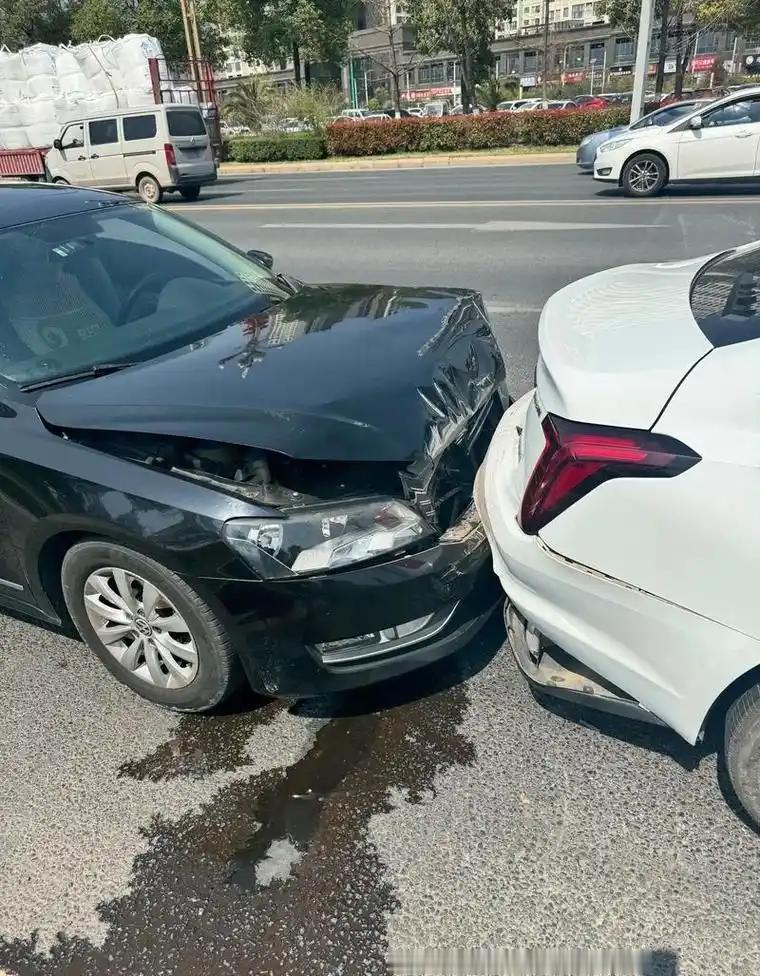
长春一司机开车分了个神,结果撞上了一辆网约车,交警认定他负七成责任。那辆网约车修了整整53天,司机期间没法接单赚钱,于是把肇事者和他的保险公司一并告上法庭。一审法院判这名男子自己赔给网约车司机一万多块,保险公司却不用承担任何费用。男子很不服气:自己明明投保了全险,怎么还得自掏腰包?他随即提起上诉,二审法院却作出了截然不同的裁决。
网友评论:全险不等于全赔,关键时候还得看条款怎么写的。
事情要从2025年10月30号下午说起。长春经开区那条路上,陈某开车走神了,车子撞上了一辆新能源网约车。交警来了一看,责任清楚,陈某主责,网约车司机王某甲次责。人都没事,车损也不算什么大事故。陈某当时没太慌,她在4S店买的“全险”,想着走保险修车就完事了。
可王某甲的车不是普通的代步工具。那辆新能源车挂的是营运资质,每天在平台上接单跑活,是他养家的唯一来源。车被拖进修理厂之后,配件等了好些天,修修停停,进厂出场一算,整整五十三天。
五十三天没有一分钱进账,王某甲坐不住了。他把陈某和保险公司一块告了,要求赔偿停运期间的收入损失。这个诉求在法律上有依据,营运车辆因事故无法运营产生的合理停运损失,侵权人应当赔偿。关键在于,这笔钱最后该谁掏。
一审开庭前,保险公司的操作很值得琢磨。他们告诉陈某不用出庭,一切由公司处理。陈某照做了。法庭上,保险公司的人不慌不忙掏出一份《新能源汽车商业保险免责事项说明书》,上面有陈某的电子签名,条款里白纸黑字写着停运损失属于间接损失,不在理赔范围。
法官看了这份证据,认定免责条款有效。判决结果出来:王某甲的停运损失按每天三百块算,五十三天合计一万五千九,陈某承担七成,也就是一万一千一百三。保险公司一分钱不用赔。
陈某拿到判决的时候整个人是懵的。她每年花几千块买的全险,出事之后保险公司不仅不赔钱,还提前把她支开法庭,让她连申辩的机会都没有。这口气换谁都咽不下去。
她提起了上诉。
二审法院没有停留在那张电子签名的表面效力上,而是把整条投保的链路捋了一遍。陈某的保险是在4S店的微信群里办的。保险业务员发来报价单,发来收款二维码,陈某扫码付款,中间跳出一个电子协议,她不点“同意”就付不了款。
整个过程中,没有人面对面跟她讲过什么叫做“间接损失”,没有视频,没有音频,没有任何一个环节强制她停下来阅读那份免责说明。那个电子签名,说白了就是一个付款流程的必经按钮。
法律对这件事的规定其实很明确。网络投保的情况下,保险公司要用网页、音频、视频这些形式把免责条款给投保人讲清楚,讲不明白,条款就不算数。陈某的经历里,这些统统没有。
不过二审还查出了另一个问题。保险公司提交了一份支付回执,证明他们在12月4号就已经把维修费全部结清了。车那时候就能提走,能正常上路接单。但修理厂的进出场记录显示车子到12月22号才出厂。中间那十八天,车已经修好了,躺在厂里没人开,这笔账不能算在陈某头上。
停运时间从五十三天核减到三十六天。每天的收入标准也重新酌定。王某甲自己说跑车一天流水大概三百,充电要花四五十,二审按每天净收入二百六十块来算。三十六天,七成责任,最终金额是六千五百五十二块。这笔钱,二审改判由保险公司承担。陈某不用再自掏腰包。
长春这起案子最让人后背发凉的地方,不在于法律本身有多复杂,而在于保险公司的操作手法。收保费的时候,二维码发过来,点两下就完事,比菜市场买棵白菜还利索。
到了要赔钱的时候,那份投保人压根没看过的免责说明就成了挡箭牌。更让人想不通的是,他们还在开庭前专门打电话让投保人别去。如果陈某那天真去了法庭,当庭问一句“谁跟我讲过这个条款”,一审的结果可能就不一样了。
二审的改判把这件事扳了回来。法律对格式条款的约束从来都是明确的,你拿一份密密麻麻的合同让消费者签字,然后说你自己没看怪谁,这套逻辑在保险纠纷里走不通。尤其是网络投保越来越普遍的今天,点一下“同意”就等于知道了所有免责条款,法院不吃这一套。
王某甲最终拿到了六千多块钱的赔偿,虽然不是他最初要的两万多,但三十六天的合理停运期和扣除充电成本后的净收入算法,至少是讲道理的。陈某不用自己掏钱了,但她大概再也不会相信“全险”那两个字了。
买保险的人图的是出事的时候有人兜底,不是出事的时候被人当外人。收钱的时候不解释,赔钱的时候翻条款,这种事换谁遇到都得较真。