电池方向节后估计要疯了!锂电池技术大突破,3分钟能充80%,燃油车离退出历史舞台不远了,更恐怖的是这一块研发解决的问题还有用得久
消息出来之后,好几个群里都在转。
但真正值得看的不是“3分钟”这个数字。
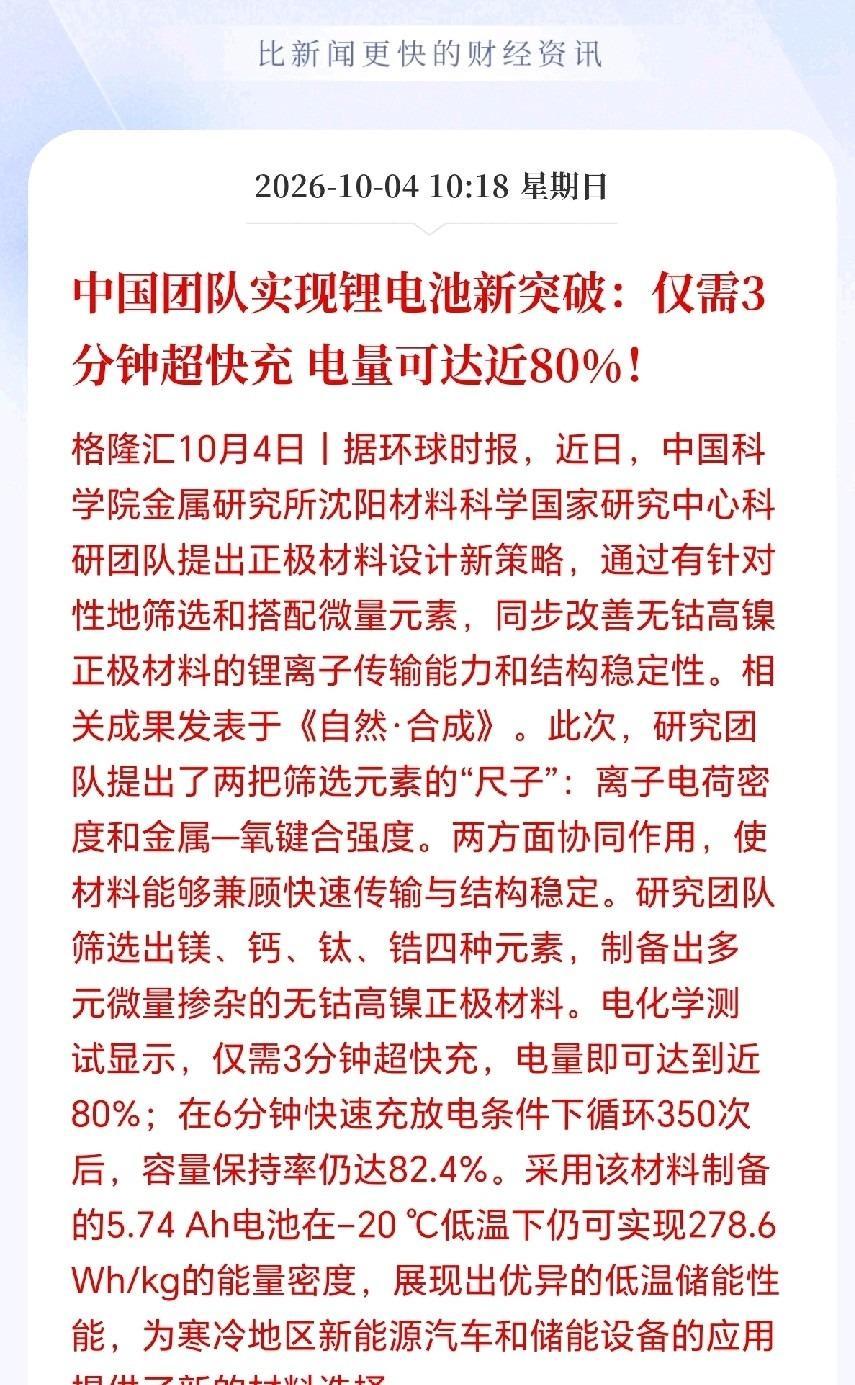
研究团队这次干的事情,是给电池正极材料里那大约1%的微量元素找了一把“尺子”。以前往正极材料里加什么元素、加多少,很大程度上靠经验,靠反复试。这次他们提了两个标准:离子电荷密度低,锂离子跑起来阻力就小;金属—氧键合强,晶体骨架就稳得住。按照这两条,他们筛出了镁、钙、钛、锆四种元素,每种添加量都在百分之一量级,一起加进去,同时解决“充得快”和“用得久”两个问题。
测试数据是这样的:25C倍率下,3分钟充到接近80%;10C倍率下循环350圈,容量还剩82.4%;零下20度,5.74安时的软包电池能量密度还能有278.6瓦时每公斤。
这几个数字放在一起看,最实在的其实是低温那一条。北方冬天电动车续航打骨折,这件事说了好几年了,材料层面一直没找到特别好的解法。零下20度还能保持在278.6瓦时每公斤,说明这条路是走得通的。
但实验室的软包电池和量产装车是两回事。
5.74安时是什么概念?一辆普通电动车的电池包,容量是这个数字的上千倍。从中科院金属所到电池厂的产线,中间隔着中试放大、工艺调试、良率爬坡。目前没有任何一家上市公司公开说跟金属所就这个材料达成了产业化合作。
再说成本。去掉钴这件事,方向是对的。刚果金那边钴的出口配额卡得死死的,2026到2027年每年就9.66万吨,比2024年的产量高峰少了将近一半。钴价虽然在2026年因为需求疲软有所回落,但供应链被人捏着的感觉一直没消失过。无钴化的经济账很清楚。
但实验室阶段的多元微量元素协同掺杂,工艺复杂度比传统的掺杂方式高。初期做出来的材料,成本未必比现在含钴的便宜。规模效应得等产线跑起来之后才有。
有意思的是,产业端其实已经在往这个方向走了。格林美的9系超高镍核壳产品,2026年已经做到万吨级出货,高镍及高电压产品占他们总出货量的90%以上。华友钴业的Ni96、Ni97超高镍产品也在2026年上半年批量进了国际客户的供应链。这些不是实验室数据,是已经在交货的东西。
比亚迪走的是另一条路。大唐EV用的第二代刀片电池,正极是磷酸锰铁锂复合体系,压根不含钴也不含镍。这款车4月24号开启预售,到5月7号订单就过了10万台,24小时破3万。25万到32万的定价,塞进去一块续航最高950公里的电池,磷酸锰铁锂这条路在商业上已经跑通了。
两条路线都在做同一件事:把钴从电池里拿掉。
金属所这次的意义,在于给无钴高镍这条路提供了一套可复制的设计方法。以前是试出来什么好用什么,现在是按照需求去选元素。方法本身比某一次具体的数据更重要,因为它意味着后面的迭代速度会不一样。
至于“节后要疯了”这个说法,花旗在10月2号的报告里其实说得很直白:十五五电池规划是长远利好,但短期内很难推动估值重评,行业基本面还偏弱。
论文是10月1号发的,国庆假期里的事。等到节后开盘,真正要看的不是哪只股票涨了多少,而是有没有电池厂出来说“我们在验证这个材料”,或者有没有中试线的消息放出来。在那之前,所有关于装车和量产的说法,都还差着几年的工程距离。