招股书翻遍,搜「采矿权」三个字,一个都没有。但它 2024 年镍产品贸易量全球第一,全球每十吨镍里有它经手的超过一吨。国内镍矿贸易,它吃了三成半。
镍王这个称号,是货量给的,不是矿给的。
那矿在哪。印尼奥比岛,在哈利达集团名下。力勤跟它签了 20 年供货协议,2021 年起算。矿是别人的,冶炼厂是自己的。
湿法六条线一年 12 万吨,火法十二线一年 18.5 万吨,产能全球排得上号。开工率没跑满,硫酸镍只有七成二。
但真正决定它赚多少的,不是产能,是印尼能矿部的一张公式表。
今年4月15 号改了基准价算法,钴铁铬第一次算进价格。9月15号又下一道令,方向反了,低镍矿的系数砍了近一半。
两道令中间,1.6% 含镍的矿从 42 美元涨到 67 美元,一吨贵了六成。力勤的湿法采购均价比 2025 年全年高五成,火法高了一倍。
20 年的协议管的是供货量,定价按印尼的公式走。政府先按表格收一道开采费,这道钱算进矿价,最后落在买方账上。力勤赚的,其实是这个公式和市场成交价之间的那条缝。
缝在,它就活。缝没了,它就是给印尼打工的加工方。
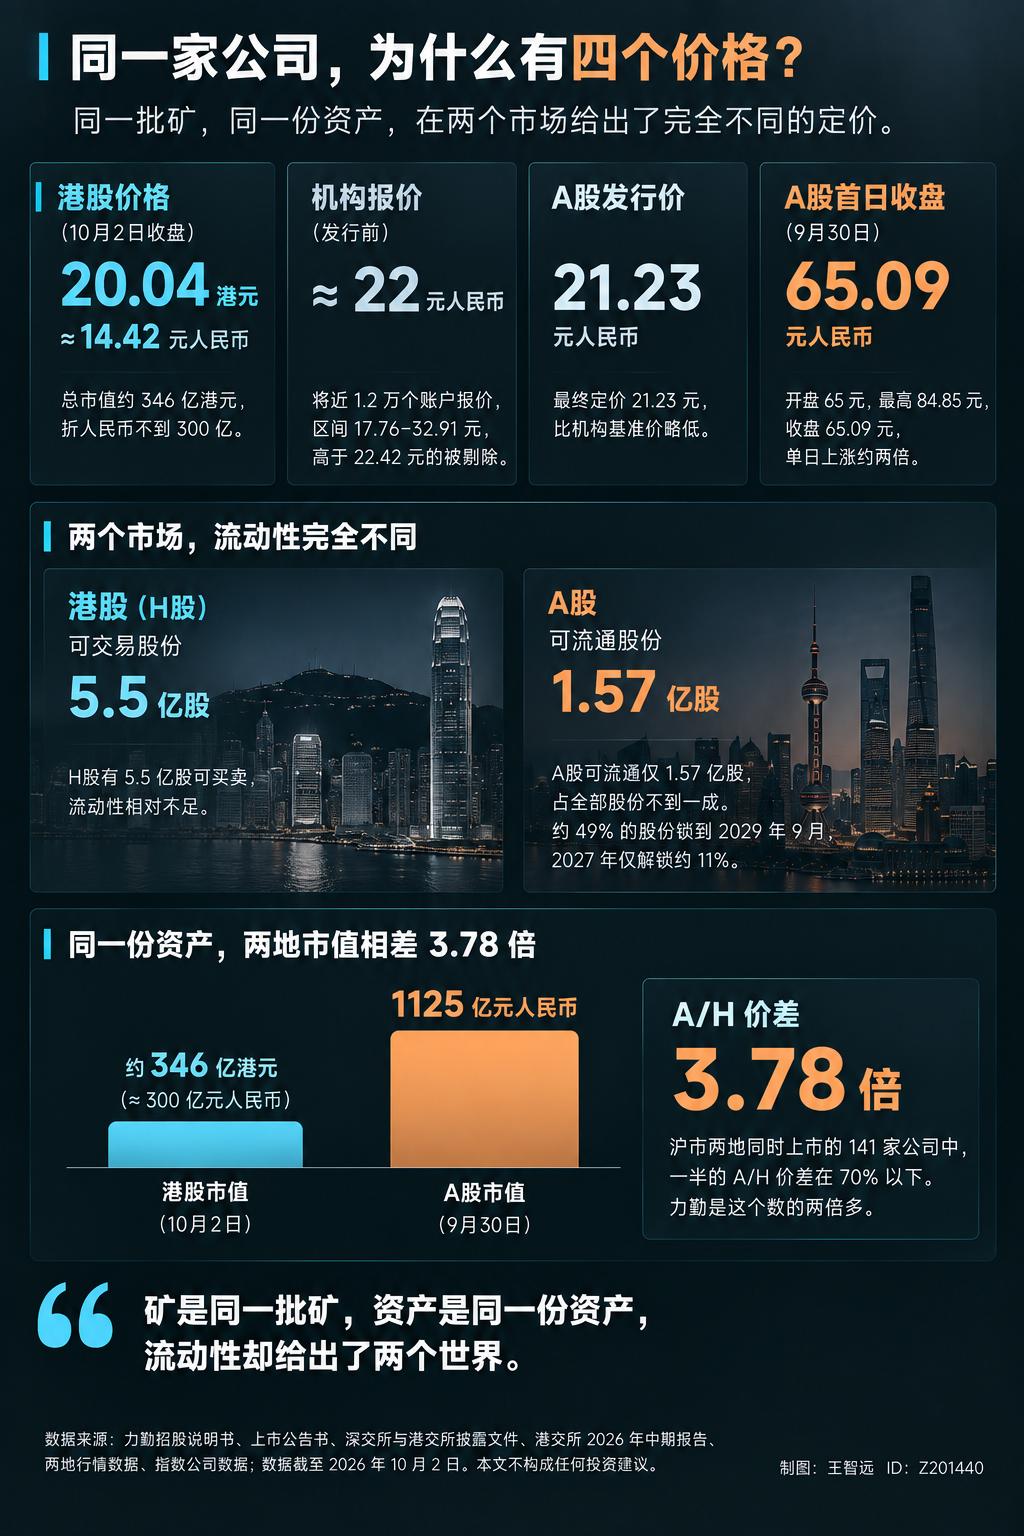
再说值多少钱。同一个力勤,深圳值 1125 亿,香港值 346 亿港元,折人民币不到 300 亿。3.78 倍。
上市首日开 65,最高 84.85,收 65.09,涨了两倍出头。当天成交 83 亿,七成半流通盘换手。
交易所公布的买卖席位,七家全是券商营业部,没有一家机构。
发行价 21.23,机构报价中位数 22 上下,港股折过来 14 块出头。四个价,最大差距近四倍。谁对?不知道。A 股到现在只交易了一天。
这个裂口什么时候合上,看 2027 年那批股票解禁,也看下一份财报;3.78 倍的差价摆在这,你说谁慌。