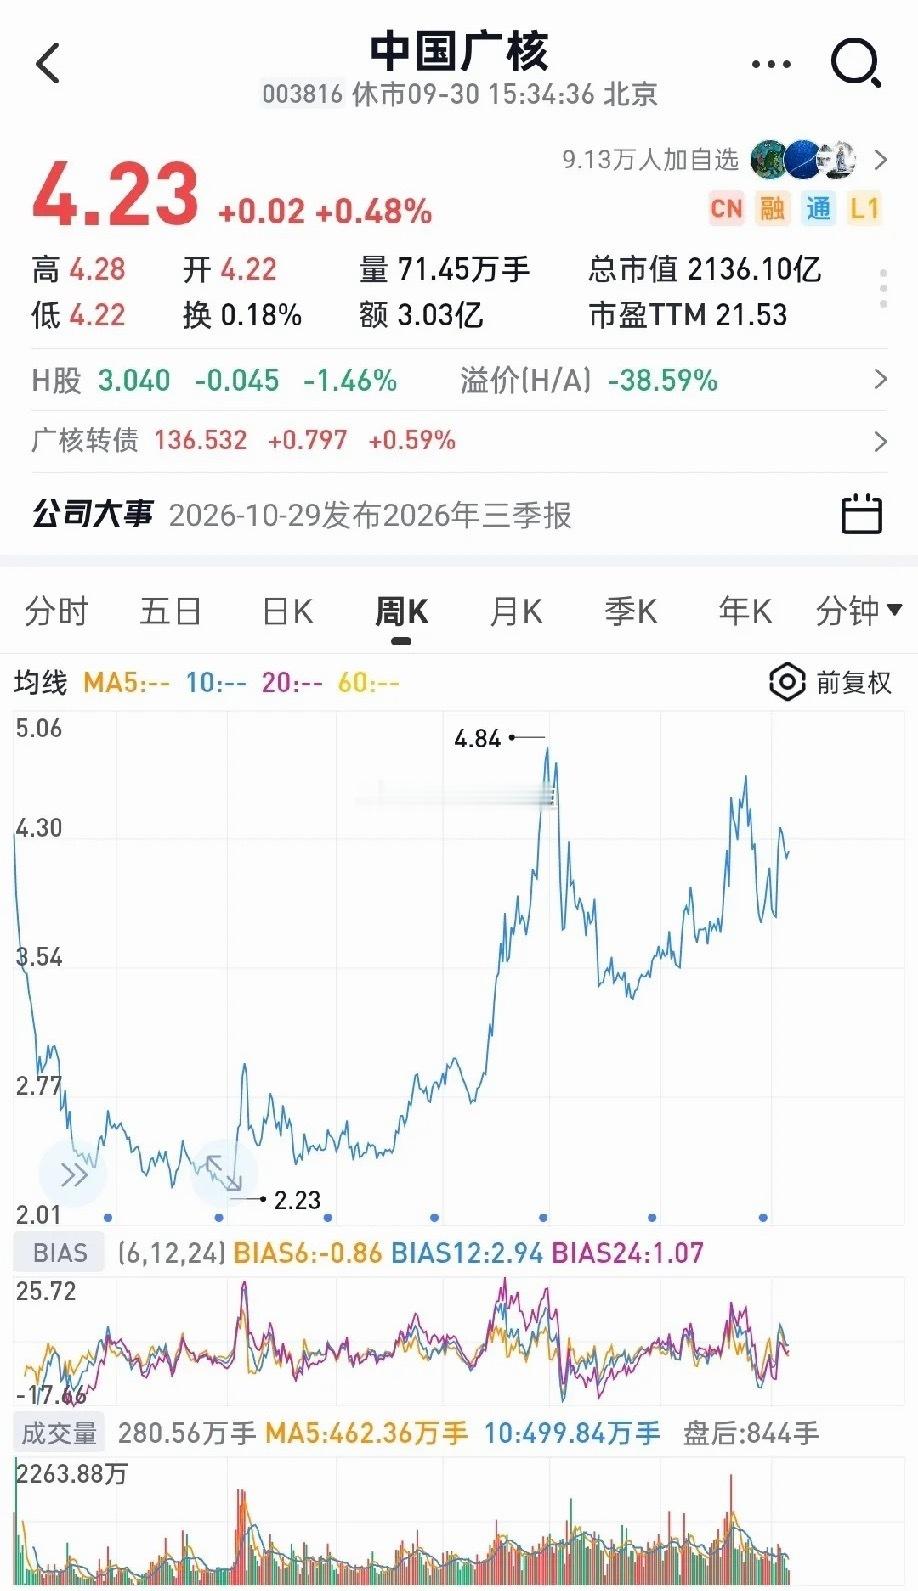
为什么中国广核、中国核电能够走出慢牛行情?未来两三年,有三大核心逻辑作为支撑。1.装机规模持续扩张,新增机组陆续投产,发电量基数逐年抬升。量增+价涨形成量价双击,驱动业绩稳步上行。2.电价迎来恢复性上行。2027年度长协电价如果落地提价,会直接增厚企业利润,业绩上一个台阶。核电属于重资产行业,电价的小幅上调,就能对净利润产生显著的杠杆效应。3.零碳属性重估。随着国内碳约束、绿证体系不断完善,核电的清洁价值会被市场重新定价。核电不再单纯被当成传统公用事业,市场会逐步把它归类为零碳资产,推动PE估值中枢抬升。电价抬升增厚利润、装机扩张带来业绩持续增长、零碳属性带动估值修复,三者叠加,就是核电板块走慢牛的核心底气。还有锦上添花的增量逻辑:AI算力产业带来海量稳定用电需求。算力中心耗电量巨大,且需要不间断供电,而核电24小时稳定运行,是非常理想的基荷电源。广东、江苏既是国内核电布局重地,同时也是AI算力集群集中落地的区域。AI带来的新增用电需求,进一步放大基荷电力的稀缺溢价。核电本身就在能源这张牌桌上,AI算力需求,直接把这张牌的牌面做大了。拉长周期看,核电板块可以持续持有,直到核聚变技术落地、实现并网发电。等到商业化核聚变落地之时,板块大概率会形成大级别三重大顶。当前核电赛道核心标的:中国核电、中国广核、电投产融、中国铀业,长期都具备走出长牛行情的基础。长远展望:一旦核聚变商业化落地,万物电驱时代到来,电价将会变得极其低廉。而在核聚变实现之前,传统核电的电价,会经历一轮缓慢上行周期。